
पूँजीगत लाभ कर छुटसम्बन्धी निर्णय राजपत्रमा प्रकाशित
 (3) (1).gif)
- BFIS News
- 2026 Sep 22 11:53
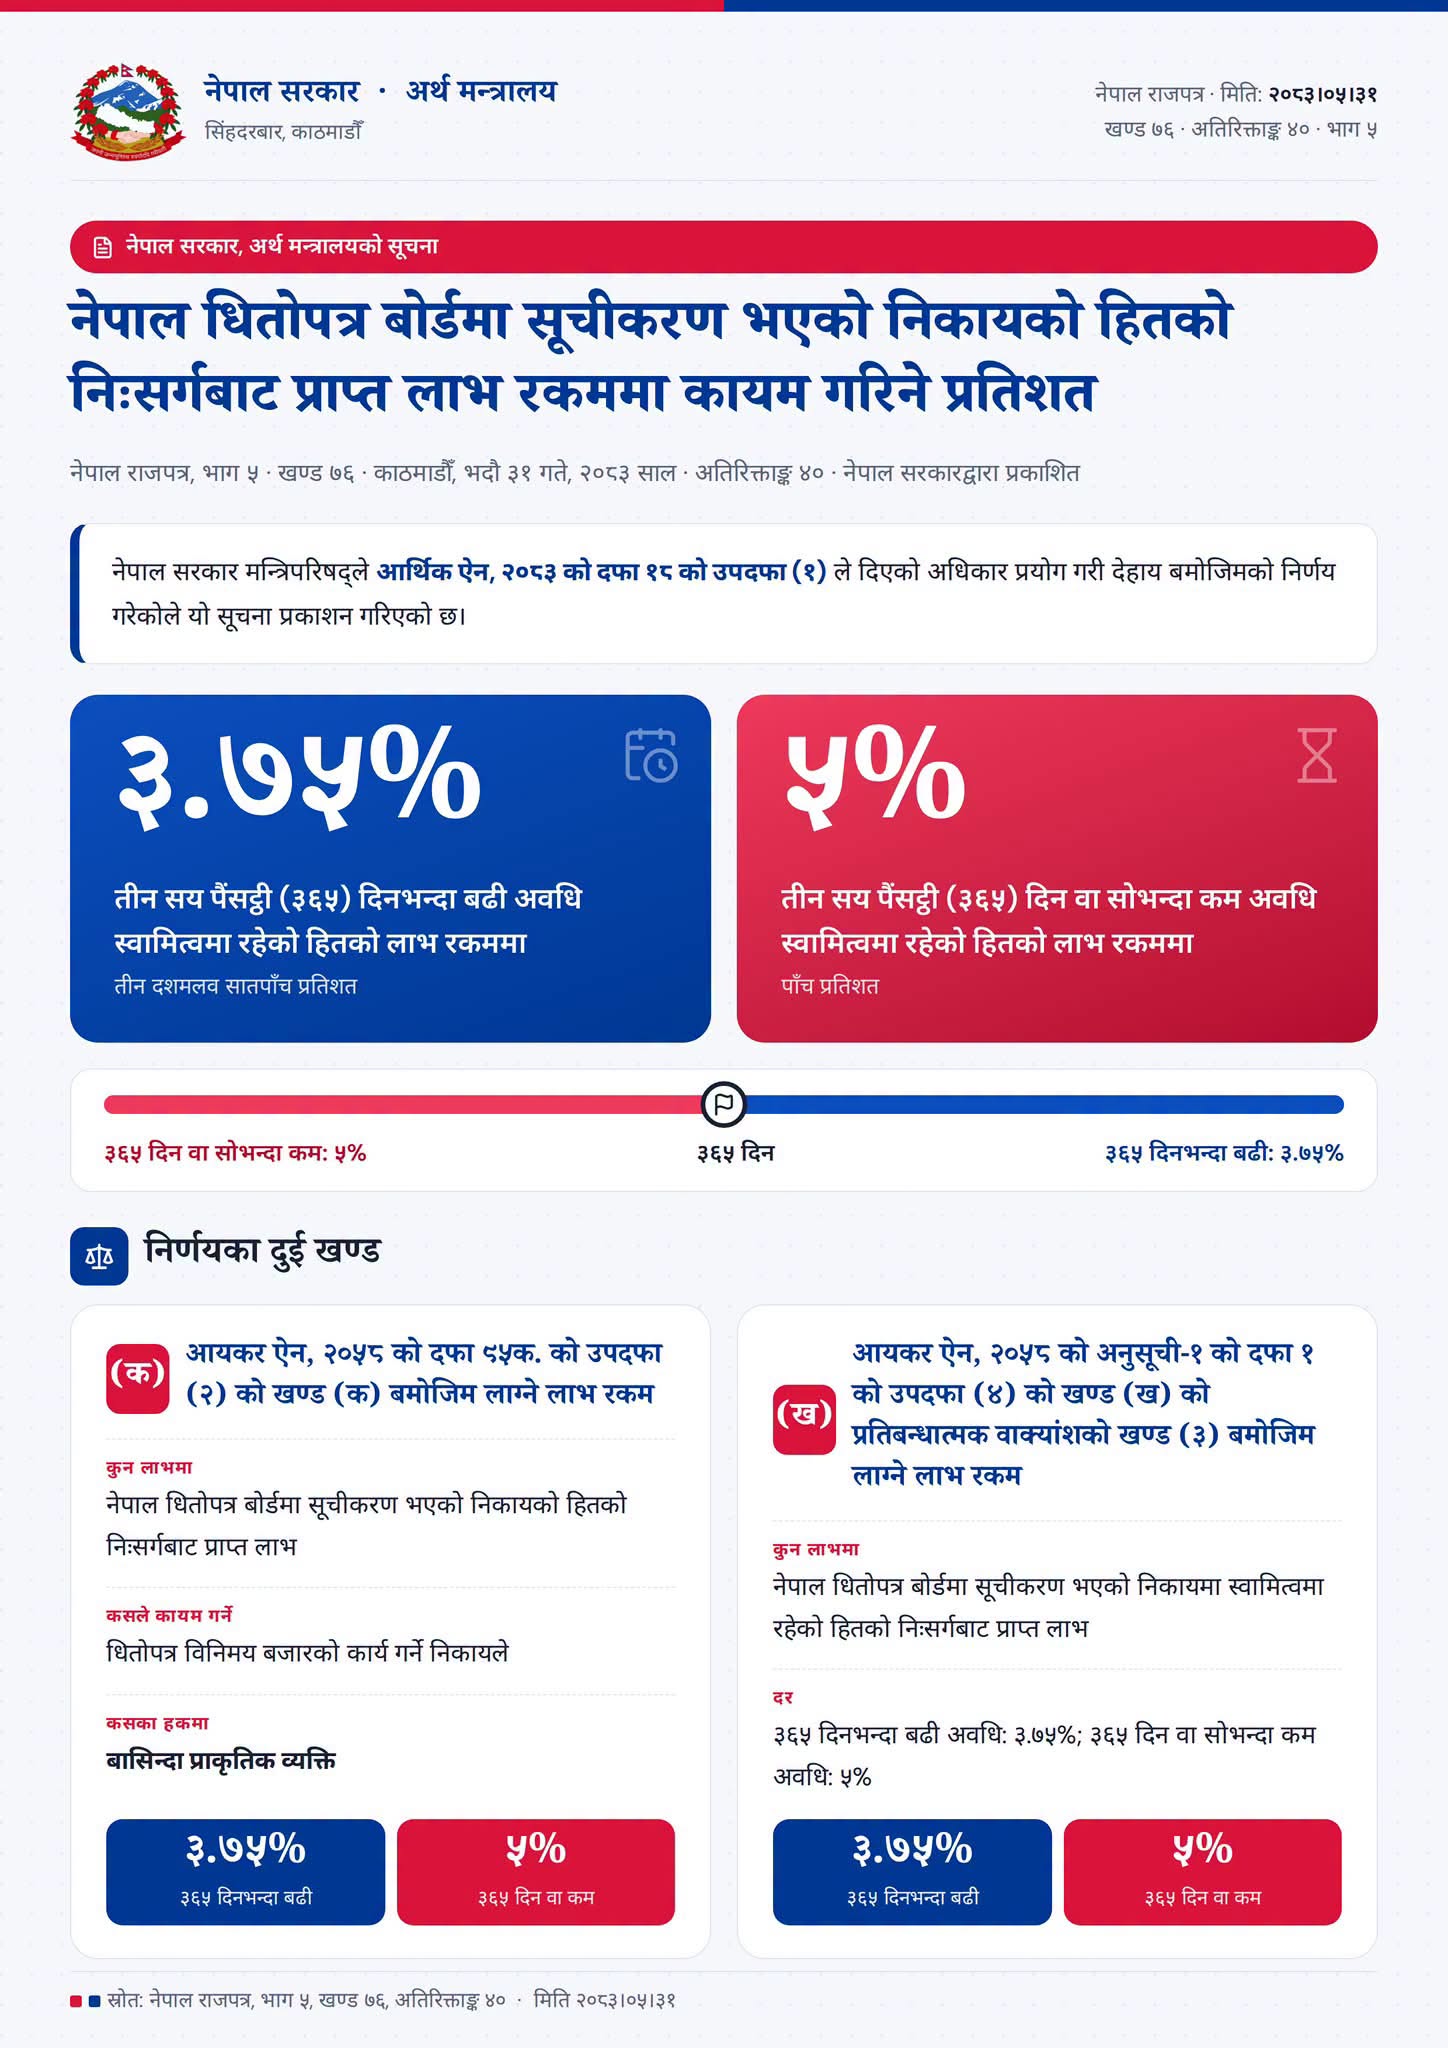

काठमाडौं । सूचीकृत धितोपत्रको बिक्रीबाट प्राप्त हुने लाभ रकममा कायम गरिने करसम्बन्धी अर्थ मन्त्रालयको प्रस्तावमा नेपाल सरकार मन्त्रिपरिषद्ले गरेको निर्णय राजपत्रमा प्रकाशित भएको छ।
नेपाल सरकारले आर्थिक ऐन, २०८३ को दफा १५ को उपदफा (१) ले दिएको अधिकार प्रयोग गर्दै धितोपत्र बजारमा सूचीकृत निकायको हितको निःसर्गबाट प्राप्त लाभ रकममा कायम गरिने करको दरसम्बन्धी व्यवस्था गरेको हो। निर्णय नेपाल राजपत्र, भाग ५, खण्ड ७६, अतिरिक्ताङ्क ४०, भदौ १३ गते २०८३ मा प्रकाशित भएको छ।
राजपत्रमा प्रकाशित निर्णयअनुसार तीन सय पैँसठ्ठी (३६५) दिनभन्दा बढी अवधिसम्म स्वामित्वमा रहेको हितको लाभ रकममा ३.६५ प्रतिशत कर कायम गरिने भएको छ। त्यस्तै, ३६५ दिन वा सोभन्दा कम अवधिसम्म स्वामित्वमा रहेको हितको लाभ रकममा ५ प्रतिशत कर कायम हुनेछ।
यो व्यवस्था मुख्यतः नेपाल धितोपत्र बोर्डमा सूचीकृत निकायको हितको निःसर्गबाट प्राप्त लाभ तथा त्यस्तो लाभ रकममा लागू हुने करसँग सम्बन्धित छ।
निर्णयका दुई छुट्टाछुट्टै व्यवस्थामध्ये पहिलोतर्फ आयकर ऐन, २०५८ को दफा ९५क. को उपदफा (२) को खण्ड (क) बमोजिम लाग्ने लाभ रकम समेटिएको छ। यस्तो लाभ रकममा धितोपत्र विनिमय बजारको कार्य गर्ने निकायले कर कायम गर्ने व्यवस्था छ। यो व्यवस्था बासिन्दा प्राकृतिक व्यक्तिका हकमा लागू हुने राजपत्रमा उल्लेख छ।
त्यस्तै, दोस्रो व्यवस्थाअन्तर्गत आयकर ऐन, २०५८ को अनुसूची–२ को दफा ९ को उपदफा (४) को खण्ड (ख) को प्रतिबन्धात्मक वाक्यांशको खण्ड (३) बमोजिम लाग्ने लाभ रकम समेटिएको छ। यसमा पनि नेपाल धितोपत्र बोर्डमा सूचीकृत निकायमा स्वामित्वमा रहेको हितको निःसर्गबाट प्राप्त लाभ रकमलाई आधार मानिएको छ।
यससँगै सूचीकृत धितोपत्रको कारोबारमा स्वामित्व अवधि र लाभ रकमका आधारमा लाग्ने करको दरसम्बन्धी मन्त्रिपरिषद्को निर्णय औपचारिक रूपमा कार्यान्वयनको चरणमा प्रवेश गरेको छ।
शेयर गर्नुहोस

प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार

प्रतिक्रिया