
नेपाल बैंकको नाफा ४६ प्रतिशतले बढ्यो, लागत घट्दा वित्तीय सूचकमा सुधार
 (3) (1).gif)
- BFIS News
- 2026 Aug 16 13:39
.gif)
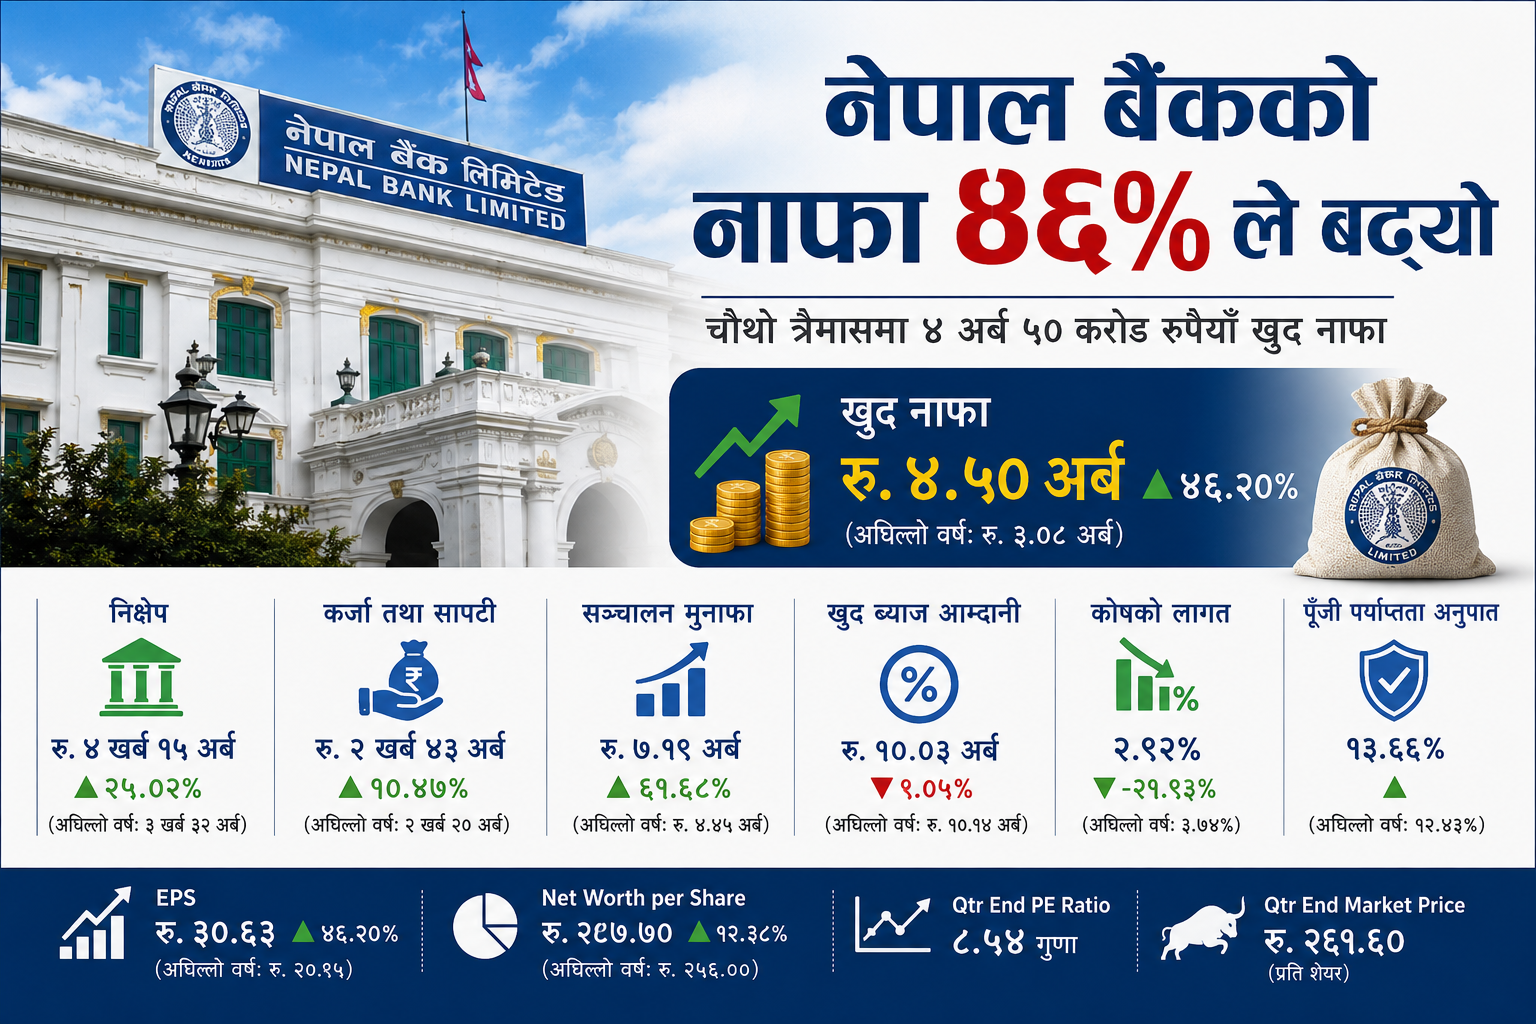
काठमाडौं । नेपाल बैंक लिमिटेडले आर्थिक वर्ष २०८२/८३ को चौथो त्रैमाससम्ममा आफ्नो वित्तीय प्रदर्शनमा उल्लेख्य सुधार गरेको छ। बैंकले सार्वजनिक गरेको अपरिष्कृत वित्तीय विवरणअनुसार समीक्षा अवधिमा खुद नाफा ४६.२० प्रतिशतले बढेर ४ अर्ब ५० करोड रुपैयाँ पुगेको छ। अघिल्लो आर्थिक वर्षको सोही अवधिमा बैंकको खुद नाफा ३ अर्ब ७ करोड ८० लाख रुपैयाँ थियो।
.gif)
बैंकको नाफामा सुधार आउनुको प्रमुख आधार सञ्चालन मुनाफा, निक्षेप विस्तार तथा कोषको लागतमा आएको कमी देखिएको छ। यद्यपि, बैंकको खुद ब्याज आम्दानी भने सामान्य घटेको छ।
खुद ब्याज आम्दानी घटे पनि सञ्चालन मुनाफा उक्लियो
नेपाल बैंकको खुद ब्याज आम्दानी १.०५ प्रतिशतले घटेर १० अर्ब ३ करोड ३० लाख रुपैयाँमा सीमित भएको छ। अघिल्लो वर्ष यस्तो आम्दानी १० अर्ब १३ करोड ९२ लाख रुपैयाँ थियो।
तर, सञ्चालन मुनाफामा भने उल्लेख्य वृद्धि भएको छ। बैंकको सञ्चालन मुनाफा ६१.६८ प्रतिशतले बढेर ७ अर्ब १९ करोड १५ लाख रुपैयाँ पुगेको छ। अघिल्लो वर्ष सञ्चालन मुनाफा ४ अर्ब ४४ करोड ८० लाख रुपैयाँ थियो।
यसले बैंकको नाफा वृद्धि केवल ब्याज आम्दानीको विस्तारमा निर्भर नरहेको देखाउँछ। विशेषगरी कोषको लागत घट्नु र समग्र सञ्चालन क्षमतामा सुधार आउनुले नाफामा सकारात्मक प्रभाव पारेको देखिन्छ।
निक्षेप २५ प्रतिशत र कर्जा १० प्रतिशतले बढ्यो
समीक्षा अवधिमा बैंकको व्यवसायको आकार पनि विस्तार भएको छ। कुल निक्षेप २५.०२ प्रतिशतले बढेर ४ खर्ब १५ अर्ब १८ करोड रुपैयाँ पुगेको छ। अघिल्लो वर्षको चौथो त्रैमासमा बैंकसँग ३ खर्ब ३२ अर्ब ९ करोड रुपैयाँ निक्षेप थियो।
त्यस्तै, बैंकले प्रवाह गरेको कर्जा तथा सापटी १०.४७ प्रतिशतले बढेर २ खर्ब ४३ अर्ब ५९ करोड रुपैयाँ पुगेको छ। अघिल्लो वर्ष यस्तो कर्जा २ खर्ब २० अर्ब ५० करोड रुपैयाँ थियो।
निक्षेपको वृद्धिदर कर्जाको वृद्धिदरभन्दा उल्लेख्य रूपमा उच्च हुनु बैंकिङ प्रणालीमा रहेको उच्च तरलता र कर्जा विस्तारको तुलनात्मक रूपमा संयमित गतिसँग जोडिन्छ। यसले बैंकलाई पर्याप्त तरलता व्यवस्थापनको अवसर दिए पनि निक्षेपको तुलनामा कर्जा विस्तार कमजोर रहँदा स्रोतको पूर्ण उपयोगमा चुनौती कायमै रहेको संकेत गर्छ।
कोषको लागत घट्नु नाफाका लागि महत्वपूर्ण आधार
नेपाल बैंकको ‘कस्ट अफ फन्ड’ ३.७४ प्रतिशतबाट घटेर २.९२ प्रतिशतमा आएको छ। अर्थात् कोषको लागत २१.९३ प्रतिशतले घटेको छ।
खुद ब्याज आम्दानी सामान्य घटेको अवस्थामा पनि कोषको लागतमा आएको यो कमी बैंकको नाफा वृद्धिको महत्वपूर्ण आधार बनेको देखिन्छ। सस्तो स्रोत परिचालन गर्न सकेको अवस्थामा बैंकको ब्याज खर्चमा दबाब कम हुन्छ, जसले समग्र वित्तीय परिणामलाई सकारात्मक बनाउन सहयोग गर्छ।
यससँगै, बैंकिङ क्षेत्रमा निक्षेपको ब्याजदर घट्दै गएको र प्रणालीमा पर्याप्त तरलता रहेको अवस्थाले आगामी अवधिमा पनि बैंकहरूको लागत संरचनामा प्रभाव पार्न सक्ने देखिन्छ। यद्यपि, कर्जाको माग कमजोर रहिरहेमा घट्दो कोष लागतको लाभलाई कर्जा विस्तारमार्फत पर्याप्त रूपमा रूपान्तरण गर्न चुनौती हुन सक्छ।
सञ्चित नोक्सानीबाट सकारात्मक सञ्चित आम्दानीमा
नेपाल बैंकको वित्तीय विवरणको अर्को महत्वपूर्ण पक्ष सञ्चित आम्दानीमा आएको सुधार हो। अघिल्लो वर्ष १ अर्ब ४१ करोड ८५ लाख रुपैयाँ ऋणात्मक रहेको रिटेन्ड अर्निङ समीक्षा अवधिमा २ अर्ब ३२ करोड ७९ लाख रुपैयाँ धनात्मक भएको छ।
नाफा–नोक्सानी समायोजन तथा नियामकीय व्यवस्थापछि वितरणयोग्य मुनाफा पनि २ अर्ब ३२ करोड ७९ लाख रुपैयाँ पुगेको छ। अघिल्लो वर्ष यही शीर्षकमा १ अर्ब ४१ करोड ८५ लाख रुपैयाँ नोक्सानी थियो।
यस अर्थमा बैंकले विगतको सञ्चित नोक्सानीको अवस्थाबाट बाहिरिँदै वितरणयोग्य नाफा सिर्जना गर्न सक्ने अवस्थामा आफूलाई उभ्याएको छ। यद्यपि, लाभांश वितरणको वास्तविक क्षमता भने नियामकीय व्यवस्था, आगामी वर्षको वित्तीय प्रदर्शन तथा सञ्चित आम्दानीको निरन्तरतामा निर्भर रहनेछ।
पूँजी र प्रतिफलका सूचकमा पनि सुधार
बैंकको चुक्ता पुँजी १४ अर्ब ६९ करोड ४० लाख रुपैयाँमा यथावत् रहेको छ। यसबीच रिजर्भ भने ३.७४ प्रतिशतले बढेर २५ अर्ब २५ करोड रुपैयाँ पुगेको छ।
बैंकको पुँजी पर्याप्तता अनुपात १२.४३ प्रतिशतबाट बढेर १३.६६ प्रतिशत पुगेको छ। यसले बैंकको पुँजीगत आधारमा सुधार भएको संकेत गर्छ। कर्जा विस्तार र जोखिमभारित सम्पत्तिमा हुने परिवर्तनसँगै पर्याप्त पुँजी कायम राख्नु बैंकका लागि महत्वपूर्ण पक्ष हो।
यसैगरी, प्रतिसेयर आम्दानी (ईपीएस) २०.९५ रुपैयाँबाट बढेर ३०.६३ रुपैयाँ पुगेको छ। ईपीएसमा आएको ४६.२० प्रतिशतको वृद्धि बैंकको नाफा वृद्धिसँग समानान्तर छ। नेटवर्थ प्रतिशेयर पनि २५६ रुपैयाँबाट बढेर २८७.७० रुपैयाँ पुगेको छ, जुन १२.३८ प्रतिशतको वृद्धि हो।
कर्मचारी खर्च बढ्यो, तर समग्र नाफामा दबाब परेन
बैंकको कर्मचारी खर्च भने १६.५५ प्रतिशतले बढेर ४ अर्ब ४९ करोड ९२ लाख रुपैयाँ पुगेको छ। अघिल्लो वर्ष यस्तो खर्च ३ अर्ब ८६ करोड ४० लाख रुपैयाँ थियो।
कर्मचारी खर्च बढ्दै जाँदा बैंकको सञ्चालन लागतमा दबाब सिर्जना हुने भए पनि समीक्षा अवधिमा सञ्चालन मुनाफा ६१.६८ प्रतिशतले बढेकाले यसको प्रभाव समग्र नाफामा ठूलो अवरोधका रूपमा देखिएको छैन। आगामी दिनमा भने लागत नियन्त्रण र उत्पादकत्व वृद्धि बैंकको नाफाको दिगोपनका लागि महत्वपूर्ण हुने देखिन्छ।
बजार मूल्य र मूल्य–आम्दानी अनुपात
चौथो त्रैमासको अन्त्यमा नेपाल बैंकको सेयर बजार मूल्य प्रतिकित्ता २६१ रुपैयाँ ६० पैसा रहेको थियो। सोही आधारमा बैंकको त्रैमास अन्त्यको मूल्य–आम्दानी अनुपात (पी/ई रेसियो) ८.५४ गुणा रहेको छ।
यसले बजार मूल्यको तुलनामा बैंकको प्रतिसेयर आम्दानीलाई हेर्दा मूल्यांकन तुलनात्मक रूपमा मध्यम स्तरमा रहेको देखाउँछ। यद्यपि, कुनै पनि बैंकको सेयर मूल्यांकन गर्दा पी/ई अनुपातसँगै सम्पत्तिको गुणस्तर, खराब कर्जा, पुँजी पर्याप्तता, लाभांश क्षमता, कर्जा विस्तार र भविष्यको नाफा वृद्धिलाई समेत सँगसँगै हेर्नुपर्ने हुन्छ।
समग्रमा सुधार, तर आगामी चुनौती कर्जा विस्तार र सम्पत्तिको गुणस्तर
नेपाल बैंकको चौथो त्रैमासको वित्तीय विवरणले नाफा, निक्षेप, कर्जा, सञ्चित आम्दानी, पुँजी पर्याप्तता र प्रतिसेयर आम्दानीलगायतका अधिकांश प्रमुख सूचकमा सुधार देखाएको छ। विशेषगरी कोषको लागत घट्नु र सञ्चालन मुनाफामा आएको उल्लेख्य वृद्धिले बैंकको नाफा वृद्धिलाई बलियो आधार दिएको छ।
तर, खुद ब्याज आम्दानी घटेको तथ्यलाई बेवास्ता गर्न मिल्दैन। निक्षेप २५ प्रतिशतले बढ्दा कर्जा १० प्रतिशतले मात्र बढ्नुले बैंकसँग उपलब्ध स्रोतलाई थप प्रभावकारी रूपमा कर्जामा परिचालन गर्नुपर्ने आवश्यकता देखाउँछ। त्यसमाथि कर्जा विस्तार गर्दा सम्पत्तिको गुणस्तर र खराब कर्जामाथिको नियन्त्रण पनि उत्तिकै महत्वपूर्ण हुनेछ।
त्यसैले, नेपाल बैंकका लागि आगामी चरणमा सस्तो स्रोत कायम राख्दै कर्जा विस्तार बढाउने, ब्याज आम्दानीलाई पुनः विस्तार गर्ने, सञ्चालन लागत नियन्त्रण गर्ने र सम्पत्तिको गुणस्तर जोगाउने विषय नाफाको निरन्तरता कायम गर्ने मुख्य आधार बन्ने देखिन्छ।
शेयर गर्नुहोस

प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार


प्रतिक्रिया