
फ्रान्समा राजनीतिक अस्थिरता चुलिँदा आर्थिक संकटको जोखिम, सेयर र युरो दबाबमा
 (3) (1).gif)
- BFIS News
- 2026 Oct 19 16:53
.gif)
काठमाडौं। फ्रान्समा राजनीतिक अस्थिरता, जनप्रदर्शन र बढ्दो सरकारी ऋणप्रति लगानीकर्ताको चिन्ता गहिरिँदा त्यहाँको सेयर बजार, सरकारी ऋणपत्र र युरो दबाबमा परेका छन्। सोमबार पेरिसको सेयर बजार ओरालो लाग्नुका साथै सरकारी ऋणपत्रको प्रतिफल बढेको छ भने अमेरिकी डलर र बेलायती पाउन्डको तुलनामा युरो कमजोर बनेको छ।
.gif)
फ्रान्सको कमजोर वित्तीय अवस्था र राजनीतिक अनिश्चितताले सरकारी ऋण संकट निम्त्याउन सक्ने आशंका बढिरहेका बेला सप्ताहन्तमा भएका हिंसात्मक प्रदर्शनले लगानीकर्ताको चिन्ता थप बढाएको हो। प्रधानमन्त्री सेबास्टियन लेकोर्नुको अल्पमत सरकारले आगामी सन् २०२७ को बजेट पारित गर्न सक्ने वा नसक्ने विषय पनि बजारको प्रमुख चासो बनेको छ।
सोमबार बिहान कारोबारका क्रममा फ्रान्सको प्रमुख सेयर सूचकांक सीएसी ४० (CAC 40) १.३४ प्रतिशतले घटेको थियो। युरो अमेरिकी डलरको तुलनामा ०.२८ प्रतिशत र बेलायती पाउन्डको तुलनामा ०.२४ प्रतिशतले कमजोर भएको थियो।
त्यस्तै, फ्रान्सको १० वर्षे सरकारी ऋणपत्रको प्रतिफल १० आधार अंकभन्दा बढीले बढेको थियो। दुई वर्षे ऋणपत्रको प्रतिफल ६ आधार अंक र ३० वर्षे ऋणपत्रको प्रतिफल ८ आधार अंकले बढेको थियो। फ्रान्सको दीर्घकालीन सरकारी ऋणपत्रको प्रतिफल दशकौँयताकै उच्च स्तरनजिक पुगेको छ।
ऋणपत्रको प्रतिफल बढ्नु भनेको सरकारले नयाँ ऋण लिँदा वा ऋण पुनर्वित्तीयकरण गर्दा बेहोर्नुपर्ने लागत बढ्नु हो। यसले सरकारी बजेटमाथि थप दबाब सिर्जना गर्नुका साथै वित्तीय स्थायित्वप्रतिको चिन्ता पनि बढाउँछ।
जर्मनीको तुलनामा फ्रान्सको ऋण जोखिम बढ्दै
फ्रान्सको सरकारी ऋणपत्र र जर्मनीको सरकारी ऋणपत्रबीचको प्रतिफल अन्तर बढ्दै गएको छ। ‘ओएटी–बुन्ड स्प्रेड’ (OAT-Bund Spread) भनिने यो अन्तरले जर्मनीको तुलनामा फ्रान्सले ऋण लिन लगानीकर्तालाई कति बढी प्रतिफल दिनुपर्छ भन्ने देखाउँछ।
यो अन्तर युरोपेली सार्वभौम ऋण संकटको समय अर्थात् सन् २०१० को दशकको सुरुवातपछि देखिएका उच्च स्तरमा पुगेको छ। फ्रान्सको सरकारी ऋणपत्रको प्रतिफल इटाली र ग्रिसको तुलनामा समेत माथि पुगेको समाचारमा उल्लेख छ। यसले लगानीकर्ताले फ्रान्सको ऋणलाई तुलनात्मक रूपमा बढी जोखिमपूर्ण ठान्न थालेको संकेत गर्छ।
ऋणपत्रको प्रतिफल अन्तर बढ्दा निजी क्षेत्रले पुँजी जुटाउने लागतसमेत बढ्न सक्छ। साथै, सरकारी वित्तीय अवस्था सुधार्न कर बढाउने वा खर्च कटौती गर्ने नीति ल्याउनुपर्ने दबाबले व्यवसाय र सेयर बजारमा थप अनिश्चितता सिर्जना गर्न सक्छ।
फ्रान्सेली सेयर बजारमा बैंकिङ क्षेत्र विशेष दबाबमा छ। पछिल्ला वर्षमा राजनीतिक अस्थिरताका कारण फ्रान्सको बजारले अन्य युरोपेली बजारको तुलनामा कमजोर प्रदर्शन गरेको छ। देशभित्रबाट करिब १५ प्रतिशत मात्रै आम्दानी गर्ने कम्पनीहरूका सेयरसमेत राजनीतिक र वित्तीय जोखिमबाट प्रभावित भएका छन्।
यसका अतिरिक्त, फ्रान्सको सेयर बजारमा विलासी वस्तु उत्पादन गर्ने कम्पनीहरूको ठूलो प्रभाव छ। चीनका उच्च आय भएका उपभोक्ताको खर्च घट्दा यी कम्पनीहरू प्रभावित भएका छन्, जसले बजारको समग्र प्रदर्शनमा थप दबाब सिर्जना गरेको छ।
हिंसात्मक प्रदर्शनले राजनीतिक संकट थप गहिरियो
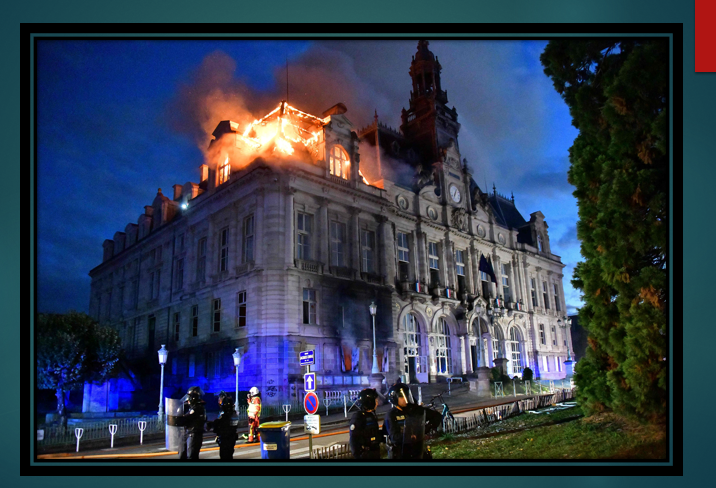
फ्रान्समा राजनीतिक गतिरोध, महँगी र सार्वजनिक सेवाको अवस्थाप्रति असन्तुष्टि जनाउँदै सप्ताहन्तमा लाखौँ मानिस सडकमा उत्रिएका थिए। पेरिस, लियोन र मार्सेईलगायत सहरमा भएका प्रदर्शनका क्रममा भवन र सवारीसाधनमा आगजनी, प्रहरीसँग झडप तथा व्यापक तोडफोडका घटना भएका थिए। प्रदर्शनका क्रममा दुई हजारभन्दा बढी मानिस पक्राउ परेको समाचारमा उल्लेख छ।
प्रदर्शनकारीहरूले राजनीतिक नेतृत्वको निष्क्रियता, जीवनयापनको बढ्दो लागत तथा विद्यालय र स्वास्थ्य सेवाको अवस्थाप्रति असन्तुष्टि जनाएका थिए। यसले राष्ट्रपति इमानुएल म्याक्रोंको नेतृत्वमाथि दबाब बढाएको छ।
आरबीसी ब्लुबे एसेट म्यानेजमेन्टका बजार रणनीति प्रमुख माइक बेलका अनुसार फ्रान्समा देखिएको अवस्थाले अन्तर्राष्ट्रिय लगानीकर्तालाई त्यहाँको सरकारी ऋणपत्रमा लगानी गर्न प्रोत्साहित गर्दैन।
उनले बजारको अवस्था व्याख्या गर्दै फ्रान्समा ‘ऋणपत्र बजारमा विद्रोह हुन्छ, जनता सडकमा उत्रिन्छन् वा दुवै अवस्था एकसाथ देखिन्छन्’ भन्ने जोखिम रहेको बताएका छन्।
बेलका अनुसार फ्रान्सको वित्तीय अवस्था सुधार्न कठिन निर्णय आवश्यक भए पनि त्यस्ता निर्णय कार्यान्वयन गर्न सक्ने राजनीतिक क्षमता कमजोर देखिएको छ। उनले अवकाश उमेर बढाउनेलगायतका सुधार आवश्यक रहेको उल्लेख गर्दै यस्ता प्रस्तावले नै सडकमा ठूलो विरोध निम्त्याउन सक्ने बताए।
फ्रान्सको सरकारी ऋणमा विदेशी लगानीकर्ताको हिस्सा पनि बढेको छ। सन् २०२२ को सुरुवातमा करिब ४८ प्रतिशत रहेको विदेशी लगानीकर्ताको हिस्सा सन् २०२६ को सुरुवातसम्ममा झन्डै ६० प्रतिशत पुगेको छ। बजारमा जोखिमप्रतिको धारणा नकारात्मक हुँदा विदेशी लगानीकर्ताको व्यवहारले ऋणपत्र बजारमा थप उतारचढाव ल्याउन सक्ने जोखिम छ।
सन् २०२७ को बजेट पारित गर्नु सरकारका लागि चुनौती
फ्रान्सको वित्तीय संकटसँग जोडिएको अर्को प्रमुख विषय आगामी राष्ट्रपतीय निर्वाचन र सन् २०२७ को बजेट हो। आगामी निर्वाचनमा दक्षिणपन्थी नेतृ मरीन ले पेनको लोकप्रियता बढिरहेको छ। यसले राजनीतिक अनिश्चितता थप गहिरिएको छ।
प्रधानमन्त्री लेकोर्नुको अल्पमत सरकारका लागि बजेट पारित गर्नु चुनौतीपूर्ण बनेको छ। बजेटसम्बन्धी विवादकै कारण उनका अघिल्ला दुई पूर्ववर्ती प्रधानमन्त्रीले समेत पद गुमाइसकेका छन्।
विश्लेषकहरूका अनुसार फ्रान्सले बजेट घाटा घटाउने विश्वसनीय योजना प्रस्तुत गर्न नसके सरकारी ऋणको लागत थप बढ्न सक्छ। आर्थिक वृद्धि कमजोर हुनु र कुल गार्हस्थ्य उत्पादन (जीडीपी) को तुलनामा बजेट घाटा उच्च रहनुले ऋणपत्रको प्रतिफल बढाउँछ। प्रतिफल बढ्दा सरकारले तिर्नुपर्ने ब्याज खर्च बढ्छ र त्यसले बजेट घाटालाई थप विस्तार गर्न सक्छ। यसरी ऋणको लागत र घाटा एकअर्कालाई बढाउने चक्रमा फ्रान्स फस्न सक्ने चिन्ता छ।
गोल्डम्यान स्याक्सकी वरिष्ठ युरोपेली इक्विटी रणनीतिकार शारोन बेलका अनुसार कठिन निर्णयबिना फ्रान्सको बजेट घाटा घटाउन सहज छैन। घाटा कम गर्न सरकारले खर्च घटाउनुपर्ने वा कर बढाउनुपर्ने हुन्छ।
उनले फ्रान्सेली व्यवसायमा कर बढ्न सक्ने सम्भावनासमेत औँल्याएकी छन्। यस्ता कदम आर्थिक रूपमा आवश्यक भए पनि राजनीतिक रूपमा निकै कठिन हुने उनको भनाइ छ।
क्रेडिट रेटिङ एजेन्सी केबीआरएका सार्वभौम ऋणसम्बन्धी वरिष्ठ निर्देशक केन इगनले भने फ्रान्सेली सरकारी ऋणपत्रप्रति आधारभूत माग अझै बलियो रहेको बताएका छन्। उनका अनुसार गत साता भएका ऋणपत्र निष्कासनमा लगानीकर्ताको माग सन्तोषजनक देखिएको थियो।
उनले सोमबार समग्र बजारमा जोखिमबाट टाढा रहने प्रवृत्ति देखिए पनि फ्रान्सले अन्य बजारको तुलनामा बढी दबाब सामना गरिरहेको बताए। अबको मुख्य प्रश्न फ्रान्सले वित्तीय अवस्था सुधार गर्न कति सहज रूपमा प्रगति गर्न सक्छ भन्ने रहेको उनको भनाइ छ।
युरोपेली केन्द्रीय बैंकको हस्तक्षेप तत्काल आवश्यक छ?
फ्रान्सको बढ्दो ऋण लागतका बीच युरोपेली केन्द्रीय बैंक (ईसीबी) ले हस्तक्षेप गर्नुपर्ने अवस्था आउन सक्ने विषयमा पनि चर्चा भइरहेको छ। गोल्डम्यान स्याक्सकी शारोन बेलले हालको अवस्थाले तत्काल आपत्कालीन हस्तक्षेप आवश्यक बनाइसकेको आफूलाई नलागेको बताएकी छन्।
तर, ऋणपत्रको प्रतिफल अन्तर बढ्दै जाँदा बजारमा तरलता प्रभावित भए ईसीबीले ‘ट्रान्समिसन प्रोटेक्सन इन्स्ट्रुमेन्ट’ प्रयोग गर्न सक्ने उनले बताएकी छन्। यो उपकरणले युरोजोनका देशहरूबीच सरकारी ऋणको लागतमा असामान्य अन्तर बढ्दा त्यसलाई नियन्त्रण गर्न सहयोग पुर्याउने उद्देश्य राख्छ।
यद्यपि, यस्तो हस्तक्षेप राजनीतिक रूपमा संवेदनशील हुन सक्छ। ईसीबीको सहयोग प्राप्त गर्न फ्रान्सले थप कडा वित्तीय सुधार गर्नुपर्ने अवस्था आउन सक्छ। युरोपेली ऋण संकटका बेला ग्रिस, पोर्चुगल र आयरल्यान्डले सामना गरेका कठोर सुधारका अनुभव यस सन्दर्भमा उदाहरणका रूपमा प्रस्तुत गरिएका छन्।
आरबीसी ब्लुबे एसेट म्यानेजमेन्टका माइक बेलले फ्रान्स आफ्नै सार्वभौम ऋण संकटको वास्तविक जोखिममा रहेको बताएका छन्। उनका अनुसार आवश्यक वित्तीय सुधारका प्रस्ताव चुनाव जित्न कठिन बनाउने खालका हुन सक्छन्, जबकि राजनीतिक जनादेशबिना त्यस्ता सुधार लागू गर्न खोज्दा सडकमा व्यापक विरोध हुन सक्छ।
फ्रान्सको बजेट घाटा जीडीपीको करिब ५ प्रतिशत रहेको छ। ईसीबीको अतिरिक्त घाटासम्बन्धी प्रक्रियाअनुसार सामान्य सरकारी बजेट घाटा जीडीपीको ३ प्रतिशतभन्दा बढी हुनु हुँदैन। यसैले फ्रान्सले ईसीबीको सहयोग खोज्नुअघि आफ्नो घाटा घटाउने विश्वसनीय योजना प्रस्तुत गर्नुपर्ने दबाब छ।
बैंक अफ फ्रान्सका गभर्नर इमानुएल मुलिनले भने बढ्दो सरकारी ऋणपत्रको प्रतिफलको मुख्य कारण राजनीतिक अनिश्चितता रहेको बताएका छन्। उनले सरकारको लक्ष्यअनुसार सन् २०२९ सम्ममा बजेट घाटा जीडीपीको ३ प्रतिशतमा झार्न सम्भव रहेको बताएका छन्।
फ्रान्सको वित्तीय अवस्था सुधार्ने प्रयास सफल हुन्छ कि हुँदैन भन्ने विषय आगामी बजेट, राजनीतिक सहमति र सरकारको सुधार कार्यान्वयन गर्ने क्षमतामा निर्भर रहनेछ। तत्कालका लागि भने राजनीतिक अस्थिरता र ऋणको बढ्दो लागतले फ्रान्सेली वित्तीय बजारमाथि दबाब कायम राखेको छ।
शेयर गर्नुहोस

प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार


प्रतिक्रिया