

नेपाली बीमा बजारः विस्तारदेखि परिपक्वताको क्षितिजसम्म, बीमा प्राधिकरणका कार्यकारी निर्देशक सुवेदीको लेख
- सुशिल देव सुवेदी
- 2026 Nov 18 21:14
 (3) (1).gif)
१. प्रस्तावना
मानव सभ्यताको इतिहासलाई अनिश्चितताविरुद्धको अविराम सङ्घर्षको शुइला भन्न सकिन्छ। बाढी, पहिरो, आगलागी, रोगव्याधी वा अकाल मृत्यु जस्ता अनपेक्षित घटना कुन बेला आइलाग्छन्, कसैलाई थाहा हुँदैन । तर तिनको आर्थिक भार एउटै परिवार वा संस्थाको काँधमा थुप्रिन नदिई धेरैमाझ बॉडिदिने सामर्थ्य समाजले वीमामार्फत आर्जन गरेको छ। "दुःख बाँड्दा घट्छ" भन्ने हाम्रो जनभनाइ नै वीमाको दार्शनिक आधारशिला हो । गुठी तथा पर्मजस्ता परम्परागत सामुदायिक अभ्यासमा झल्किने पारस्परिक सहयोगको चेतनालाई आधुनिक अर्थतन्त्रमा वैज्ञानिक, संस्थागत र कानुनी स्वरूप दिने माध्यम पनि बीमा नै हो। शान्ति मन्त्रले कामना गरेको "मा कश्चिद् दुःखभाग्भवेत" अर्थात् कोही पनि दुःखको भागीदार नबनोस् भन्ने भावनाको व्यावहारिक रूप बीमामा भेटिन्छ ।
.gif)
अर्थतन्त्रमा बीमाको भूमिका दुई तहमा बुझ्न सकिन्छ । पहिलो तहमा बीमा जोखिम वाँडफाँटको संयन्त्र हो, जसले विपत्तिपछि परिवार र उद्यमलाई पुनः उठ्ने आधार दिन्छ । दोस्रो तहमा वीमा दीर्घकालीन बचतको सशक्त माध्यम हो । वर्षोंसम्म नियमित रूपमा सङ्कलन हुने बीमाशुल्क पूँजी बजार, बैंकिङ प्रणाली र उत्पादनशील क्षेत्रसम्म पुगेर राष्ट्रिय पूँजी निर्माणको संवाहक बन्छ । त्यसैले बीमा क्षेत्रको अवस्थालाई कम्पनीहरूको व्यावसायिक नतिजाले मात्र नभई अर्थतन्त्रको जोखिम धान्ने क्षमता र बचत परिचालनको सूचकका रूपमा पनि हेरिनुपर्छ ।
यही दृष्टिले नियाल्दा पछिल्लो डेढ दशक नेपाली वीमा क्षेत्रका लागि उल्लेखनीय रूपान्तरणको कालखण्डका रूपमा रहेको छ। आर्थिक वर्ष २०६६/६७ मा रु. १५.२६ अर्व रहेको कुल वीमाशुल्क करिब १४.८८ गुणाले वृद्धि भई आर्थिक वर्ष २०८१/८२ मा रु. २.२७ खर्व पुगेको छ। सोही अवधिमा बीमा क्षेत्रको लगानी रु. ३५.८६ अर्ववाट रु. ८.७० खर्ब पुगेको छ। कुल गार्हस्थ्य उत्पादनको तुलनामा बीमाशुल्कको अनुपात अर्थात् बीमा पहुँच (Insurance Penetration) १.३० प्रतिशतबाट ३.६६ प्रतिशतमा उक्लिएको छ ।
तर आकारको विस्तारले मात्र विकासको सम्पूर्ण कथा भन्दैन । वृद्धि कुन स्रोतबाट आयो, कुन उत्पादनमा केन्द्रित भयो, बजारको बनावट कसरी बदलियो र जोखिम कहाँ थुप्रियो भन्ने प्रश्नले नै त्यसको गुणस्तर निर्धारण गर्छ । पछिल्ला तथ्याङ्कले यस सम्बन्धमा केही स्पष्ट सङ्केत दिएका छन् । वृद्धिको गति अघिल्लो दशकका तुलनामा स्थायित्वतर्फ रहेको छ । गाभ्ने गाभिने प्रक्रियापछि वीमकको सङ्ख्या घटे पनि संस्थाहरू आकारमा ठूला र पुँजीमा सबल बनेका छन् । जीवन बीमामा नवीकरण वीमाशुल्कको भार बढेको छ भने एकल बीमाशुल्क तीव्र गतिमा फैलिएको छ। पुनर्वीमामा स्वदेशी संस्थाको अंश पनि उल्लेख्य रूपमा उकालो लागेको छ ।
२. ऐतिहासिक पृष्ठभूमि
नेपालमा स्वदेशी संस्थागत बीमाको बीजारोपण वि.सं. २००४ मा भएको हो । वि.सं. २००४ असोज ८ गते नेपाल बैंक लिमिटेडको पहलमा "नेपाल मालचलानी तथा वीमा कम्पनी लिमिटेड" स्थापना भयो, जुन कालान्तरमा नेपाल इन्स्योरेन्स कम्पनी लिमिटेडका रूपमा आज पनि वजारमा क्रियाशील छ । वि.सं. २०२४ पुस १ मा सरकारी स्वामित्वमा राष्ट्रिय बीमा संस्थान स्थापना भयो र राष्ट्रिय बीमा संस्थान ऐन, २०२५ बमोजिम वि.सं. २०२५ पुस १ देखि औपचारिक रूपमा कारोवार सुरु गर्यो । यसरी स्वदेशी वीमाको जग झन्डै आठ दशकअघि र सार्वजनिक क्षेत्रको बीमकको जग झन्डै छ दशकअघि नै बसालिएको थियो ।
वीमा ऐन, २०४९ पछि निजी क्षेत्रको सहभागिता बढ्दै जाँदा जीवन र निर्जीवन दुवैतर्फ बीमकको सङ्ख्या क्रमशः थपियो । फलस्वरूपः एकातर्फ राष्ट्रिय बीमा संस्थानको कारोवार जीवन र निर्जीवनतर्फ छुट्याइएर राष्ट्रिय बीमा कम्पनी लिमिटेड र राष्ट्रिय जीवन बीमा कम्पनी लिमिटेडबाट हुने गरी सञ्चालनमा आयो भने अर्कातर्फ सशस्त्र द्वन्द्वकालमा हुलदङ्गा तथा आतङ्कवादजन्य जोखिम धान्न खडा गरिएको वीमा पुलको उत्तराधिकारीका रूपमा नेपाल पुनर्वीमा कम्पनी स्थापना भयो । वि.सं. २०७८ मा निजी क्षेत्रको हिमालयन रिइन्स्योरेन्सले इजाजत पाएपछि स्वदेशी पुनर्वीमा वजारले दोस्रो स्तम्भ पायो ।
संस्थागत यात्रामा वि.सं. २०७९ एउटा ऐतिहासिक मोड बन्यो । कात्तिक २२ गतेदेखि बीमा ऐन, २०७९ प्रारम्भ हुँदा बीमा ऐन, २०४९ र राष्ट्रिय बीमा संस्थान ऐन, २०२५ खारेज भए । दशकौं लामो नियामकीय विरासत बोकेको बीमा समिति स्वतः नेपाल बीमा प्राधिकरणमा रूपान्तरित भयो र राष्ट्रिय बीमा संस्थानलाई पब्लिक लिमिटेड कम्पनीमा परिणत गर्ने बाटो खुल्यो। त्यसपछि आएका राष्ट्रिय बीमा नीति, २०८० र वीमा नियमावली, २०८१ ले बीमा क्षेत्रको नीतिगत तथा कानुनी संरचनालाई थप सुदृढ बनाएका छन् ।
आ.व. २०६६/६७ लाई यस लेखको सुरुवाती विन्दु मान्दा त्यसवेलाको बीमा बजार आकारमा सानो थियो तर त्यसमा निर्जीवन बीमाको उल्लेखनीय उपस्थिति थियो । त्यस वर्ष कुल बीमा शुल्कमा जीवन बीमाको अंश ५७.४३ प्रतिशत र निर्जीवन बीमाको अंश ४२.५७ प्रतिशत थियो । बीमकका शाखा कार्यालय ३४० वटा, कर्मचारी २,५८१ जना र अभिकर्ता ६६,७९९ जना थिए । क्षति मूल्याङ्कन गर्ने सर्भेयरको सड्या १३८ मात्र थियो ।
समयसँगै बजारको आकार मात्र नभई बनावट पनि फेरियो । आ.व. २०७७/७८ मा १९ जीवन र २० निर्जीवन बीमक सञ्चालनमा थिए । त्यसपछिको गाभ्ने-गाभिने (मर्जर) अभियानमा जीवनतर्फ ९ र निर्जीवनतर्फ १२ गरी २१ वीमक एकआपसमा गाभिएर १० संस्थामा रूपान्तरित भए । फलस्वरूप आज जीवन र निर्जीवन दुवैतर्फ १४/१४ बीमक कायम छन्। यसैवीच आर्थिक वर्ष आ.व. २०७९/८० र आ.व. २०८०/८१ मा तीन लघु जीवन र चार लघु निर्जीवन बीमकले इजाजत पाएपछि बजारमा नयाँ अध्याय थपिएको छ। यी सात लघुबीमकका केन्द्रीय कार्यालय सातै प्रदेशमा हुने गरी विराटनगर, जनकपुर, भरतपुर, पोखरा, बुटवल, वीरेन्द्रनगर र धनगढीमा रहनु वीमाको विकेन्द्रीकरणतर्फको सुखद सङ्केतका रूपमा रहेको छ। हाल स्वामित्वका आधारमा सरकारी ३, स्वदेशी लगानीका २९, विदेशी ३ र संयुक्त लगानीका २ वीमक छन् । बजार मूलतः स्वदेशी निजी पुँजीमा आधारित भए पनि सरकारी र विदेशी स्वामित्वका संस्थाको उपस्थितिले यसलाई मिश्रित र बहुआयामिक स्वरूप दिएको छ ।
३. डेढ दशकको बीमा बजार विश्लेषण
तथ्याङ्कलाई केवल अङ्ग मात्र नभई कुनै क्षेत्रले हिँडेको बाटो कस्तो रह्यो भन्ने चित्रण गर्ने पदचिह्नका रूपमा लिन सकिन्छ । डेढ दशकको यात्रालाई केही प्रतिनिधि वर्षका प्रमुख सूचकमार्फत यसरी नियाल्न सकिन्छ :
तालिका १: डेढ दशकका प्रमुख सूचक (प्रतिनिधि वर्ष)
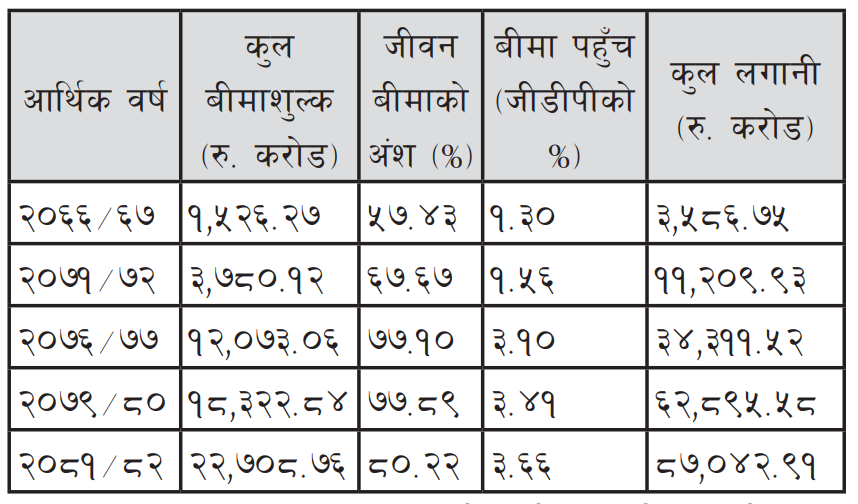
स्रोतः नेपाल बीमा प्राधिकरण
३.१ दोब्बर वृद्धिको गति
पन्ध्र वर्षमा कुल वीमाशुल्क १४.८८ गुणा हुनुलाई औसत वार्षिक चक्रीय वृद्धिदर (CAGR) मा रूपान्तरण गर्दा १९.७२ प्रतिशत हुन आउँछ । सरल भाषामा भन्दा यस अवधिको तथ्याङ्गका आधारमा बीमा बजार औसतमा झन्डै पाँच वर्षमा दोब्बर भएको देखिएको छ । पछिल्लो दस वर्ष आ.व. २०७१/७२ देखि आ.व. २०८१/८२ सम्म हेर्दा पनि बीमाशुल्क ६.०१ गुणा बढेको छ र औसत वार्षिक वृद्धिदर १९.६४ प्रतिशत रहेको छ।
तर यो यात्रा सधैं सिधा उकालो रहेन; यसमा आरोह र अवरोह दुवै देखिए । आ.व. २०७५/७६ मा कुल वीमाशुल्क ४५.५९ प्रतिशतले बढेर समग्र अवधिकै उच्चतम वृद्धि रहेको देखिएको छ भने आ.व. २०७९/८० मा वृद्धिदर २.९८ प्रतिशतमा खुम्चिएको देखिएको छ । पाँच/पाँच वर्षका खण्डमा तुलना गर्दा आ.व. २०७१/७२ देखि आ.व. २०७६/७७ सम्म औसत वार्षिक वृद्धिदर २६.१४ प्रतिशत रहेकामा आ.व. २०७६/७७ देखि आ.व. २०८१/८२ सम्म यो १३.४७ प्रतिशतमा झरेको छ अर्थात् पछिल्लो पाँच वर्षको औसत वृद्धिदर अघिल्लो पाँच वर्षको झन्डै आधा रहेको छ ।
३.२ वृद्धिका चार चरणः आरोह-अवरोहको लय
डेढ दशकलाई समग्रमा नियाल्दा वीमा क्षेत्रको वृद्धिलाई चार स्पष्ट चरणमा बाँड्न सकिन्छ । पहिलो चरण (आ.व. २०६७/६८-आ.व. २०७४/७५): स्थिर विस्तार । यस अवधिका अधिकांश वर्षमा वीमाशुल्क २२ देखि ३० प्रतिशतको हाराहारीमा बढेको देखिएको छ ।
दोस्रो चरण (आ.व. २०७५/७६-आ.व. २०७८/७९): तीव्र उछाल । आ.व. २०७५/७६ मा एकै वर्षमा बीमाशुल्क ४५.५९ प्रतिशतले बढ्यो र कुल बीमाशुल्कमा जीवन बीमाको अंश ६८.७६ प्रतिशतबाट ७५.०६ प्रतिशत पुग्यो । त्यसपछिका तीन वर्षमा पनि वृद्धिदर १६ देखि २७ प्रतिशतका हाराहारीमा रह्यो ।
तेस्रो चरण (आ.व. २०७९/८०-आ.व. २०८०/८१०: सुस्तता । यस अवधिमा वृद्धिदर क्रमशः २.९८ र ७.९१ प्रतिशतमा सीमित रहेको देखिन्छ भने जीवन वीमाको नयाँ व्यवसाय बीमाशुल्क समेत २४.७० प्रतिशतले घटेको देखिन्छ ।
चौथो चरण (आ.व. २०८१/८२ देखि हालसम्म): पुनरुत्थान । आ.व. २०८१/८२ मा वृद्धिदर १४.८५ प्रतिशत र आ.व. २०८२/८३ को चैत मसान्तसम्मको तुलनात्मक वृद्धि पनि १३.२८ प्रतिशत रहेको देखिन्छ । आ.व. २०८२/८३ मा जीवन बीमाशुल्कले पहिलो पटक रु. दुई खर्वको सीमा नाघेको देखिएको छ ।
यो चरणगत प्रवृत्तिले एउटा महत्त्वपूर्ण यथार्थ उजागर गरेको छ । नेपाली वीमा बजार अब सानो आधारमा हुने उच्च प्रतिशत वृद्धिको अवस्था पार गरिसकेको छ । वार्षिक बीमाशुल्क रु. २ खर्ब नाघेपछि पहिलेजस्तो तीव्र प्रतिशत वृद्धि कायम राख्नु स्वाभाविक रूपमा कठिन हुन्छ। त्यसैले अवको मूल प्रश्न वृद्धिदर कति छ भन्दा पनि त्यो वृद्धि कति दिगो, कति विविधीकृत र कति गुणस्तरीय छ भन्ने हो ।
३.३ जीवन बीमाको प्रभुत्व र बचतमुखी चरित्र
डेढ दशकको सवैभन्दा स्पष्ट संरचनात्मक परिवर्तन जीवन र निर्जीवन बीमावीचको फराकिलो हुँदै गएको अन्तर हो । तालिका १ मा देखिएअनुसार जीवन वीमाशुल्कको अंश आ.व. २०६६/६७ मा ५७.४३ प्रतिशत रहेकामा आ.व. २०८१/८२ मा आइपुग्दा २०.७८ गुणाले बढेर ८०.२२ प्रतिशत पुगेको छ । उक्त तथ्याङ्गको विश्लेषण गर्दा जीवन बीमाको औसत वार्षिक वृद्धिदर २२.४२ प्रतिशत र निर्जीवन बीमाको १३.७६ प्रतिशत देखिन्छ । सरल भाषामा भन्नुपर्दा आज बीमा बजारमा सङ्कलन हुने हरेक पाँच रुपैयाँमध्ये चार रुपैयाँ जीवन बीमावाट आउने देखिएको छ ।
यसरी जीवन बीमाको प्रभुत्वको जग बचतमुखी बीमा योजना रहेका छन् । आ.व. २०८१/८२ को कुल जीवन बीमाशुल्कमध्ये सावधिक जीवन बीमाको अंश ५६.३८ प्रतिशत, अग्रिम भुक्तानी सावधिक जीवन बीमाको १९.३१ प्रतिशत, सावधिक तथा आजीवन जीवन बीमाको १०.३८ प्रतिशत र वालवच्चासम्बन्धी सावधिक जीवन बीमाको १.६० प्रतिशत रहेको छ। यी चार बचतमुखी योजनाको संयुक्त अंश ८७.६८ प्रतिशत पुग्छ । आ.व. २०७७/७८ मा समेत यो अनुपात ८५.९८ प्रतिशत रहेको थियो। यसले नेपाली जीवन बीमा बजारको मूल चरित्र बचतमुखी रहँदै आएको र त्यसमा उल्लेख्य परिवर्तन नआएको देखिएको छ ।
पछिल्ला वर्षमा एकल बीमाशुल्क (Single Premium) को वृद्धिको नयाँ प्रवृत्ति देखिएको छ । आ.व. २०८०/८१ मा रु. ६.५ अर्व रहेको एकल बीमाशुल्क आ.व. २०८१/८२ मा ७५.७६ प्रतिशतले बढेर रु. ११.५४ अर्व पुगेको छ। पछिल्लो दुई वर्षमै यो झन्डै तीन गुणा वृद्धि भएको देखिएको छ । यस प्रवृत्तिका मूलतः दुई पाटा देखिन्छन् । एकातिर एकमुस्ट वचत भएका ग्राहकमाझ बीमालाई बचत र सुरक्षाको संयुक्त विकल्पका रूपमा रोज्ने चेतना बढेको छ भने अर्कातिर एकल बीमाशुल्क योजना बैंक निक्षेप र अन्य वित्तीय उपकरणको प्रतिफलसँग प्रत्यक्ष प्रतिस्पर्धामा रहेकाले वृद्धि हुँदै गएको देखिन्छ । त्यसैले यस्ता योजनामाथिको अत्यधिक निर्भरताले बीमकको सम्पत्ति-दायित्व व्यवस्थापन (Asset-Liability Management) र प्रत्याभूत प्रतिफलसम्बन्धी जोखिम बढाउन सक्छ ।
३.४ परिपक्वताको प्रतिफलः बढ्दो दाबी र समर्पण
वीमाशुल्क सङ्कलनसँगै जीवन बीमावाट हुने भुक्तानी पनि तीव्र गतिमा बढेको छ। जीवनतर्फका बीमकको कुल दावी भुक्तानी आ.व. २०७७/७८ को रु. ३६.५६ अर्बबाट आ.व. २०८१/८२ मा रु. ७७.१९ अर्ब पुगी १११.११ प्रतिशतले वृद्धि हुँदै गर्दा सोही अवधिको वीमाशुल्कको वृद्धि भने ५०.४० प्रतिशत रहेको देखिन्छ ।
यस भुक्तानीमा मृत्यु दावीको अंश करिब १० प्रतिशत मात्र रहनुले कुल भुक्तानीको ठूलो अंश अवधि पूरा भएका वा आंशिक भुक्तानी दिने बचतमुखी बीमालेखसँग सम्बन्धित रहेको देखिन्छ अर्थात् नेपाली जीवन बीमा पोर्टफोलियो परिपक्व हुँदै भुक्तानीको चरणमा प्रवेश गरिरहँदा बीमकको तरलता व्यवस्थापन र लगानीको अवधि मिलानतर्फ विशेष ध्यान दिनु आवश्यक रहेको छ ।
३.५ निर्जीवन बीमाः मोटरबाट सम्पत्ति र पूर्वाधारतर्फ
निर्जीवन बीमाको आन्तरिक बनावटमा पछिल्ला पाँच वर्षमा उल्लेखनीय परिवर्तन आएको छ । मोटरमा केन्द्रित परम्परागत बजार अब निर्माण, पूर्वाधार र सम्पत्तिको जोखिमतर्फ फैलिंदै गएको देखिन्छ ।
तालिका २ः निर्जीवन बीमाको प्रत्यक्ष बीमाशुल्क
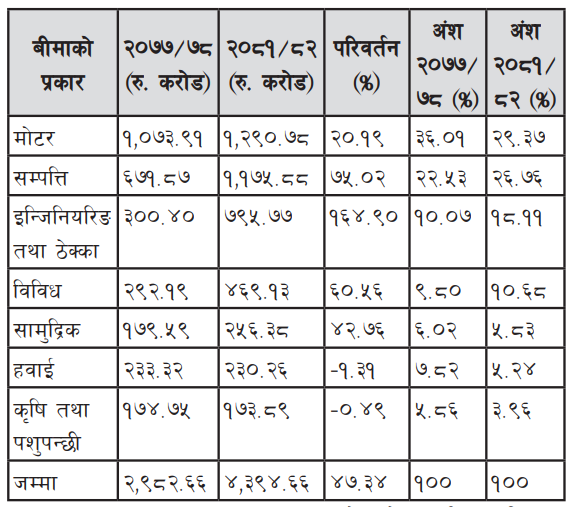
कुल बीमाशुल्कमा मोटर बीमाको अंश आ.व. २०७७/७८ को ३६.०१ प्रतिशतबाट आ.व. २०८१/८२ मा २९.३७ प्रतिशतमा झरेको छ भने सबैभन्दा तीव्र वृद्धि इन्जिनियरिङ तथा ठेक्का जोखिम बीमामा देखिएको छ । सम्पत्तिको बीमा पनि ७५.०२ प्रतिशतले बढेर मोटरपछिको दोस्रो ठूलो खण्ड बनेको छ । यसले पछिल्ला वर्षहरूमा निर्जीवन बीमाको वृद्धि मोटरमा मात्र सीमित नरही निर्माण, पूर्वाधार र सम्पत्तिसँग सम्बन्धित जोखिमतर्फ विस्तार भएको देखिन्छ ।
३.६ लगानी, पुँजी र पूर्वाधारः दीर्घकालीन पुँजीको भण्डार
बीमाशुल्कभन्दा पनि तीव्र गतिमा बढेको सूचक लगानी हो। आ.व. २०६६/६७ मा रु. ३५.८६ अर्व रहेको बीमा क्षेत्रको लगानी आ.व. २०८१/८२ मा करिब २४.२७ गुणाले बढी रु. ८.७० खर्ब पुगेको छ । कुल लगानीमा जीवन बीमकको अंश ८७.२७ प्रतिशत रहेको छ ।
पुँजीको आधार पनि बलियो बनेको छ। जीवनतर्फका बीमकको चुक्ता पुँजी आ.व. २०७७/७८ को रु. ४०.८४ अर्ववाट आ.व. २०८१/८२ मा ७५.६० प्रतिशतले वृद्धि भई रु. ७१.७१ अर्ब पुगेको छ । सोही अवधिमा निर्जीवनतर्फका वीमकको चुक्ता पुँजी रु. २१.०७ अर्बबाट ३९.२४ प्रतिशतले वृद्धि भई रु. २९.३४ अर्व पुगेको छ ।
बजारको पूर्वाधार पनि उल्लेखनीय रूपमा फैलिएको छ । आ.व. २०६६/६७ देखि आ.व. २०८१/८२ सम्ममा शाखा कार्यालय ३४० वाट २,९९४, कर्मचारी २,५८१ बाट १२,३३६, अभिकर्ता ६६,७९९ बाट ४,०४,५६४ र सर्भेयर १३८ बाट १,३११ पुगेका छन् तर शाखा विस्तार सधैं एकनास नरही आ.व. २०७८/७९ मा ३,३६६ पुगेको शाखा सङ्ख्या आ.व. २०७९/८० मा २,८०१ मा झरेको थियो । यो गिरावट गाभ्ने-गाभिने प्रक्रियाको फलस्वरूप भएको देखिन्छ ।
३.७ कम बीमक, सबल संस्थाः सुदृढीकरणपछिको बजार संरचना
गाभ्ने-गाभिने प्रक्रियापछि बीमकको सड्या घटेसँगै संस्थाको औसत आकार उल्लेख्य रूपमा बढेको छ । आ.व. २०७७/७८ मा १९ जीवन वीमकको औसत बीमाशुल्क रु. ६.३७ अर्ब रहेकामा आ.व. २०८१/८२ मा लघु जीवन बीमकबाहेक १४ जीवन वीमकको औसत रु. १२.९३ अर्व पुगेको छ। सोही अवधिमा निर्जीवनतर्फ प्रति बीमक औसत प्रत्यक्ष बीमाशुल्क रु. १.४९ अर्वबाट रु. ३.०७ अर्ब पुगेको छ ।
तर बजारको केन्द्रीकरणमा केही समस्या रहेको देखिएको छ । आ.व. २०८१/८२ मा कुल जीवन वीमाशुल्कमा सवैभन्दा ठूलो एक बीमकको अंश २६.४६ प्रतिशत, ठूला तीन वीमकको अंश ४९.८१ प्रतिशत र ठूला पाँच बीमकको अंश ६५.८१ प्रतिशत रहेको देखिएको छ । निर्जीवनतर्फ यी अनुपात क्रमशः १२.८०, ३३.६० र ५१.४८ प्रतिशत रहेको छ । यसरी जीवन बीमा बजार निर्जीवनको तुलनामा निकै बढी केन्द्रित रहेको छ ।
३.८ पुनर्बीमाः स्वदेशी धारण क्षमताको उदय
पछिल्ला पाँच वर्षमा सबैभन्दा स्पष्ट संरचनात्मक परिवर्तन पुनर्वीमामा रहेको देखिन्छ । जीवन वीमकले स्वदेशी पुनींमकलाई हस्तान्तरण गरेको पुनर्वीमा शुल्क आ.व. २०७७/७८ को रु. ९७.८५ करोडबाट आ.व. २०८१/८२ मा रु. २.८८ अर्व पुगेको छ । विदेशी बजारमा हस्तान्तरण गरिएको रकम भने रु. १.१९ अर्वबाट रु. ७४.११ करोडमा झरेको छ । फलस्वरूप जीवन वीमाको पुनर्वीमामा स्वदेशी अंश ४५.०७ प्रतिशतबाट ७९.५५ प्रतिशत पुगेको छ ।
ठूला जोखिमका लागि अन्तर्राष्ट्रिय बजारमाथिको निर्भरता अझै उल्लेख्य छ। निर्जीवन बीमकले आ.व. २०८१/८२ मा प्रत्यक्ष बीमाशुल्कको ५४.२४ प्रतिशत बराबर रकम पुनर्वीमामा हस्तान्तरण गरेका छन् । वीमकले आ.व. २०८२/८३ मा विदेशमा पुनर्वीमा शुल्क भुक्तानीका लागि दश प्रकारका मुद्रामा कुल १,६७३ कारोबारका लागि विदेशी मुद्रा सिफारिस माग गरिएको छ। यसरी स्वदेशी पुनर्वीमा क्षमताको विस्तारले वीमाशुल्कको ठूलो अंश देशभित्रै राख्न, विदेशी मुद्राको वहिर्गमन घटाउन र राष्ट्रिय जोखिम धारण क्षमता बलियो बनाउन मदत गरेको छ तर यसले जोखिमलाई दुई स्वदेशी पुनर्वीमकमा केन्द्रित पनि गर्छ । त्यसैले स्वदेशी धारण क्षमतासँगै पुनर्वीमकको पुँजी पर्याप्तता, पुनःपुनर्वीमा (Retrocession) व्यवस्था र ठूला विपद्धन्य दावी धान्ने सामर्थ्यलाई समानान्तर रूपमा सुदृढ गर्नुपर्ने हुन्छ ।
४. वर्तमान चुनौती
वीमा बजारको विस्तार तथा परिपक्वताको यात्रामा केही चुनौतीहरू रहेका छन् । यस्ता चुनौतीलाई सम्बोधन गर्दै गर्दा ती भोलिका लागि अवसरमा रूपान्तरित हुन सक्छन् ।
वृद्धिको गुणस्तर र दिगोपनः पछिल्ला पाँच वर्षको बीमाशुल्कको औसत वार्षिक वृद्धिदर १३.४७ प्रतिशत अघिल्लो पाँच वर्षको २६.१४ प्रतिशत झन्डै आधा रहेको देखिएको छ। जीवन बीमाशुल्कमा नवीकरणको अंश ७५ प्रतिशतको हाराहारीमा पुगेको छ र नयाँ व्यवसायको वृद्धि ठूलो मात्रामा एकल वीमाशुल्कमा निर्भर देखिन्छ । नियमित बीमाशुल्क तिर्ने नयाँ बीमालेखको सुस्त वृद्धि दीर्घकालीन वृद्धिका लागि चुनौतीपूर्ण रहेको छ ।
जोखिम सुरक्षामा चुनौतीः जीवन बीमाशुल्कको ८७.६८ प्रतिशत बचतमुखी सावधिक समूहमा केन्द्रित रहनु बीमाको मूल उद्देश्य अर्थात् जोखिम सुरक्षाका दृष्टिले अझै गौण रहेको देखाउँछ । बचतमुखी योजनाको प्रभुत्वले बीमकलाई व्याजदर र लगानी प्रतिफलको उतारचढावप्रति बढी संवेदनशील बनाउँने चुनौतीसमेत रहेको छ ।
बीमालेखको निरन्तरताः समर्पण मूल्य भुक्तानी बीमाशुल्कको १०.८६ प्रतिशत पुग्नुले विक्रीको गुणस्तर, ग्राहकको आवश्यकता अनुरूपको बीमा योजना र विक्रीपछिको सेवामा गम्भीर सुधारको आवश्यकता देखिएको छ ।
महाविपत्ति, दावीको चाप र नाफाको दवावः निर्जीवन बीमाको दाबी अनुपात ४५ देखि ६४ प्रतिशतबीच उतारचढावमा रहेको छ। साथै वि.सं. २०८२ भदौ २३ र २४ गते मुलुकमा सिर्जित असहज परिस्थितिमा भौतिक संरचनामा पुगेको क्षतिवापत बीमकमा रु. २३ अर्बभन्दा बढीको दाबी परेको छ। त्यस्तै त्रिशूली तथा भोटेकोशीमा आएको बाढीका कारण समेत ठूलो क्षति भई निर्जीवन बीमा क्षेत्रमा ठूलो दाबीको चाप बढेको छ । यसले आगामी अवधिमा बीमक र पुनर्वीमकको तरलता तथा नाफामा चाप पर्न सक्ने चुनौती बढेको छ ।
सोल्भेन्सी र जोखिममा आधारित पुँजीः जीवन बीमकको सोल्भेन्सी अनुपातको मध्यिका (Median) आ.व. २०७८/७९ मा ३.४७ रहेकामा आ.व. २०८१/८२ मा १.६६ मा झरेको छ । १३ जीवन बीमकमध्ये ९ वटाको अनुपात आ.व. २०८१/८२ मा २ भन्दा कम रहेको देखिएको छ । प्राधिकरणले २०८३ मा "रिस्क बेस्ड क्यापिटल एण्ड सोल्भेन्सी निर्देशिका जारी गरी बीमकले आफ्ना जोखिमअनुसार पर्याप्त पुँजी कायम गर्नुपर्ने व्यवस्था सुनिश्चित गर्न खोजिएका सन्दर्भमा यो सूचक अझ निकट निगरानीको विषय बनेको छ ।
अन्तर्राष्ट्रिय दूरीः सन् २०२४ मा नेपालको कुल बीमा पहुँच ३.४ प्रतिशत रहँदै गर्दा विश्वको भने औसत ७.३ प्रतिशत रहेको थियो। वीमा घनत्व (प्रतिव्यक्ति बीमाशुल्क) नेपालमा ४८ अमेरिकी डलर रहँदै गर्दा भारतको ९७ डलर र विश्वको औसत ९४३ डलर रहेको तथ्याङ्कले नेपालको बीमा बजारको अन्तर्राष्ट्रिय दूरी झन् बढ्दै गरेको देखिएको छ ।
बदलिंदो नीतिगत परिवेशः आ.व. २०८३/८४ को बजेटमा नेपाली बीमकबाट जारी हुने वीमाइको कम्तीमा २० प्रतिशत नेपाल पुनर्वीमा कम्पनीमार्फत गराउनुपर्ने, दीर्घकालीन प्रकृतिका बीमाको सामूहिक बीमा कोषको नेतृत्व तथा सञ्चालन नेपाल पुनर्वीमा कम्पनीबाट गर्ने र जोखिम न्यूनीकरणका लागि पुनर्बीमाको निश्चित अंश विदेशी पुनर्बीमकसँग पनि गराउनुपर्ने व्यवस्था उल्लेख रहेको छ। साथै लामो समयदेखि स्थिर रहेको तेस्रो पक्ष बीमाङ्ग रु. १० लाख पुऱ्याउने, दुर्घटना, घातक रोग र ढुवानीजस्ता बीमा अनिवार्य गर्ने र सहरी क्षेत्रमा भवन निर्माणको नक्सा स्वीकृत गर्दा बीमा अनिवार्य गर्ने व्यवस्था पनि समेटिएको छ। यिनको प्रभावकारी कार्यान्वयनले बीमाको दायरा फराकिलो बनाउने र स्वदेशी धारण क्षमता बढाउने अपेक्षा गरिएको छ ।
५. निष्कर्ष
डेढ दशकको तथ्याङ्कले नेपाली बीमा क्षेत्रको अविराम यात्रालाई स्पष्ट रूपमा चित्रित गरेको छ। यस लेखमा औंल्याइएका तथ्याङ्क तथा विश्लेषणअनुसार वीमा अर्थतन्त्रको सबल वित्तीय स्तम्भ बनिसकेको छ । गाभ्ने-गाभिने प्रक्रियाले संस्थालाई ठूलो र पुँजीगत रूपमा बलियो बनाएको छ भने लघुवीमक र दोस्रो पुनर्वीमकको प्रवेशले बजारको संरचनालाई थप पूर्णता दिएको छ । तर वीमा विस्तारसँगै वृद्धिको गति केही कम हुनु, जीवन वीमा बचतमुखी उत्पादनमा केन्द्रित रहनु, नयाँ व्यवसाय एकल वीमाशुल्कमा निर्भर रहनु, समर्पण र व्यतीत बीमालेखको सड्या व्याप्त हुनु जस्ता समस्या तथा चुनौतीहरू बीमा बजारमा व्याप्त रहेका छन् । हाल निर्जीवन बीमा महाविपत्तिको चापमा रहेको छ भने जीवन वीमकको सोल्भेन्सी अनुपातमा गिरावट देखिएको छ। त्यसैले नेपाली बीमा बजार अहिले विस्तार र परिपक्वताको संघारमा उभिएको छ भन्ने कुरा प्रस्ट हुन्छ ।
आगामी मार्गचित्रमा बचतमुखी योजनाको वलियो आधार कायम राख्दै म्यादी र कम लागतमा जोखिम सुरक्षा दिने योजनालाई प्रवर्द्धन गर्न सकिए बीमाशुल्कको आधार मात्र नभई वीमाको सामाजिक उपयोगिता पनि बढ्न जान्छ । निर्माण र लगानीका गतिविधि बढ्दै जाँदा इन्जिनियरिङ र सम्पत्ति बीमा थप विस्तार हुने सम्भावना रहेको छ। यसका लागि ठूला जोखिमको सही मूल्याङ्कन, प्राविधिक सर्भेक्षण क्षमता र पर्याप्त पुनर्वीमा व्यवस्थाको क्षेत्रमा ध्यान दिनु महत्त्वपूर्ण रहेको छ। ठूला जोखिममा अन्तर्राष्ट्रिय बजारको साझेदारी आवश्यक रहे पनि स्वदेशी पुनर्वीमकको पूँजी र प्राविधिक क्षमता बढाउँदै विदेशी मुद्राको बहिर्गमन क्रमशः घटाउन सकिन्छ । पछिल्ला महाविपत्तिका अनुभवले विपद् जोखिम वित्तका नवीन उपकरण र सन्तुलित पुनःपुनर्वीमा संरचनाको आवश्यकता पनि औंल्याएका छन् । रु. ८.७० खर्बभन्दा बढीको लगानी कोषलाई दीर्घकालीन दायित्वअनुरूप सुरक्षित र उत्पादनशील क्षेत्रमा परिचालन गर्न सकिए बीमा क्षेत्रले राष्ट्रिय पुँजी निर्माण र पूर्वाधार विकासमा अझ ठूलो योगदान दिन सक्छ ।
सन्दर्भ सामग्री
नेपाल बीमा प्राधिकरण, वीमा तथ्याङ्ग वार्षिक पुस्तिका २०८१/८२ (असार २०८३) ।
नेपाल वीमा प्राधिकरणका अन्य तथ्याङ्क, प्रतिवेदन, दस्तावेजहरू ।
बीमा ऐन, २०७९; राष्ट्रिय बीमा नीति, २०८०; बीमा नियमावली, २०८१; आर्थिक वर्ष २०८३/८४ को बजेटमा उल्लिखित बीमासम्बन्धी व्यवस्था; रिस्क बेस्ड क्यापिटल एण्ड सोल्भेन्सी निर्देशिका, २०८३ ।
राष्ट्रिय तथ्याङ्क कार्यालय, राष्ट्रिय लेखा अनुमान ।
स्विस रि इन्स्टिच्युट, सिग्मा नम्बर= २/२०२५; IRDAI वार्षिक प्रतिवेदन २०२४-२५ ।
(सुशील देव सुवेदी नेपाल बीमा प्राधिकरणका कार्यकारी निर्देशक हुन्। प्रस्तुत लेख नेपाल बैंकको वार्षिकोत्सवको अवसरमा प्रकाशन गरेको विशेषाङ्कबाट लिइएको हो।)
शेयर गर्नुहोस
.gif)
प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार
प्रतिक्रिया