
जोखिम व्यवस्थापनको दायरा फराकिलो बनाउँदै राष्ट्र बैंक, जलवायु र साइबर जोखिममा कडाइ
 (3) (1).gif)
- BFIS News
- 2026 Sep 14 18:40
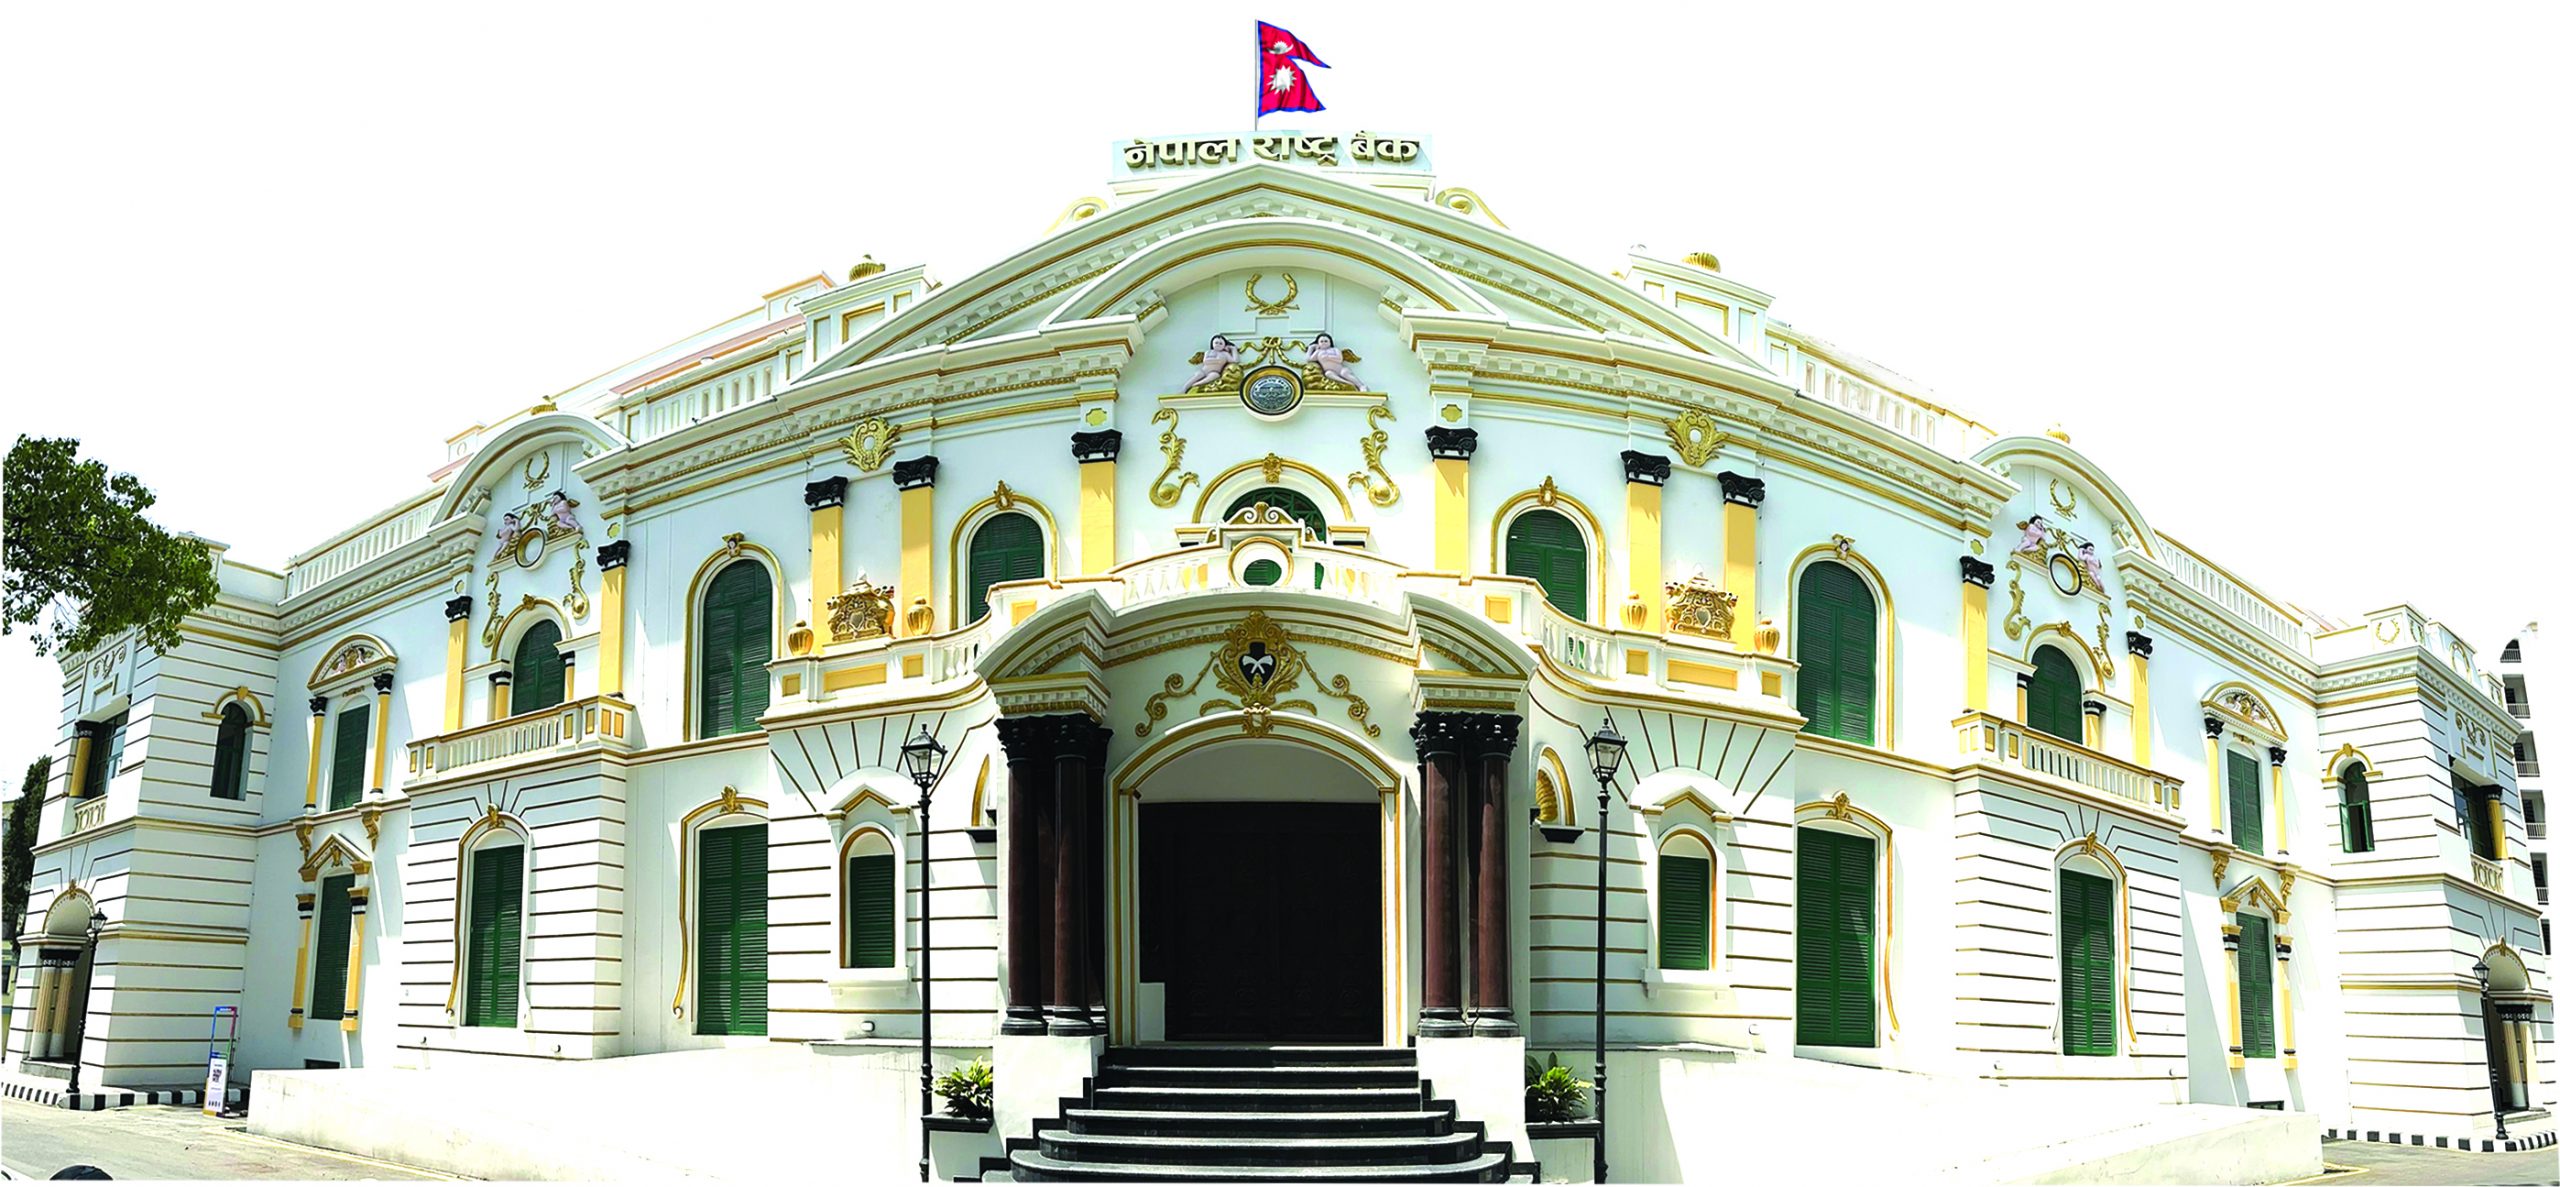

काठमाडौँ । नेपाल राष्ट्र बैंकले बैंक तथा वित्तीय संस्थाहरूका लागि नयाँ ‘जोखिम व्यवस्थापन मार्गदर्शन, २०२६’ जारी गर्दै सन् २०१८ को मार्गदर्शनलाई प्रतिस्थापन गरेको छ। नयाँ व्यवस्थाअनुसार बैंक तथा वित्तीय संस्थाले परम्परागत कर्जा, बजार र सञ्चालन जोखिमसँगै जलवायु परिवर्तन र प्रविधिजन्य जोखिमलाई पनि औपचारिक रूपमा पहिचान, मूल्याङ्कन र व्यवस्थापन गर्नुपर्ने भएको छ।
.gif)
राष्ट्र बैंकको यो कदम भोटेकोशी नदीमा आएको विनाशकारी बाढीपछि आएको हो। उक्त बाढीले वित्तीय संस्थाका भौतिक संरचना, सेवा प्रवाह तथा सञ्चालन प्रणालीमा जलवायुजन्य जोखिमको प्रभावलाई थप स्पष्ट पारेको थियो। नयाँ मार्गदर्शनले यस्ता जोखिमलाई वित्तीय क्षेत्रको जोखिम व्यवस्थापन प्रणालीमै समेट्न खोजेको छ।
जलवायु जोखिम व्यवस्थापनमा बोर्डको भूमिका
नयाँ मार्गदर्शनले जलवायुजन्य जोखिम व्यवस्थापनको जिम्मेवारी सञ्चालक समितिसम्म पुर्याएको छ। बैंक तथा वित्तीय संस्थाको सञ्चालक समितिले जलवायु जोखिमको नियमित मूल्याङ्कन गर्नुपर्नेछ भने त्रैमासिक रूपमा बैठक बस्ने ‘जलवायु जोखिम समिति’ गठन गर्नुपर्ने व्यवस्था गरिएको छ।
यससँगै संस्थाहरूले जलवायु परिवर्तनका कारण कर्जा, लगानी, सम्पत्ति तथा सञ्चालनमा पर्न सक्ने प्रभाव पहिचान गरी जोखिम न्यूनीकरणका उपाय अवलम्बन गर्नुपर्नेछ।
साइबर सुरक्षामा थप जोड
मार्गदर्शनले प्रविधिजन्य जोखिमलाई पनि प्राथमिकतामा राखेको छ। साइबर आक्रमण, सूचना प्रणालीमा हुने विफलता र डेटा चोरीजस्ता जोखिमलाई संस्थागत जोखिम व्यवस्थापनको दायरामा समेटिएको छ।
साइबर सुरक्षाका लागि आवश्यक बजेट सुनिश्चित गर्ने जिम्मेवारी पनि सञ्चालक समितिलाई दिइएको छ। त्यसैगरी, सूचना सुरक्षासम्बन्धी ISO/IEC 27001 तथा सम्बन्धित बासेल मापदण्डको पालना गर्नुपर्ने व्यवस्था गरिएको छ। तेस्रो पक्षबाट लिइने प्रविधि तथा अन्य सेवाका कारण उत्पन्न हुन सक्ने जोखिम व्यवस्थापनलाई समेत मार्गदर्शनले समेटेको छ।
पुँजीको दबाबबीच थप लगानीको चुनौती
नयाँ मार्गदर्शन नेपालको वित्तीय क्षेत्र पुँजीगत दबाबसँग जुधिरहेका बेला आएको छ। राष्ट्र बैंकले केही ठूला वाणिज्य बैंकहरूको पुनःवर्गीकरण गर्दा पुँजीको अभाव देखिएपछि दुईचरणको पुँजी सहयोग योजना अघि सारेको छ। खराब कर्जाको वर्गीकरणमा लचकता ल्याउने विषयमा पनि छलफल भइरहेको छ।
पुनःवर्गीकरणपछि केही बैंकको पुँजी पर्याप्तता अनुपात (CAR) न्यून देखिएको अवस्थामा तत्काल पुँजी सुदृढीकरण गर्नुपर्ने चुनौती छ। हाल औसत टायर–१ पुँजी ९.६१ प्रतिशत र कुल CAR १२.५३ प्रतिशत रहेको विवरणले पनि बैंकिङ क्षेत्रमा पुँजी व्यवस्थापनको दबाब देखाउँछ।
यस्तो अवस्थामा जलवायु र प्रविधिजन्य जोखिम व्यवस्थापनका लागि थप प्रणाली, जनशक्ति, सुरक्षा पूर्वाधार र प्रविधिमा लगानी गर्नुपर्ने भएकाले बैंक तथा वित्तीय संस्थाको अल्पकालीन सञ्चालन लागत बढ्न सक्ने देखिन्छ।
उदीयमान जोखिम व्यवस्थापनमा जोड
राष्ट्र बैंकले नयाँ मार्गदर्शनमार्फत वित्तीय संस्थाहरूलाई परम्परागत जोखिममा मात्र केन्द्रित नरही बदलिँदो वित्तीय वातावरणबाट उत्पन्न उदीयमान जोखिमका लागि समेत तयार पार्न खोजेको छ। जलवायु परिवर्तन, साइबर सुरक्षा, प्रणालीगत अवरोध र तेस्रो पक्ष सेवामा निर्भरता बढ्दै गएको अवस्थामा जोखिम व्यवस्थापनको दायरा विस्तार गर्नु वित्तीय स्थायित्वका दृष्टिले महत्त्वपूर्ण मानिएको छ।
नयाँ व्यवस्थाले बैंक तथा वित्तीय संस्थालाई तत्काल थप अनुपालन र लगानीको दबाब दिए पनि दीर्घकालीन रूपमा वित्तीय संस्थाको जोखिम पहिचान, प्रतिरोधात्मक क्षमता र सञ्चालन निरन्तरता बलियो बनाउने लक्ष्य राखेको छ।
शेयर गर्नुहोस

प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार


प्रतिक्रिया