
कमिसन क्लब्याकबाट मात्रै जीवन बीमा अभिकर्ताको व्यावसायिकीकरण सम्भव छैन : राजेन्द्र महर्जन
 (3) (1).gif)
- BFIS News
- 2026 Sep 24 12:19
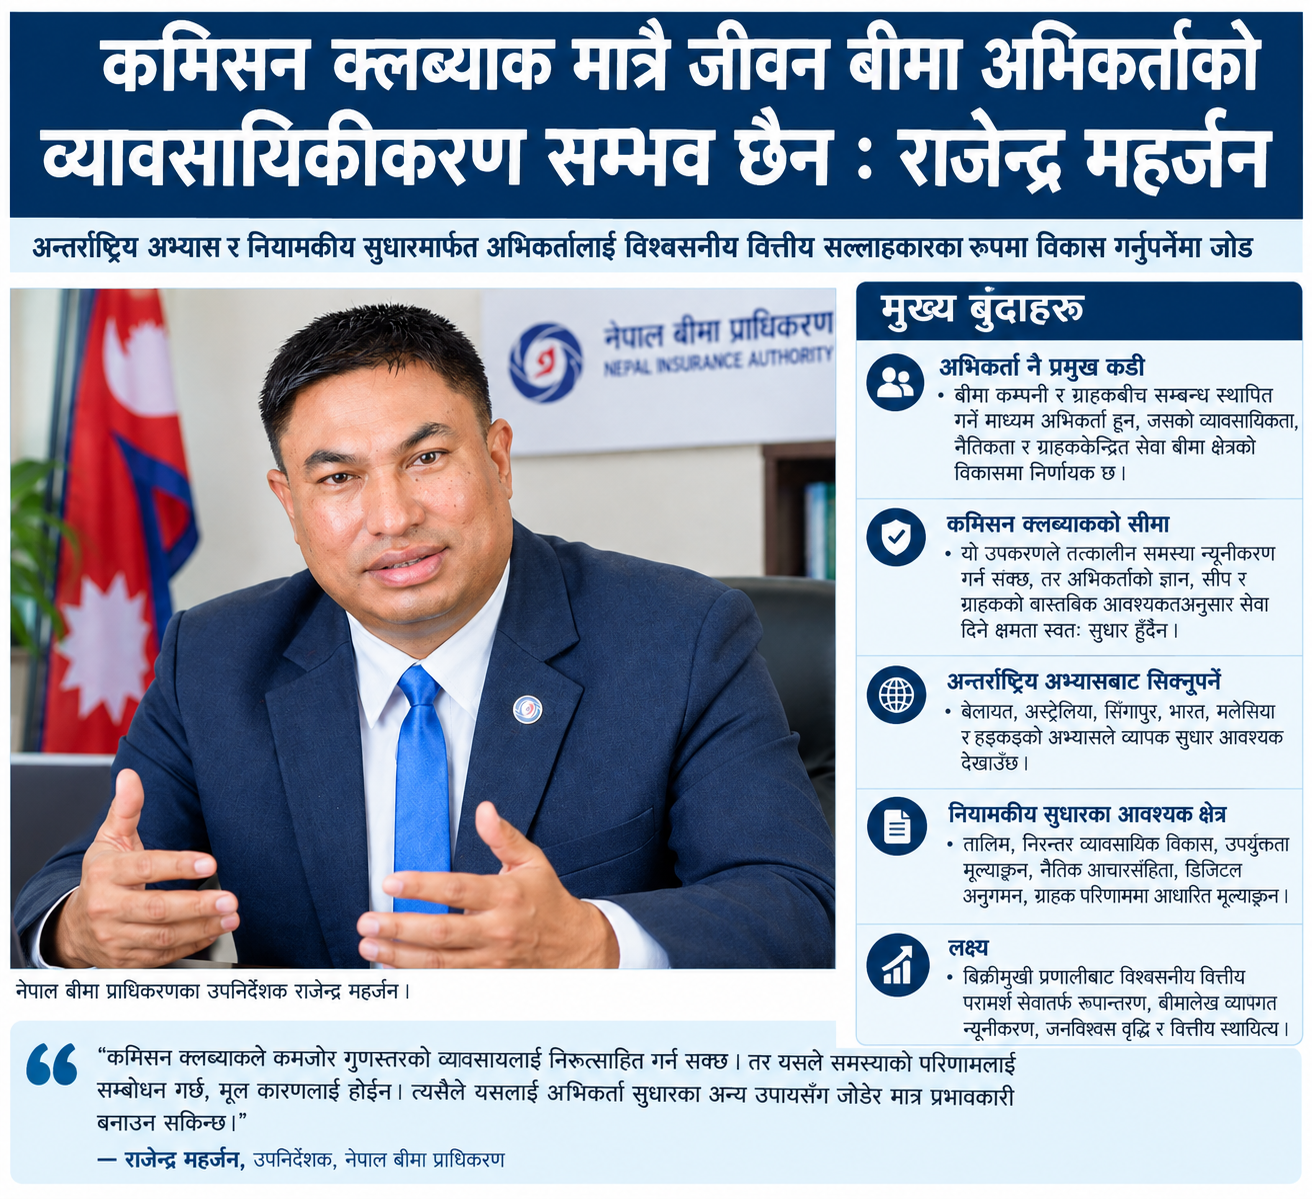

काठमाडौं । जीवन बीमा व्यवसायलाई दिगो, विश्वसनीय र ग्राहककेन्द्रित बनाउन अभिकर्ताको व्यावसायिक क्षमता, नैतिक आचरण र ग्राहकप्रतिको उत्तरदायित्व अभिवृद्धि गर्नुपर्ने नेपाल बीमा प्राधिकरणका उपनिर्देशक राजेन्द्र महर्जनले बताएका छन्। उनका अनुसार अभिकर्ताको कमिसनमा कटौती गर्ने व्यवस्था (कमिसन क्लब्याक) मात्रै लागू गरेर जीवन बीमा क्षेत्रका विद्यमान समस्या समाधान गर्न नसकिने भएकाले अन्तर्राष्ट्रिय अभ्यासअनुसार व्यापक नियामकीय सुधार आवश्यक छ। यद्यपी बहसको विषय 'क्लब्याक' नियामकीय दायरामा भने आइसकेको छैन।
महर्जनले तयार पारेको ‘Professionalizing the Life Insurance Agency Force in Nepal: Moving Beyond Commission Clawback through International Best Practices and Regulatory Reform’ शीर्षकको अनुसन्धानात्मक लेखमा जीवन बीमा अभिकर्तालाई कमिसनमा आधारित बिक्री प्रतिनिधिका रूपमा मात्र नभई विश्वसनीय वित्तीय सल्लाहकारका रूपमा विकास गर्नुपर्नेमा जोड दिइएको छ।
उनका अनुसार जीवन बीमा कम्पनी र ग्राहकबीचको सम्बन्ध स्थापित गर्ने प्रमुख माध्यम अभिकर्ता हुन्। अभिकर्ताले ग्राहकलाई बीमा योजनाबारे जानकारी दिने, दीर्घकालीन वित्तीय योजना बनाउन सहयोग गर्ने र बीमा सेवाप्रति विश्वास निर्माण गर्ने भएकाले उनीहरूको व्यावसायिकता र कार्यशैलीले समग्र बीमा क्षेत्रको विकासमा प्रत्यक्ष प्रभाव पार्छ।
कमिसन क्लब्याक मात्रै पर्याप्त छैन
नेपालको जीवन बीमा बजार विस्तार हुँदै गए पनि बीमालेख व्यतित हुने, समयअगावै समर्पण गर्ने, बीमालेख प्रतिस्थापन गर्ने, आक्रामक बिक्री गर्ने तथा ग्राहकको वित्तीय आवश्यकता अनुसार उपयुक्त योजना सिफारिस नगर्ने जस्ता समस्या कायमै रहेको महर्जनले उल्लेख गरेका छन्।
उनका अनुसार अभिकर्तालाई सुरुवाती बिक्रीका आधारमा कमिसन दिने परम्परागत प्रणालीले छोटो अवधिमा धेरै व्यवसाय भित्र्याउनेतर्फ बढी प्रोत्साहन गर्न सक्छ। यसले ग्राहकको दीर्घकालीन हितभन्दा धेरै भन्दा धेरै बीमा लेख जारी गर्ने कुरा बढि प्राथमिकतामा पर्ने जोखिम सिर्जना गर्छ।
यस्तो जोखिम न्यूनीकरण गर्न कमिसन क्लब्याक उपयोगी नियामकीय उपकरण भए पनि यसलाई अभिकर्ता सुधारको पूर्ण समाधानका रूपमा लिन नहुने उनको भनाइ छ।
“कमिसन क्लब्याकले कमजोर गुणस्तरको व्यवसायलाई निरुत्साहित गर्न सक्छ। तर यसले समस्याको परिणामलाई सम्बोधन गर्छ, मूल कारणलाई होइन,” महर्जनले लेखमा उल्लेख गरेका छन्।
उनका अनुसार कमिसन फिर्ता वा कटौतीको व्यवस्थाले अभिकर्तालाई बीमालेख कायम राख्न प्रोत्साहित गर्न सक्छ। यद्यपि यसबाट अभिकर्ताको ज्ञान, व्यावसायिक क्षमता र ग्राहकको आवश्यकताअनुसार योजना छनोट गर्ने दक्षता स्वतः सुधार हुँदैन।
त्यस्तै, ग्राहकको आर्थिक अवस्था, पारिवारिक परिस्थिति वा अन्य कारणले बीमालेख व्यतित हुँदा त्यसको सम्पूर्ण जिम्मेवारी अभिकर्तामाथि थोपर्नु पनि उचित नहुने उनले बताएका छन्। त्यसैले कमिसन क्लब्याकलाई अभिकर्ता सुधारका अन्य उपायसँग जोडेर अघि बढाउनुपर्ने उनको सुझाव छ।
विद्यमान नियामकीय आधारलाई थप प्रभावकारी बनाउनुपर्ने
नेपालले बीमा ऐन, २०७९ र बीमा नियमावली, २०८१ मार्फत बीमा क्षेत्रको नियमन तथा सुपरिवेक्षणका लागि महत्त्वपूर्ण आधार तयार गरिसकेको महर्जनले उल्लेख गरेका छन्।
हालको व्यवस्थाले बीमा अभिकर्ताको इजाजतपत्र, तालिम तथा परीक्षा, बीमा कम्पनीको नियमन, अनुगमन र अनुशासनात्मक कारबाहीका लागि आधार प्रदान गरेको छ। साथै, निष्पक्ष व्यावसायिक अभ्यास र ग्राहक संरक्षणसम्बन्धी व्यवस्थासमेत समेटिएका छन्।
तर विकसित बीमा बजारको तुलनामा नेपालको नियामकीय संरचना अभिकर्ताको प्रवेश नियन्त्रण र प्रारम्भिक अनुपालनमा बढी केन्द्रित रहेको उनको विश्लेषण छ। अभिकर्ताको निरन्तर व्यावसायिक विकास, ग्राहकको वास्तविक आवश्यकतामा आधारित सेवा र ग्राहकको परिणाममा आधारित सुपरिवेक्षणलाई थप प्राथमिकता दिनुपर्ने उनले बताएका छन्।
महर्जनले अभिकर्ताको व्यावसायिकीकरणका लागि निम्न क्षेत्रमा सुधार आवश्यक रहेको औँल्याएका छन् :
- अभिकर्ताका लागि अनिवार्य निरन्तर व्यावसायिक विकास (CPD) व्यवस्था।
- ग्राहकको आवश्यकता, आर्थिक क्षमता र जोखिमअनुसार बीमा योजना छनोट गर्ने प्रणाली।
- ग्राहकको वित्तीय आवश्यकताको लिखित अभिलेखीकरण।
- बीमालेखको निरन्तरता र सेवा गुणस्तरमा आधारित प्रोत्साहन प्रणाली।
- अभिकर्ताको कार्यसम्पादन तथा व्यावसायिक आचरणको नियमित मूल्याङ्कन।
- अभिकर्ताको व्यवहार र ग्राहक सेवाको डिजिटल अनुगमन।
अन्तर्राष्ट्रिय अभ्यासबाट सिक्नुपर्ने
महर्जनले आफ्नो लेखमा बेलायत, अस्ट्रेलिया, सिंगापुर, भारत, मलेसिया र हङकङमा अपनाइएका बीमा अभिकर्तासम्बन्धी नियामकीय अभ्यासको समीक्षा गरेका छन्। उनका अनुसार ती देशका अभ्यासले कमिसन व्यवस्थामा मात्र सुधार गरेर अभिकर्ताको व्यावसायिकीकरण सम्भव नहुने देखाउँछन्।
बेलायतमा ग्राहकको परिणाममा आधारित नियमन :
बेलायतले परम्परागत बिक्री नियमनबाट ग्राहकले प्राप्त गर्ने परिणाममा केन्द्रित नियमनतर्फ जोड दिएको महर्जनले उल्लेख गरेका छन्। त्यहाँ बीमा तथा वित्तीय सेवा प्रदायकले ग्राहकको आवश्यकता पूरा गर्ने, उपयुक्त मूल्य प्रदान गर्ने र उत्पादनबारे स्पष्ट जानकारी दिने विषयमा ध्यान दिनुपर्ने व्यवस्था रहेको उनको भनाइ छ।
उनका अनुसार बेलायतको अभ्यासले कुनै उत्पादन कसरी बिक्री भयो भन्ने विषयसँगै त्यसबाट ग्राहकले उचित लाभ र मूल्य प्राप्त गरे कि गरेनन् भन्ने कुरालाई पनि महत्त्व दिएको छ।
अस्ट्रेलियामा कमिसन सुधार र क्लब्याक :
अस्ट्रेलियाले जीवन बीमा वितरण प्रणालीमा अत्यधिक सुरुवाती कमिसन र बीमालेख प्रतिस्थापनसम्बन्धी समस्यालाई सम्बोधन गर्न कमिसन सुधार तथा क्लब्याक व्यवस्था अघि बढाएको उनले उल्लेख गरेका छन्।
त्यहाँ सुरुवाती प्रोत्साहनमा सुधार, अभिकर्ताको उत्तरदायित्व वृद्धि र व्यावसायिक दायित्वलाई बलियो बनाउने उपाय अपनाइएको उनको लेखमा उल्लेख छ। यसबाट कमिसन क्लब्याकले कमजोर गुणस्तरको व्यवसाय घटाउन सहयोग गर्न सक्ने देखिए पनि त्यसलाई अन्य व्यावसायिक सुधारसँग जोड्नुपर्ने महर्जनको निष्कर्ष छ।
सिंगापुरमा सन्तुलित मूल्याङ्कन प्रणाली :
सिंगापुरले अभिकर्ताको मूल्याङ्कन तथा पारिश्रमिकमा बिक्रीको मात्राभन्दा बाहिरका सूचकलाई पनि समावेश गरेको उनले बताएका छन्। त्यहाँ ग्राहक सन्तुष्टि, अनुपालन, उत्पादनको उपयुक्तता, बीमालेखको निरन्तरता र नैतिक आचरणलाई समेत महत्त्व दिइने उनको भनाइ छ।
यस प्रकारको प्रणालीले आक्रामक बिक्रीलाई निरुत्साहित गर्दै ग्राहकसँग दीर्घकालीन सम्बन्ध कायम गर्न प्रोत्साहन गर्ने महर्जनले उल्लेख गरेका छन्।
भारतमा अभिकर्ताको व्यावसायिक क्षमता विकास :
भारतमा बीमा नियामकले इजाजतपत्र, तालिम, परीक्षा, ग्राहक गुनासो व्यवस्थापन र उत्पादनको उपयुक्ततासम्बन्धी व्यवस्थालाई क्रमशः बलियो बनाउँदै लगेको उनले बताएका छन्।
उनका अनुसार भारतमा कमिसन संरचनामा लचकता अपनाउँदै बीमा कम्पनीको सुशासन र आन्तरिक नियन्त्रण प्रणालीलाई समेत महत्त्व दिइएको छ।
मलेसिया र हङकङमा व्यावसायिक आचरण :
मलेसिया र हङकङले बीमा मध्यस्थकर्ताका लागि योग्यता, उपयुक्तता, निरन्तर शिक्षा, नैतिक मापदण्ड र नियामकीय अनुपालनसम्बन्धी व्यवस्था विकास गरेको महर्जनले उल्लेख गरेका छन्।
यी अभ्यासले अभिकर्तालाई केवल बिक्री प्रतिनिधिका रूपमा नभई वित्तीय सेवासम्बन्धी व्यावसायिक व्यक्तिका रूपमा स्थापित गर्न खोजेको उनको विश्लेषण छ।
अभिकर्ताको इजाजतपत्र र तालिम प्रणालीमा सुधार आवश्यक
महर्जनका अनुसार नेपालमा अभिकर्ताका लागि तालिम तथा परीक्षा र इजाजतपत्रसम्बन्धी व्यवस्था भए पनि अन्तर्राष्ट्रिय अभ्यासको तुलनामा योग्यता, व्यावसायिक दक्षता र निरन्तर शिक्षासम्बन्धी मापदण्ड थप सुदृढ बनाउन आवश्यक छ।
उनले अभिकर्ताको व्यावसायिक ज्ञान र दक्षताका आधारमा इजाजतपत्र प्रदान गर्ने, निश्चित अवधिमा पुनः प्रमाणीकरण गर्ने तथा प्रत्येक वर्ष अनिवार्य निरन्तर व्यावसायिक विकास (CPD) तालिम पूरा गर्नुपर्ने व्यवस्था गर्न सुझाव दिएका छन्।
यस्तो व्यवस्थालाई अभिकर्ताको इजाजतपत्र नवीकरणसँग जोड्नुपर्ने उनको भनाइ छ। यसबाट अभिकर्ताले प्रारम्भिक तालिमपछि पनि आफ्नो ज्ञान र दक्षता निरन्तर अद्यावधिक गर्नुपर्ने बाध्यता सिर्जना हुने उनले बताएका छन्।
बिक्रीको मात्राभन्दा ग्राहकको हितमा आधारित प्रोत्साहन
हालको अभिकर्ता प्रोत्साहन प्रणाली मुख्यतः बिक्री र कमिसनमा आधारित रहेको उल्लेख गर्दै महर्जनले यसमा सुधार आवश्यक रहेको बताएका छन्।
उनका अनुसार अभिकर्ताको प्रोत्साहन तथा पारिश्रमिकलाई बीमालेखको निरन्तरता, ग्राहकको सन्तुष्टि, उत्पादनको उपयुक्तता, सेवा गुणस्तर र गुनासोको अवस्थासँग समेत जोड्नुपर्छ।
“अभिकर्ताको मूल्याङ्कन बिक्रीको मात्राबाट मात्रै हुनु हुँदैन। ग्राहकको आवश्यकता पूरा भयो कि भएन, बीमालेख कायम रह्यो कि रहेन र सेवा कस्तो रह्यो भन्ने विषयलाई पनि महत्त्व दिनुपर्छ,” उनको लेखको निष्कर्षमा उल्लेख छ।
उनले अभिकर्ताले ग्राहकको आर्थिक क्षमता, जोखिम वहन गर्ने अवस्था र बीमा आवश्यकताको मूल्याङ्कन गरेर उपयुक्त योजना सिफारिस गर्नुपर्ने बताएका छन्। यस्तो मूल्याङ्कनको लिखित अभिलेख राख्ने व्यवस्था अनिवार्य बनाउनुपर्ने उनको सुझाव छ।
आचारसंहिता र डिजिटल अनुगमनलाई प्रभावकारी बनाउनुपर्ने
महर्जनले अभिकर्ताको व्यावसायिक आचरणका लागि स्पष्ट र कार्यान्वयनयोग्य आचारसंहिता आवश्यक रहेको बताएका छन्। आचारसंहिता उल्लङ्घन गर्ने अभिकर्तामाथि कसुरको प्रकृतिअनुसार क्रमिक तथा प्रभावकारी कारबाहीको व्यवस्था गर्नुपर्ने उनको सुझाव छ।
त्यस्तै, अभिकर्ताको गतिविधि, ग्राहक गुनासो, बीमालेख व्यतित हुने अवस्था, बीमालेख प्रतिस्थापन र अन्य जोखिम सूचकका आधारमा अभिकर्ताको जोखिम मूल्याङ्कन गर्नुपर्ने उनले बताएका छन्।
उनका अनुसार अभिकर्ताको आचरण अनुगमनका लागि केन्द्रीय डिजिटल अभिकर्ता दर्ता प्रणाली तथा तथ्याङ्क विश्लेषणमा आधारित सुपरिवेक्षण प्रणाली विकास गर्न आवश्यक छ।
“अभिकर्तासँग सम्बन्धित ग्राहक गुनासो, बीमालेख व्यतित हुने अवस्था र बीमालेख प्रतिस्थापनको विवरणलाई अभिकर्ताको कार्यसम्पादन मूल्याङ्कन, जोखिम वर्गीकरण तथा इजाजतपत्र नवीकरणसँग जोड्न सकिन्छ,” महर्जनले लेखमा उल्लेख गरेका छन्।
जीवन बीमा क्षेत्रको दिगो विकासका लागि व्यावसायिक अभिकर्ता आवश्यक
महर्जनका अनुसार जीवन बीमा क्षेत्रको विकासलाई केवल प्रिमियम सङ्कलन वा नयाँ बीमालेख बिक्रीको सङ्ख्याबाट मापन गर्नु पर्याप्त हुँदैन। ग्राहकले आफ्नो आवश्यकता र आर्थिक क्षमताअनुसार उपयुक्त बीमा योजना छनोट गर्न पाउने, उत्पादनबारे स्पष्ट जानकारी प्राप्त गर्ने र बीमालेखलाई निर्धारित अवधिसम्म निरन्तरता दिन सक्ने अवस्था सिर्जना हुनु आवश्यक छ।
उनले कमिसन क्लब्याकलाई अभिकर्ता सुधारको एउटा महत्त्वपूर्ण उपायका रूपमा स्वीकार गरे पनि यससँगै व्यावसायिक मापदण्ड, निरन्तर शिक्षा, नैतिक आचरण, ग्राहककेन्द्रित सुपरिवेक्षण र डिजिटल अनुगमनलाई अघि बढाउनुपर्ने बताएका छन्।
नेपालले बीमा ऐन, २०७९ र बीमा नियमावली, २०८१ मार्फत नियामकीय आधार तयार गरिसकेको उल्लेख गर्दै उनले अबको सुधार अभिकर्तालाई बिक्रीमुखी प्रणालीबाट विश्वसनीय वित्तीय परामर्श सेवातर्फ रूपान्तरण गर्ने दिशामा केन्द्रित हुनुपर्ने बताएका छन्।
उनका अनुसार व्यावसायिक, नैतिक र ग्राहककेन्द्रित अभिकर्ता प्रणालीले बीमालेख व्यतित हुने तथा अनुपयुक्त बिक्रीका समस्या न्यूनीकरण गर्न, जनविश्वास बढाउन, बीमाको पहुँच विस्तार गर्न र नेपालको वित्तीय स्थायित्वमा योगदान पुर्याउन सहयोग गर्नेछ।
(महर्जनको प्रस्तुत लेख तथा विचार व्यक्तिगत हो र यसले नेपाल बीमा प्राधिकरणको आधिकारिक धारणालाई भने प्रतिनिधित्व गर्दैन)
शेयर गर्नुहोस

प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार
.jpg)
प्रतिक्रिया