
कर्जा पहुँचदेखि डिजिटल भुक्तानीसम्म, वित्तीय प्रणाली सुधारमा राष्ट्र बैंकको नयाँ प्राथमिकता: विष्णु सुवेदी
 (3) (1).gif)
- BFIS News
- 2026 Oct 06 22:02
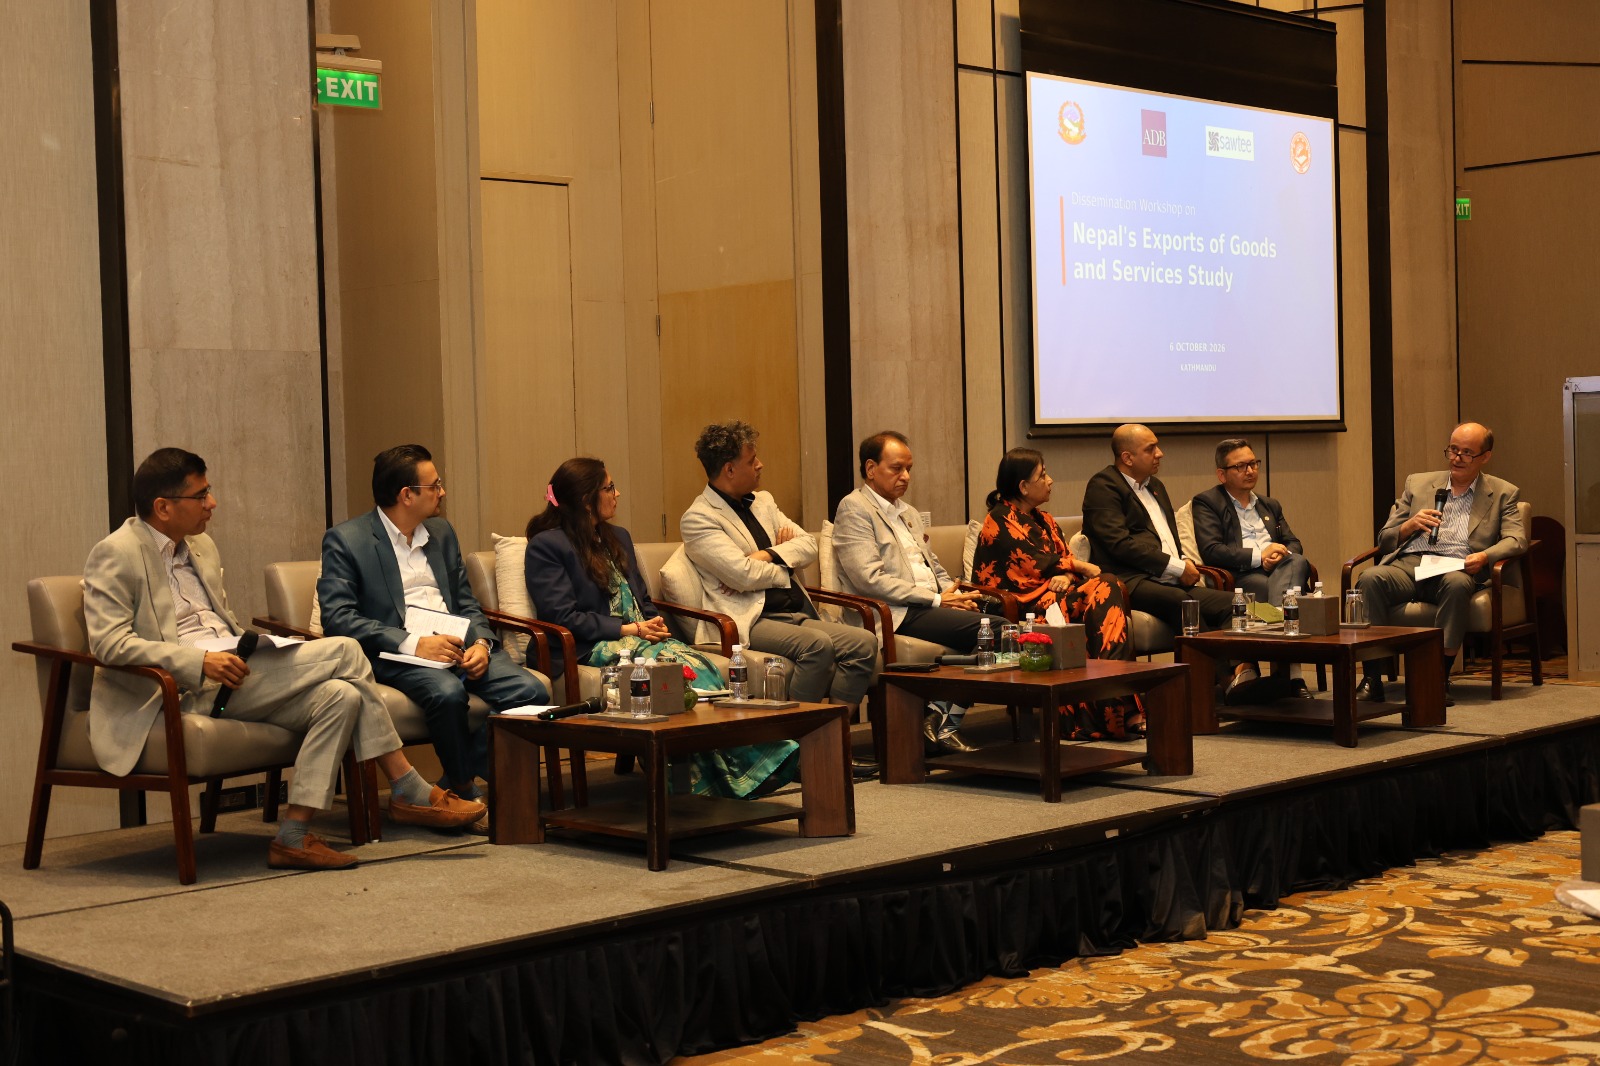

काठमाडौं। नेपालमा वित्तीय स्रोतको उपलब्धता मात्र होइन, आवश्यक क्षेत्रमा त्यसको पहुँच सुनिश्चित गर्नु अहिलेको प्रमुख चुनौती बनेको छ। बजारमा पर्याप्त तरलता हुँदाहुँदै पनि कर्जा आवश्यक परेका व्यवसाय तथा उद्यमीले सहज रूपमा वित्तीय स्रोत प्राप्त गर्न नसक्नु वित्तीय प्रणालीकै लागि गम्भीर प्रश्न हो। नेपाल राष्ट्र बैंकका उपनिर्देशक विष्णु सुवेदीले कर्जा पहुँच, निर्यात वित्त, भुक्तानी प्रणाली तथा डिजिटल वित्तीय पूर्वाधारका विषयमा यही चुनौतीलाई औंल्याएका छन्।
एडिबी, अर्थ मन्त्रालय, सावती र नेपाल आर्थिक पत्रकार समाज (सेजन) को संयुक्त आयोजनामा भएको प्यानल छलफलमा सुवेदीले अध्ययनले देखाएको तथ्यांकले आफूलाई पनि गम्भीर बनाएको बताए। अध्ययनमा ८० प्रतिशतभन्दा बढी उत्तरदाताले वित्तीय पहुँच तथा कर्जासम्बन्धी समस्यालाई प्रमुख अवरोधका रूपमा औंल्याएको उल्लेख गर्दै उनले समस्या भोगिरहेका व्यवसायी तथा उद्यमीप्रति आफूले पनि त्यसको गम्भीरता महसुस गरेको बताए।
उनका अनुसार ‘एक्सेस टु फाइनान्स’ अर्थात् वित्तीय पहुँचलाई दुई कोणबाट हेर्न आवश्यक छ। पहिलो, अर्थतन्त्रमा नै वित्तीय स्रोतको अभाव हुन सक्छ। स्रोतको अभाव ब्याजदर अर्थात् मूल्यमा हुन सक्छ वा कर्जाको परिमाणमा हुन सक्छ। दोस्रो, अर्थतन्त्रमा पर्याप्त वित्तीय स्रोत र तुलनात्मक रूपमा सामान्य मूल्य हुँदाहुँदै पनि कुनै निश्चित क्षेत्रले कर्जा प्राप्त गर्न नसकेको अवस्था हुन सक्छ।
सुवेदीका अनुसार अहिलेको अवस्था दोस्रो प्रकारको समस्यासँग बढी सम्बन्धित देखिन्छ। विगतमा तरलता अभाव र उच्च ब्याजदरका कारण कर्जा पाउनै कठिन हुने अवस्था थियो। कर्जा पाए पनि महँगो हुने र विभिन्न शर्त पूरा गर्नुपर्ने अवस्था थियो। तर अहिले नेपाल राष्ट्र बैंक स्वयं कर्जा प्रवाह कसरी बढाउने भन्ने विषयमा अध्ययन गरिरहेको अवस्थामा पनि कर्जा आवश्यक परेका कतिपय क्षेत्रले वित्तीय स्रोत पाउन नसक्नु विडम्बनापूर्ण अवस्था भएको उनले बताए।
वित्तीय पहुँच राष्ट्र बैंकको प्रमुख उद्देश्य
सुवेदीका अनुसार नेपाल राष्ट्र बैंकको एउटा महत्वपूर्ण उद्देश्य नै यस्तो मौद्रिक तथा वित्तीय वातावरण निर्माण गर्नु हो, जहाँ व्यवहार्य व्यवसाय, उद्यमी तथा व्यक्तिले आवश्यक वित्तीय स्रोत सस्तो, सहज र दिगो रूपमा प्राप्त गर्न सकून्।
यदि समस्या समग्र अर्थतन्त्रमा छ भने त्यसलाई मौद्रिक नीतिमार्फत सम्बोधन गर्न सकिने उनले बताए। त्यसका लागि बजारमा तरलता व्यवस्थापन गर्ने तथा ब्याजदरलाई स्थिर र पूर्वानुमानयोग्य बनाउने प्रयास गरिन्छ।
तर समस्या कुनै निश्चित क्षेत्र वा व्यवसायमा केन्द्रित छ भने त्यसको कारण फरक हुन सक्ने उनको भनाइ छ। त्यस्तो अवस्थामा कर्जा शर्त, धितो, नगद प्रवाह, कागजात, वित्तीय विवरण, आगामी वर्षको व्यावसायिक योजना तथा ऋण भुक्तानी क्षमताजस्ता पक्ष महत्वपूर्ण हुन्छन्।
कुनै क्षेत्रले कर्जा नपाउनुमा सम्बन्धित क्षेत्रको जोखिमको स्तर पनि कारण हुन सक्ने उनले बताए। बजारमा पर्याप्त वित्तीय स्रोत भए पनि जोखिम बढी देखिएका क्षेत्रमा बैंक तथा वित्तीय संस्थाले कर्जा विस्तार गर्न हिच्किचाउन सक्ने उनको भनाइ छ।
कर्जा सहज बनाउँदा वित्तीय अनुशासन पनि आवश्यक
राष्ट्र बैंकले कर्जा प्रवाहलाई सहज बनाउने प्रयास गरिरहेको भए पनि वित्तीय प्रणालीका आधारभूत मान्यता र जोखिम व्यवस्थापनलाई बेवास्ता गर्न नसकिने सुवेदीले स्पष्ट पारे।
उनका अनुसार कर्जा प्रवाह सहज बनाउनु आवश्यक छ, तर त्यससँगै कर्जा गुणस्तरीय र विवेकपूर्ण अर्थात् ‘प्रुडेन्ट’ पनि हुनुपर्छ। किनकि पछिल्लो समय खराब कर्जा अर्थात् एनपीए बढिरहेको अवस्था छ।
धितोसम्बन्धी समस्या भए पनि कर्जा प्रवाहका लागि सधैँ धितो नै अनिवार्य हुनुपर्छ भन्ने नभएको उनले बताए। तर बैंक तथा वित्तीय संस्थाको दृष्टिकोणबाट हेर्दा धितोबिनाको कर्जा पर्याप्त रूपमा उठ्न नसक्ने वा नियमित हुन नसक्ने अवस्था भए त्यसले बैंकको जोखिम बढाउने भएकाले बैंकहरू पनि स्वाभाविक रूपमा सतर्क हुने उनको भनाइ छ।
यसको समाधानका लागि व्यवसाय तथा उद्यमीले आफ्नो वित्तीय विवरण पारदर्शी बनाउनुपर्ने उनले बताए। वित्तीय विवरण पारदर्शी भए बैंकले व्यवसायको वास्तविक अवस्था, नगद प्रवाह र जोखिम मूल्यांकन गर्न सहज हुने उनको भनाइ छ।
त्यसैगरी, स्वस्थ व्यावसायिक वातावरण कायम राख्नु पनि उत्तिकै आवश्यक रहेको उनले बताए। आज राम्रोसँग सञ्चालन भइरहेको व्यवसायमा अचानक कुनै जोखिम उत्पन्न भएर भोलिपल्ट नै व्यवसाय सञ्चालन गर्न नसक्ने अवस्था आए त्यसले कर्जा प्रवाहमा समेत असर पार्ने भएकाले व्यवसायिक वातावरणको स्थायित्व आवश्यक हुने उनको भनाइ छ।
निर्यात क्षेत्रका लागि तुलनात्मक रूपमा सस्तो कर्जा
राष्ट्र बैंकले निर्यात क्षेत्रलाई वित्तीय पहुँचका हिसाबले विशेष प्राथमिकता दिएको सुवेदीले बताए। उनका अनुसार निर्यात गर्ने व्यवसायले बैंक तथा वित्तीय संस्थाको आधार दरमा बढीमा २ प्रतिशतसम्म थप गरी कर्जा प्राप्त गर्न सक्ने व्यवस्था छ।
त्यसमा पनि १०० जनाभन्दा बढी महिलालाई रोजगारी दिएको, कम्तीमा २५ प्रतिशत मूल्य अभिवृद्धि गरेको र आफ्नो उत्पादनको कम्तीमा २५ प्रतिशत निर्यात गर्ने वित्तीय निर्यात फर्मलाई आधार दरमा १ प्रतिशत मात्र थप गरी कर्जा उपलब्ध गराउने व्यवस्था रहेको उनले बताए।
यसका कारण त्यस्ता व्यवसायले एकल अंकको ब्याजदरमा कर्जा प्राप्त गर्न सक्ने अवस्था रहेको सुवेदीले बताए। तर यस्ता सुविधाको अपेक्षित उपयोग हुन नसक्नुमा सम्बन्धित व्यवसायसम्म सूचना नपुगेको वा अन्य संरचनागत समस्या रहेको हुन सक्ने उनको भनाइ छ।
उनले व्यवसायीलाई वित्तीय विवरण पारदर्शी बनाउन, आवश्यक कागजात पूरा गर्न तथा सरकार, नियामक निकाय र कानुनी प्रक्रियाका आवश्यक शर्त पूरा गर्न आग्रह गरे। यस्ता आधारभूत पक्ष पूरा गर्न सके कर्जा प्राप्त गर्न देखिएका धेरै समस्या सहज हुने उनको भनाइ छ।
उत्पादनशील क्षेत्रलाई कर्जा प्रवाहमा प्राथमिकता
राष्ट्र बैंकले उत्पादनमुखी क्षेत्रलाई प्रवर्द्धन गर्न निर्देशित कर्जाको व्यवस्था गरेको पनि सुवेदीले बताए। विपन्न वर्ग कर्जा तथा उत्पादनशील क्षेत्रमा जाने कर्जालाई प्राथमिकता दिने नीति कार्यान्वयनमा रहेको र आगामी दिनमा पनि यसलाई निरन्तरता दिइने उनले बताए।
उनका अनुसार कर्जा प्रवाहलाई सहज बनाउने नीतिसँगै वित्तीय स्थायित्व कायम गर्नु पनि राष्ट्र बैंकको समानान्तर जिम्मेवारी हो। त्यसैले कर्जा विस्तार र जोखिम नियन्त्रणलाई सँगसँगै अघि बढाउनुपर्ने आवश्यकता छ।
निर्यातको सम्पूर्ण मूल्य शृंखलामा कर्जा पहुँच विस्तार
सुवेदीका अनुसार आगामी दिनमा निर्यातको वित्तीय पहुँचलाई निर्यातकर्ता व्यवसायमा मात्र सीमित नराखी सम्पूर्ण मूल्य शृंखलामा विस्तार गर्ने राष्ट्र बैंकको प्रयास रहनेछ।
निर्यातको मूल्य शृंखलामा उत्पादक, स्थानीय संकलक, एग्रिगेटर, प्रोसेसरदेखि निर्यातकर्तासम्मका सबै पक्ष जोडिन्छन्। यी सबैलाई निर्यात क्षेत्रको दायरामा ल्याएर कर्जा पहुँच सहज बनाउने तथा कर्जाको मूल्य अर्थात् ब्याजदरलाई समेत प्रतिस्पर्धी र सस्तो बनाउनेतर्फ राष्ट्र बैंकले काम गर्ने उनले बताए।
यसले निर्यातमुखी व्यवसायलाई मात्र नभई उत्पादनदेखि प्रशोधन र अन्तिम निर्यातसम्म जोडिएका साना तथा मझौला व्यवसायलाई समेत वित्तीय प्रणालीमा जोड्न सहयोग पुग्ने अपेक्षा गर्न सकिन्छ।
अन्तर्राष्ट्रिय भुक्तानी प्रणालीमा विश्वास बढाउनुपर्ने
निर्यातसँग जोडिएको अर्को महत्वपूर्ण पक्ष भुक्तानी प्रणाली हो। हाल प्रयोग भइरहेका लेटर अफ क्रेडिट (एलसी), बैंक ग्यारेन्टी तथा अग्रिम भुक्तानीजस्ता उपकरण अपेक्षित रूपमा प्रभावकारी हुन नसकेको सुवेदीले बताए।
कुनै नेपाली बैंकले जारी गरेको एलसीलाई अन्तर्राष्ट्रिय स्तरमा सहज रूपमा स्वीकार नगरिने वा विभिन्न कारण देखाएर थप परीक्षण तथा स्पष्टीकरण मागिने अवस्था रहेको उल्लेख गर्दै उनले नेपाली बैंकिङ प्रणालीप्रतिको अन्तर्राष्ट्रिय विश्वास अभिवृद्धि गर्नुपर्ने आवश्यकता औंल्याए।
यसका लागि बैंक तथा वित्तीय संस्थाको क्षमता विकास, बैंकिङ प्रणालीप्रतिको विश्वास वृद्धि तथा क्रेडिट रेटिङलगायतका माध्यमबाट अन्तर्राष्ट्रिय विश्वसनीयता बढाउनुपर्ने उनको भनाइ छ। साथै, हाल प्रयोग भइरहेका व्यापारिक भुक्तानी उपकरणलाई सस्तो, भरपर्दो र विश्वसनीय बनाउनुपर्ने उनले बताए।
डिजिटल भुक्तानी र राष्ट्रिय गेटवेलाई प्राथमिकता
नयाँ प्रविधिको प्रयोगमार्फत ई–कमर्स तथा डिजिटल सेवाको विस्तार गर्नु पनि राष्ट्र बैंकको प्राथमिकतामा रहेको सुवेदीले बताए। त्यसका लागि भुक्तानी गेटवे तथा राष्ट्रिय भुक्तानी गेटवे स्थापनामार्फत भुक्तानी प्रणालीलाई सहज बनाउने प्रयास भइरहेको उनले बताए।
नेपाललाई अन्तर्राष्ट्रिय क्रस–बोर्डर भुक्तानी गेटवेसँग जोड्नु अहिलेको अर्को महत्वपूर्ण प्राथमिकता भएको उनको भनाइ छ। नेपालमा प्रयोग भइरहेका प्रणालीसँगै भविष्यमा नयाँ अन्तर्राष्ट्रिय प्रणाली पनि जोडिन सक्ने भए पनि त्यसका लागि अन्तर्राष्ट्रिय मापदण्ड पालना गर्नुपर्ने उनले बताए।
भुक्तानी प्रणाली बलियो, सुरक्षित र विश्वसनीय हुनुपर्ने भन्दै सुवेदीले राष्ट्रिय भुक्तानी सेवा प्रदायकको क्षमता विकासलाई पनि प्राथमिकता दिनुपर्ने बताए। त्यसैगरी, ‘नो योर कस्टमर’ (KYC), ‘एन्टी–मनी लाउन्डरिङ’ तथा ‘काउन्टरिङ द फाइनान्सिङ अफ टेररिज्म’ (AML/CFT) का अन्तर्राष्ट्रिय मापदण्ड पूरा गर्नुपर्ने उनको भनाइ छ।
पछिल्लो समय चर्चामा रहेको ‘ट्रेड–बेस्ड मनी लाउन्ड्रिङ’को जोखिमलाई समेत सम्बोधन गर्नुपर्ने उनले बताए। निर्यात सेवाको उचित पहिचान र अभिलेखीकरणदेखि कारोबारपछिको सेटलमेन्ट तथा विदेशी मुद्रा स्वदेश भित्र्याउने प्रक्रियासम्मलाई व्यवस्थित गर्नुपर्ने उनको भनाइ छ।
अन्तर्राष्ट्रिय भुक्तानीका तीन प्रमुख क्षेत्र
राष्ट्र बैंकले विशेषगरी तीन प्रकारका अन्तर्राष्ट्रिय भुक्तानीमा ध्यान केन्द्रित गरिरहेको सुवेदीले बताए। अन्तर्राष्ट्रिय मर्चेन्ट पेमेन्ट, रेमिट्यान्सतर्फ ‘पर्सन–टु–पर्सन’ (P2P) तथा व्यापारिक भुक्तानीतर्फ ‘बिजनेस–टु–बिजनेस’ (B2B) प्रणालीलाई प्राथमिकता दिइएको उनले बताए।
नेपालको भुक्तानी प्रणालीलाई अन्तर्राष्ट्रिय नेटवर्कसँग जोड्ने काममा कानुनी पूर्वाधार निर्माणतर्फ महत्वपूर्ण प्रगति भइसकेको उनको भनाइ छ। भारतको युनिफाइड पेमेन्ट इन्टरफेस (UPI) सँग नेपालको नेसनल पेमेन्ट इन्टरफेस (NPI) को लिंकेज स्थापना भइसकेको र सातवटा बैंकमार्फत कारोबारसमेत भइरहेको उनले जानकारी दिए।
यसले नेपाललाई अन्तर्राष्ट्रिय डिजिटल भुक्तानी प्रणालीसँग जोड्ने दिशामा महत्वपूर्ण आधार तयार गरेको उनको भनाइ छ।
राष्ट्रिय भुक्तानी गेटवे स्थापनातर्फ राष्ट्र बैंक
समग्रमा, कर्जा पहुँच विस्तारदेखि अन्तर्राष्ट्रिय व्यापार भुक्तानीसम्म वित्तीय प्रणालीलाई थप सहज, सुरक्षित र विश्वसनीय बनाउने दिशामा राष्ट्र बैंकले काम गरिरहेको सुवेदीले बताए।
कर्जा आवश्यक पर्ने व्यवहार्य व्यवसाय तथा उद्यमीलाई वित्तीय स्रोत उपलब्ध गराउनु, उत्पादनशील तथा निर्यात क्षेत्रलाई प्राथमिकता दिनु, निर्यातको सम्पूर्ण मूल्य शृंखलामा कर्जा पहुँच विस्तार गर्नु र बैंकिङ प्रणालीको अन्तर्राष्ट्रिय विश्वसनीयता बढाउनु अहिलेका प्रमुख प्राथमिकता रहेको उनको भनाइ छ।
त्यसैगरी, डिजिटल प्रविधिको प्रयोग बढाउँदै अन्तर्राष्ट्रिय भुक्तानी प्रणालीसँग नेपाललाई जोड्ने र सुरक्षित तथा बलियो राष्ट्रिय भुक्तानी पूर्वाधार निर्माण गर्ने काम पनि समानान्तर रूपमा अघि बढिरहेको उनले बताए।
उनका अनुसार राष्ट्रिय भुक्तानी गेटवे स्थापनाको काम अहिले विकासको चरणमा रहेको र ‘फास्ट ट्र्याक’मा अघि बढिरहेको छ। राष्ट्र बैंकको पहलमा निकट भविष्यमै राष्ट्रिय भुक्तानी गेटवे स्थापना भएको देख्न र प्रयोग गर्न सकिने अपेक्षा उनले व्यक्त गरे।
यसरी हेर्दा राष्ट्र बैंकको आगामी प्राथमिकता केवल बजारमा कर्जा बढाउनेमा सीमित छैन। कर्जा आवश्यक पर्ने क्षेत्र पहिचानदेखि त्यसको लागत घटाउने, वित्तीय जोखिम व्यवस्थापन गर्ने, निर्यातको मूल्य शृंखलालाई वित्तीय प्रणालीमा जोड्ने र नेपाललाई अन्तर्राष्ट्रिय डिजिटल भुक्तानी सञ्जालमा सुरक्षित तथा विश्वसनीय रूपमा एकीकृत गर्ने दिशामा वित्तीय प्रणालीलाई पुनर्संरचना गर्ने प्रयासका रूपमा यसलाई बुझ्न सकिन्छ।
शेयर गर्नुहोस

प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार


.jpg)
.jpeg)
प्रतिक्रिया