
१० वर्ष पछि बैंकको चुक्ता पूँजीभन्दा जगेडा कोष बलियो हुँदै, जति रिकभरी उतिनै लाभांश दिने क्षमता बढ्यो
 (3) (1).gif)
- BFIS News
- 2026 Oct 18 08:45
.gif)
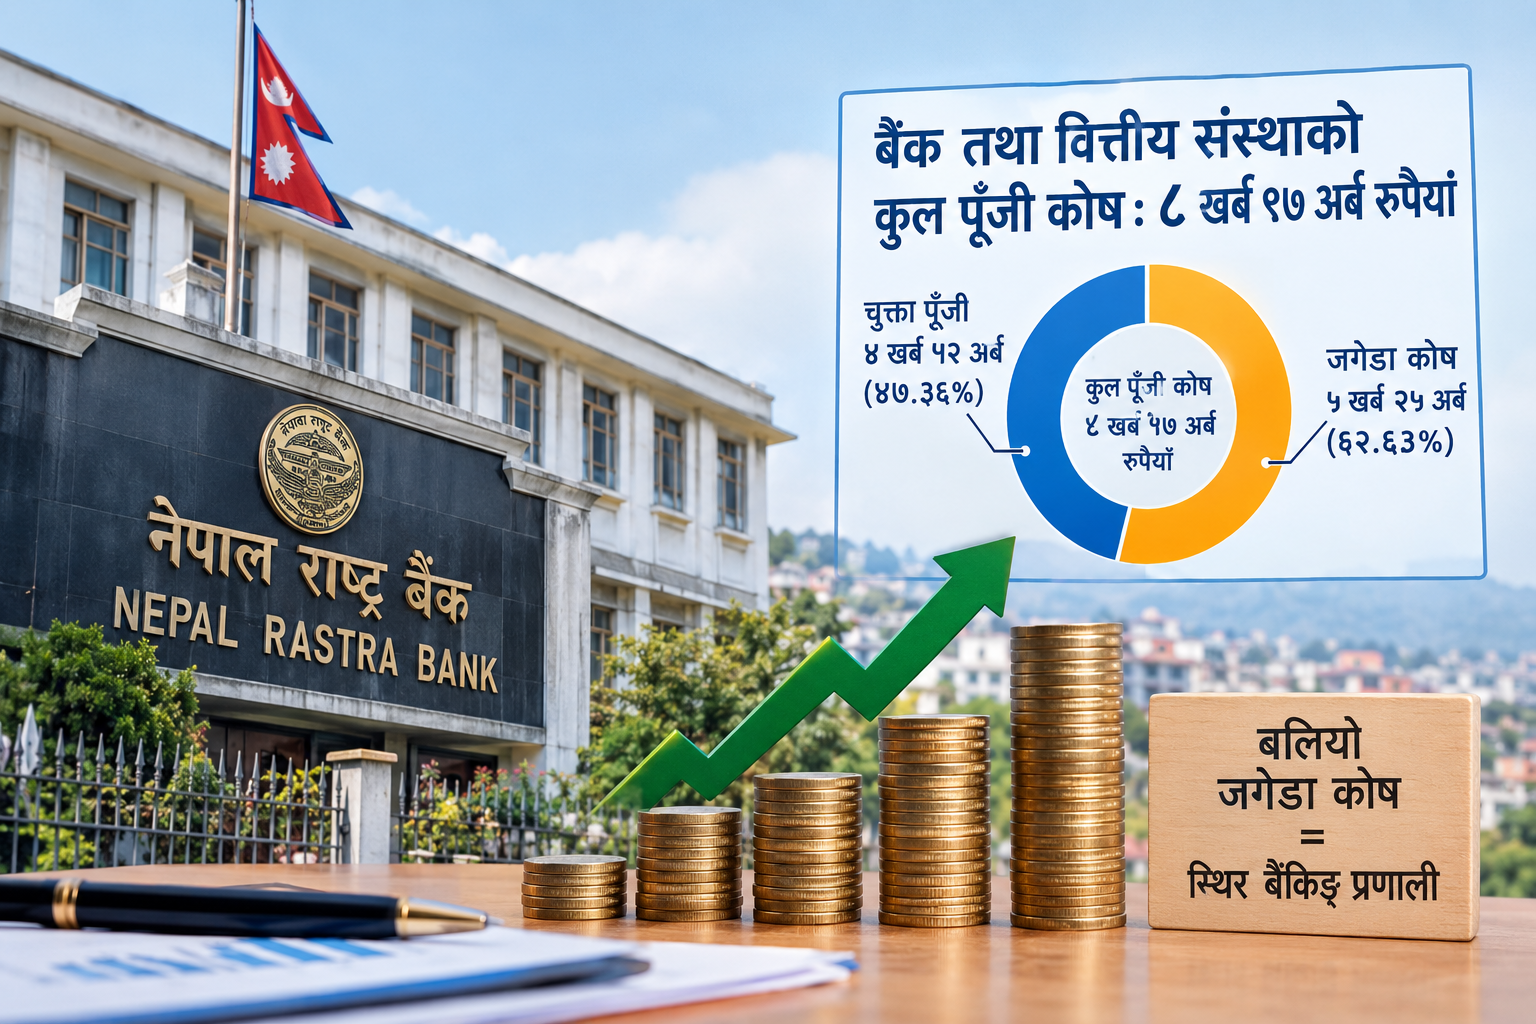
काठमाडौं। बैंक तथा वित्तीय संस्थाहरूको कुल पूँजी कोषमा जगेडा कोषको हिस्सा चुक्ता पूँजीभन्दा बढी देखिन थालेको छ। यसले बैंकहरूको वित्तीय आधार बलियो बन्दै गएको संकेत गरे पनि त्यसको प्रत्यक्ष लाभ शेयरधनीले पाउन भने अझै समय लाग्ने देखिएको छ। अर्थतन्त्रमा सुधार, कर्जा असुली र नाफा वृद्धिसँगै बैंकहरूको लाभांश वितरण क्षमता बढ्न सक्ने सम्भावना छ।
.gif)
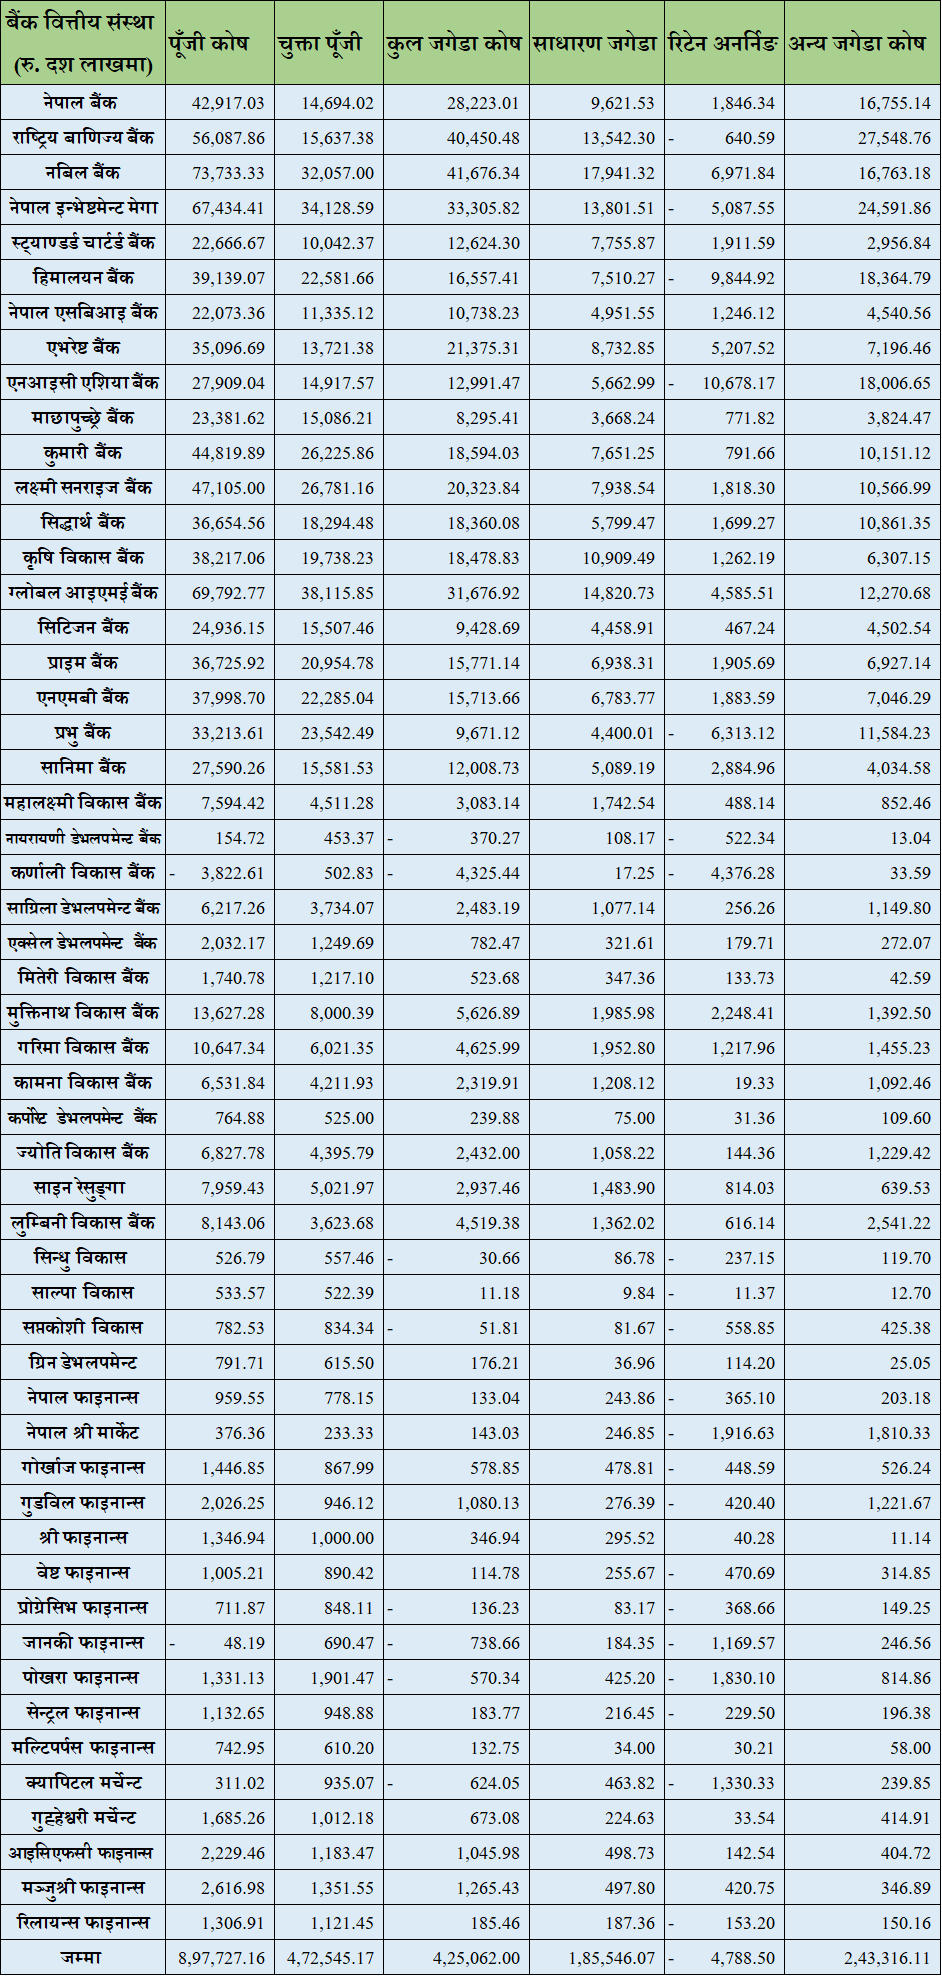
नेपाल राष्ट्र बैंकले सार्वजनिक गरेको चालु आर्थिक वर्ष २०८३/८४ को पहिलो दुई महिनाको तथ्याङ्कअनुसार बैंक तथा वित्तीय संस्थाहरूको कुल पूँजी कोष ८ खर्ब ९७ अर्ब रुपैयाँ पुगेको छ। यसमध्ये चुक्ता पूँजी ४ खर्ब ७२ अर्ब रुपैयाँ अर्थात् ५२.६३ प्रतिशत र बाँकी हिस्सा जगेडा तथा अन्य पूँजीगत स्रोतमा रहेको छ।
पूँजी वृद्धिको दबाबपछि जगेडा कोषमा सुधार
नेपाल राष्ट्र बैंकले २०७३ सालमा ल्याएको पूँजी वृद्धि योजनाले बैंक तथा वित्तीय संस्थाहरूलाई चुक्ता पूँजी बढाउन बाध्य बनाएको थियो। त्यसका लागि बैंकहरूले बोनस शेयर जारी गर्ने, गाभिने तथा प्राप्ति प्रक्रियामा जानेजस्ता उपाय अपनाएका थिए। चुक्ता पूँजीमा भएको तीव्र वृद्धिले तुलनात्मक रूपमा जगेडा कोषको आकार कमजोर देखिएको थियो।
त्यसयता बैंकहरूको वित्तीय अवस्था विभिन्न चरणबाट गुज्रिएको छ। विशेषगरी कोभिड–१९ महामारीपछि अर्थतन्त्रमा परेको प्रभाव, ऋणीहरूको आम्दानीमा आएको दबाब र कर्जा असुलीमा देखिएका समस्याले बैंकहरूको खराब कर्जा बढाएको छ। त्यसको असरस्वरूप कर्जा नोक्सानी व्यवस्थापन (प्रोभिजनिङ) बढ्दा बैंकहरूको वितरणयोग्य नाफामा दबाब परेको छ।
यसै अवधिमा लाभांश वितरणमा अपनाइएको नियामकीय सतर्कता र नाफा जगेडामा राख्ने अभ्यासले बैंकहरूको सञ्चित कोषलाई बलियो बनाउन सहयोग गरेको छ। परिणामस्वरूप केही बैंकहरूको जगेडा कोष चुक्ता पूँजीभन्दा ठूलो भएको छ।
यद्यपि, जगेडा कोष बढ्दै जानु र शेयरधनीले लाभांश पाउनु फरक विषय हुन्। बैंकसँग पर्याप्त पूँजी तथा जगेडा भए पनि वितरणयोग्य नाफा, नियामकीय प्रावधान, खराब कर्जाको अवस्था र पूँजी पर्याप्तता अनुपातले लाभांश वितरणको वास्तविक क्षमता निर्धारण गर्छन्।
नबिलको पूँजी कोष सबैभन्दा ठूलो
उपलब्ध तथ्याङ्कअनुसार वाणिज्य बैंकहरूमध्ये नबिल बैंकको कुल पूँजी कोष सबैभन्दा ठूलो छ। बैंकको पूँजी कोष ७३ अर्ब ७३ करोड रुपैयाँ रहेको छ। ग्लोबल आइएमई बैंकको ६९ अर्ब ७९ करोड र नेपाल इन्भेष्टमेन्ट मेगा बैंकको ६७ अर्ब ४३ करोड रुपैयाँ पूँजी कोष रहेको छ।
राष्ट्रिय वाणिज्य बैंकको पूँजी कोष ५६ अर्ब ८ करोड रुपैयाँ छ। यी तथ्याङ्कले ठूला वाणिज्य बैंकहरूसँग तुलनात्मक रूपमा ठूलो पूँजीगत आधार रहेको देखाउँछन्।
चुक्ता पूँजीका आधारमा भने ग्लोबल आइएमई बैंक अग्रस्थानमा छ। बैंकको चुक्ता पूँजी ३८ अर्ब ११ करोड रुपैयाँ रहेको छ। नेपाल इन्भेष्टमेन्ट मेगा बैंकको ३४ अर्ब १२ करोड र नबिल बैंकको ३२ अर्ब ५ करोड रुपैयाँ चुक्ता पूँजी छ।
जगेडा कोषतर्फ नबिल बैंकको करिब ४१ अर्ब ६७ करोड रुपैयाँ रहेको छ। राष्ट्रिय वाणिज्य बैंकको जगेडा कोष करिब ४० अर्ब ४५ करोड र नेपाल इन्भेष्टमेन्ट मेगा बैंकको करिब ३३ अर्ब ३० करोड रुपैयाँ छ।
यसले बैंकहरूको पूँजी संरचनामा चुक्ता पूँजीबाहेक सञ्चित स्रोतको महत्त्व बढ्दै गएको देखाउँछ। यद्यपि, जगेडा कोषका विभिन्न शीर्षकको प्रकृति र तिनको नियामकीय वर्गीकरणका आधारमा पूँजीको गुणस्तर फरक हुन सक्छ।
रिटेन अर्निङमा केही ठूला बैंकसमेत दबाबमा
बैंकहरूले विगतमा कमाएको तर शेयरधनीलाई वितरण नगरेको नाफालाई रिटेन अर्निङ अर्थात् सञ्चित मुनाफा भनिन्छ। यो रकम बैंकको आन्तरिक पूँजी निर्माणको महत्त्वपूर्ण स्रोत हो।
उपलब्ध विवरणअनुसार नबिल बैंकको रिटेन अर्निङ ६ अर्ब ९७ करोड रुपैयाँ रहेको छ। एभरेष्ट बैंकको ५ अर्ब २० करोड र ग्लोबल आइएमई बैंकको ४ अर्ब ५८ करोड रुपैयाँ सञ्चित मुनाफा छ।
तर, केही बैंकहरूको रिटेन अर्निङ ऋणात्मक छ। एनआईसी एसिया बैंकको १० अर्ब ६७ करोड रुपैयाँ, हिमालयन बैंकको ९ अर्ब ८४ करोड रुपैयाँ, प्रभु बैंकको ६ अर्ब ३१ करोड रुपैयाँ र नेपाल इन्भेष्टमेन्ट मेगा बैंकको करिब ५ अर्ब ८ करोड रुपैयाँ रिटेन अर्निङ ऋणात्मक रहेको छ।
रिटेन अर्निङ ऋणात्मक हुनु भनेको सञ्चित मुनाफा खातामा सञ्चित घाटा रहेको संकेत हो। यस्तो अवस्थामा बैंकको नाफा आर्जन, विगतको घाटा पूर्ति र भविष्यमा लाभांश वितरण गर्न सक्ने क्षमताको मूल्याङ्कन गर्दा थप सावधानी आवश्यक हुन्छ।
तर, रिटेन अर्निङ ऋणात्मक हुँदैमा बैंकको समग्र पूँजी कोष पनि अनिवार्य रूपमा ऋणात्मक हुन्छ भन्ने होइन। चुक्ता पूँजी र अन्य जगेडा कोष सकारात्मक भएमा समग्र पूँजी कोष कायम रहन सक्छ।
विकास बैंकमा मुक्तिनाथ र गरिमाको पूँजी कोष ठूलो
विकास बैंकहरूमध्ये मुक्तिनाथ विकास बैंकको पूँजी कोष १३ अर्ब ६२ करोड रुपैयाँ रहेको छ। गरिमा विकास बैंकको १० अर्ब ६४ करोड र महालक्ष्मी विकास बैंकको ७ अर्ब ५९ करोड रुपैयाँ पूँजी कोष छ।
तर, यही समूहमा केही संस्थाको वित्तीय अवस्था कमजोर देखिएको छ। कर्णाली विकास बैंकको पूँजी कोष ३ अर्ब ८२ करोड रुपैयाँले ऋणात्मक रहेको छ। बैंकको कुल जगेडा कोषसमेत ४ अर्ब ३२ करोड रुपैयाँले ऋणात्मक छ।
त्यस्तै, नारायणी डेभलपमेन्ट बैंकको पूँजी कोष १५ करोड रुपैयाँ मात्र रहेको छ भने कुल जगेडा कोष ३७ करोड रुपैयाँले ऋणात्मक छ।
ऋणात्मक पूँजी कोष वा जगेडा कोषले संस्थाले विगतमा व्यहोरेको घाटा र वित्तीय दबाबको संकेत गर्छ। यस्तो अवस्थामा कर्जा गुणस्तर, पूँजी पर्याप्तता, थप पूँजी जुटाउने सम्भावना र नियामकीय निर्देशनको पालना महत्त्वपूर्ण हुन्छ।
फाइनान्स कम्पनीमा पनि वित्तीय अवस्थाको अन्तर
फाइनान्स कम्पनीहरूमध्ये मञ्जुश्री फाइनान्सको पूँजी कोष २ अर्ब ६१ करोड रुपैयाँ रहेको छ। आइसिएफसी फाइनान्सको २ अर्ब २२ करोड र गुडविल फाइनान्सको २ अर्ब २ करोड रुपैयाँ पूँजी कोष छ।
यसको विपरीत, जानकी फाइनान्सको पूँजी कोष ४८ करोड रुपैयाँले ऋणात्मक रहेको छ। यसले वित्तीय संस्थाहरूबीच पूँजीगत आधार र जोखिम सहन सक्ने क्षमतामा उल्लेख्य भिन्नता रहेको देखाउँछ।
यद्यपि, बैंक, विकास बैंक र फाइनान्स कम्पनीको पूँजी कोषलाई केवल रकमका आधारमा तुलना गरेर वित्तीय स्वास्थ्यको अन्तिम निष्कर्ष निकाल्न मिल्दैन। प्रत्येक संस्थाको जोखिम भारित सम्पत्ति, खराब कर्जा, कर्जा नोक्सानी व्यवस्था र नियामकीय पूँजी पर्याप्तता अनुपातसमेत विश्लेषण गर्नुपर्छ।
पूँजी कोषले कसरी काम गर्छ?
पूँजी कोष भनेको बैंक तथा वित्तीय संस्थाले सम्भावित घाटा व्यहोर्न सक्ने वित्तीय आधार हो। यसले कर्जा नउठ्ने, लगानीमा नोक्सानी हुने वा अर्थतन्त्रमा मन्दी आउनेजस्ता परिस्थितिमा संस्थालाई क्षति सहन सहयोग गर्छ।
यसको महत्त्वपूर्ण भाग कोर पूँजी अर्थात् टियर–१ पूँजी हो। यसमा चुक्ता पूँजी, साधारण जगेडा र नियामकीय व्यवस्थाअनुसार समावेश हुने अन्य योग्य पूँजीगत शीर्षक पर्छन्। सञ्चित मुनाफा पनि यसको महत्त्वपूर्ण स्रोत हो।
पूँजी कोष पर्याप्त भएको बैंकले जोखिम व्यवस्थापन गर्दै व्यवसाय विस्तार गर्न तुलनात्मक रूपमा सहज अवस्था पाउन सक्छ। तर, ठूलो पूँजी कोष हुनु मात्रै पर्याप्त हुँदैन। उक्त पूँजीको तुलनामा बैंकले कति जोखिम भारित सम्पत्ति राखेको छ भन्ने आधारमा पूँजी पर्याप्तता अनुपात निर्धारण हुन्छ।
त्यसैले कुनै बैंकको पूँजी कोष रकममा ठूलो देखिए पनि जोखिम भारित सम्पत्ति अत्यधिक भएमा पूँजी पर्याप्तता अनुपात कमजोर हुन सक्छ। यसको विपरीत, तुलनात्मक रूपमा सानो पूँजी कोष भएको संस्थाको जोखिम भारित सम्पत्ति कम भएमा अनुपात सन्तोषजनक हुन सक्छ।
शेयरधनीले कहिले पाउँछन् लाभ?
बैंकहरूको जगेडा कोष बलियो बन्दै जानु दीर्घकालमा शेयरधनीका लागि सकारात्मक हुन सक्छ। यसले संस्थालाई सम्भावित घाटा व्यहोर्न, वित्तीय स्थायित्व कायम गर्न र भविष्यमा व्यवसाय विस्तार गर्न सहयोग पुर्याउँछ।
तर, शेयरधनीले प्रत्यक्ष लाभांश पाउने सम्भावना बैंकको वितरणयोग्य नाफामा निर्भर हुन्छ। खराब कर्जा घट्दै जाने, कर्जा असुली सुध्रिने, प्रोभिजनिङको दबाब कम हुने र सञ्चालन नाफा बढ्ने हो भने बैंकहरूको लाभांश वितरण क्षमता सुधार हुन सक्छ।
त्यसैगरी, लामो समयदेखि सञ्चित घाटा रहेका बैंकले पहिले आफ्नो वित्तीय अवस्था सुधार गर्नुपर्ने हुन सक्छ। ऋणात्मक पूँजी कोष भएका संस्थाका हकमा थप पूँजी जुटाउने, व्यवसाय पुनर्संरचना गर्ने वा अन्य संस्थासँग गाभिने तथा प्राप्ति प्रक्रियामा जाने विषयसमेत महत्त्वपूर्ण बन्न सक्छन्।
समग्रमा, बैंक तथा वित्तीय संस्थाको जगेडा कोष र पूँजी संरचनामा देखिएको सुधारले भविष्यको वित्तीय स्थायित्वका लागि आधार तयार गर्न सक्छ। तर, सबै बैंकको अवस्था समान छैन। केही ठूला वाणिज्य बैंकसँग पर्याप्त पूँजीगत आधार रहे पनि केही विकास बैंक तथा फाइनान्स कम्पनीको पूँजी र सञ्चित घाटाले चुनौती देखाएका छन्।
अर्थतन्त्रमा सुधार, कर्जा गुणस्तरमा वृद्धि र नाफा आर्जन क्षमता विस्तार हुन सकेमा बैंकहरूको बलियो पूँजी संरचनाको लाभ भविष्यमा शेयरधनीसम्म पुग्न सक्छ। त्यसका लागि भने जगेडा कोषको आकारसँगै वितरणयोग्य नाफा, पूँजी पर्याप्तता र जोखिम व्यवस्थापनको अवस्था पनि उत्तिकै महत्त्वपूर्ण हुनेछ।
शेयर गर्नुहोस

प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार


प्रतिक्रिया