
चेक अनादर कानुनमा सुधारको बहस: चेकको साखसँगै कारोबारको प्रमाण किन अपरिहार्य? सुमन सुवेदीको लेख
 (3) (1).gif)
- सुमन सुवेदी
- 2026 Oct 23 17:10
.gif)
काठमाडौं। नेपालको वित्तीय तथा न्यायिक क्षेत्रमा चेक अनादर (Cheque Bounce) सम्बन्धी मुद्दाहरू पछिल्ला वर्षहरूमा निकै तीव्र रूपमा बढेका छन्। एकातिर चेकलाई "पैसाजस्तै भरपर्दो र सुरक्षित" विनिमयको साधन बनाइराख्न कडा कानुनी व्यवस्था आवश्यक छ भन्ने तर्क छ भने, अर्कातिर यही कानुनी कडाइलाई टेकेर साहु-महाजन तथा मिटरब्याजीहरूले यसलाई गैरकानुनी असुलीको औजार बनाएको गम्भीर गुनासो पनि सुनिन थालेको छ।
.gif)
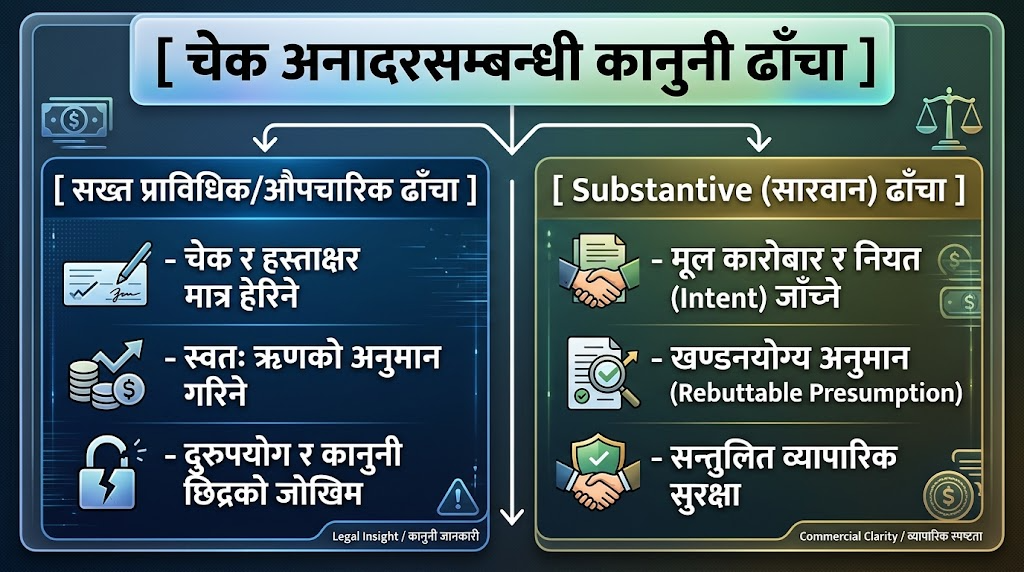
अहिले वित्तीय र कानुनी वृत्तमा जारी यो विवादको केन्द्रमा एउटै पेचिलो प्रश्न छ: अदालतले चेक बाउन्सको मुद्दा हेर्दा केवल हस्ताक्षर र बैंकको छाप मात्र जाँच्ने कि त्यस चेकको पछाडि रहेको वास्तविक कारोबार (Underlying Transaction) को पनि वस्तुनिष्ठ परीक्षण गर्ने?
कानुनी पृष्ठभूमि र हालका सुधारहरू
नेपालमा चेक अनादरका मुद्दाहरूलाई परम्परागत रूपमा दुईवटा भिन्दाभिन्दै कानुन विनिमेय अधिकारपत्र ऐन, २०३४ र बैंकिङ कसूर तथा सजाय ऐन, २०६४ अन्तर्गत सम्बोधन गरिँदै आएको थियो।
२०३४ को ऐनअन्तर्गत पीडितले सोझै अदालत गएर ब्याजसहित रकम दाबी गर्न सक्थे भने बैंकिङ कसूर ऐनअन्तर्गत प्रहरीले अनुसन्धान गरी सरकारवादी फौजदारी मुद्दा चलाउने गरिन्थ्यो। यही बहुविध कानुनी बाटोका कारण एउटै प्रकृतिको मुद्दामा भिन्दाभिन्दै निकायबाट फरक-फरक व्यवहार र दोहोरो सजायको जोखिम देखिएको थियो। सर्वोच्च अदालतका विभिन्न आदेश तथा महान्यायाधिवक्ताको कार्यालयको अध्ययनले मुद्दा प्रक्रियामा एकरूपताको आवश्यकता औँल्याएपछि सरकारले बैंकिङ कसूर तथा सजाय ऐनमा संशोधन अघि बढाएको थियो। संशोधनका नयाँ प्रावधानअनुसार:
- चेक फिर्ता (Bounce) भएपछि बैंकले खातावालालाई निश्चित अवधि दिएर रकम जम्मा गर्न औपचारिक सूचना दिनुपर्ने,
- तोकिएको अवधिमा पनि रकम जम्मा नभएमा मात्र अनादर भएको प्रमाणित हुने,
- र, अनादर भएको बिगो रकम को आधारमा सजाय र जरिवानाको वर्गीकरण गरिने व्यवस्था गरिएको छ।
कानुन व्यवसायीहरूका अनुसार पछिल्लो संशोधनले विनिमेय अधिकारपत्र ऐनको दफा १०७क लाई खारेज गर्दै अघिको दोहोरो कानुनी बाटो (Dual Remedies) लाई हटाउने प्रयास गरेको छ।
दोहोरो बाटो हट्यो, तर मूल कारोबारको प्रश्न अझै जीवितै
दोहोरो कानुनी उपचारको प्राविधिक समस्या सम्बोधन भए तापनि "मूल कारोबारको प्रमाण" सम्बन्धी मूलभूत प्रश्न भने अझै समाधान हुन सकेको छैन। पछिल्लो संशोधन अपुरो रहेको र यसले मूल विषयलाई सम्बोधन नगरेको सन्दर्भ प्रमाणित गर्न कानुन विज्ञ, अधिकारकर्मी र पीडित पक्षले प्रस्तुत गर्ने मुख्य तर्कहरू यसप्रकार रहेका छन्:
१. मूल कारोबार (Underlying Transaction) को परीक्षण नहुनु
करार कानुनको सर्वमान्य मान्यताअनुसार प्रतिफल (Consideration) विना गरिएको कुनै पनि सम्झौता अमान्य हुन्छ। तर चेक अनादरका मुद्दामा चेक बोक्ने व्यक्ति (Holder) को दाबी स्वतः वैध र साँचो हो भन्ने कानुनी अनुमान (Presumption) गरिन्छ। आलोचकहरूका अनुसार, दुई पक्षबीच कुनै लिखित सम्झौता (Written Contract), कर बिजक (Invoice), सामान बुझेको भर्पाई वा बैंक ट्रान्सफर जस्ता ठोस प्रमाण नदेखाईकन पनि केवल चेक बाउन्सकै आधारमा मुद्दा चलाउन पाइन्छ। यसले गर्दा 'कुनै लेनदेन नै भएको थिएन' वा 'जबरजस्ती चेक लेखिएको हो वा चेकको दुरुपयोग भएको हो' भनी प्रमाणित गर्ने सम्पूर्ण कठिन भार प्रतिवादी (चेक दिने व्यक्ति) माथि पर्न जान्छ।
२. 'सेक्युरिटी' र सादा (Blank) चेकको व्यापक दुरुपयोग
व्यापारिक साख, कर्जा सुरक्षण वा व्यावसायिक साझेदारिताका क्रममा अग्रिम रूपमा हस्ताक्षरयुक्त सादा (Blank) वा सेक्युरिटी चेक दिने चलन निकै व्यापक छ। तर, मूल दायित्व वा ऋण चुक्ता भइसकेपछि पनि वा दुई पक्षबीच व्यावसायिक विवाद उत्पन्न भएपछि, साहुले सादा चेकमा आफूखुसी मिति र मनपरी रकम भरेर बैंकमा पेस गरी बाउन्स गराएका अनगिन्ती गुनासाहरू बाहिर आएका छन्।
३. मिटरब्याज र अवैध लेनदेनलाई कानुनी संरक्षण
अनौपचारिक कर्जा बजारमा वास्तविक दिइएको सावाँ रकमभन्दा ३ देखि ५ गुणा बढी रकमको चेक लेखाउने मिटरब्याजी प्रवृत्ति अझै कायम छ। अदालतले बैंक खाताबाट वास्तवमै कति रकम आदानप्रदान भएको हो भनी ट्रान्सफर विवरण (Audit Trail) नहेर्दा, अदालत स्वयं नै अवैध ब्याज र गैरकानुनी असुलीलाई वैधानिकता दिने थलो बन्ने गम्भीर जोखिम रहने वर्तमान व्यवस्था छ।
अन्तर्राष्ट्रिय अभ्यास
विश्वका अन्य कानुनी प्रणालीहरूमा चेक बाउन्सलाई कसरी व्यवहार गरिन्छ भन्ने हेर्दा मिश्रित अभ्यासहरू देखिन्छन्:
भारत: खण्डनयोग्य अनुमान (Rebuttable Presumption)
भारतको Negotiable Instruments Act, 1881 को दफा १३८ ले चेक अनादरलाई कसूर मानेको छ। तर, दफा १३९ ले यसलाई "खण्डनयोग्य अनुमान" को रूपमा पनि स्वीकार गरेको छ।
भारतीय सर्वोच्च अदालतले Rangappa v. Sri Mohan र Basalingappa v. Mudibasappa जस्ता चर्चित मुद्दाहरूमा सिद्धान्त स्थापित गर्दै भनेको छ “यदि प्रतिवादी (चेक दिने व्यक्ति) ले वादीको आर्थिक हैसियत, लेनदेनको लिखित आधार वा कर विवरणमा सो रकम उल्लेख नभएको कुरामा मनासिब शंका (Preponderance of Probabilities) उत्पन्न गराइदिन्छ भने, मूल कारोबार प्रमाणित गर्ने सम्पूर्ण दायित्व पुनः दाबीकर्ता (वादी) माथि नै सर्छ।”
संयुक्त अधिराज्य (UK): पूर्णतः देवानी उपचार
बेलायतमा Bills of Exchange Act 1882 अन्तर्गत चेक अनादर हुनु मूलतः देवानी (Civil) विषय हो। सामान्यतया चेक बाउन्स भएकै आधारमा ऋणीलाई थुन्ने वा फौजदारी मुद्दा चलाउने गरिँदैन। साहुले रकम असुलीका लागि देवानी अदालतमा दाबी गर्नुपर्छ र ऋणीले प्रतिफलको अभाव (Failure of Consideration) वा ठगी देखाएर बचाउ गर्न सक्छ। जानाजानी गरिएको बदनियतपूर्ण ठगीमा भने छुट्टै फौजदारी कानुन आकर्षित हुन्छ।
संयुक्त राज्य अमेरिका (USA): नियत (Intent) को परीक्षण
अमेरिकामा राज्यअनुसार फरक-फरक कानुन छन्। धेरैजसो राज्यमा "Bad Cheque" सम्बन्धी फौजदारी व्यवस्था भए तापनि चेक जारी गर्दाका बखत नै 'ठग्ने नियत' (Intent to Defraud) थियो/थिएन भन्ने कुरा मुख्य हुन्छ। उत्तर-मितीय (Post-dated) चेक वा व्यावसायिक विवादको हकमा अमेरिकी अदालतहरूले यसलाई देवानी करार विवादका रूपमा मात्र व्यवहार गर्छन्।
सुधारका प्रस्तावहरू
नेपालको चेक अनादरसम्बन्धी व्यवस्थालाई व्यावहारिक र न्यायसंगत बनाउन निम्नानुसारका उपायहरू उपयुक्त हुनसक्छन:
- प्रारम्भिक प्रमाण अनिवार्य गर्ने: मुद्दा दर्ता (फिराद वा जाहेरी) गर्दा नै सो चेक कुन कारोबार बापत जारी गरिएको हो सोको प्रारम्भिक प्रमाण (सम्झौतापत्र, बिजक, वा बैंक ट्रान्सफर विवरण) पेस गर्नुपर्ने अनिवार्य व्यवस्था गर्ने।
- सेक्युरिटी चेकको वर्गीकरण: सुरक्षण वा ग्यारेन्टी स्वरूप दिइएका सादा चेकहरूलाई फौजदारी दायराबाट बाहिर राखी पूर्ण रूपमा देवानी उपचारमा सीमित गर्ने।
- सजाय र असुलीको पृथकीकरण: बदनियतपूर्वक गरिएको बैंकिङ ठगी र सामान्य व्यावसायिक असुली वा वित्तीय लेनदेनलाई छुट्टाछुट्टै कानुनी ढाँचामा राख्ने।
- कर विवरण र वित्तीय परीक्षण: ठूलो रकमको दाबी गरिएका मुद्दाहरूमा दाबीकर्ताको आयस्रोत, कर विवरण र बैंक ट्रान्सफरको आधिकारिकता परीक्षण गर्ने।
अर्को पक्षको तर्क: चेकको साख जोगाउनु प्राथमिक दायित्व
अर्कोतर्फ, चेकको साख र वित्तीय अनुशासन जोगाउनुपर्छ भन्ने पक्षधरहरूको तर्क भने अर्कै छ। उनीहरूका अनुसार, चेकलाई यसको पछाडिको कारोबारबाट अलग राखेर एक "निरपेक्ष" (Unconditional) भुक्तानीको साधन मानिँदा नै व्यापारिक क्षेत्रमा विश्वास कायम रहन्छ। उनीहरूको अनुसार यदि प्रत्येक चेक बाउन्सको मुद्दामा मूल कारोबार प्रमाणित गर्नुपर्ने बाध्यता राखियो भने निम्न समस्याहरू आउँछन्:
१. न्यायिक प्रक्रिया अत्यन्तै ढिलो र जटिल हुनेछ,
२. नियतवश ऋण नतिर्नेहरूले अनेकौँ बहाना बनाएर मुद्दालाई वर्षौँ लम्ब्याउने बाटो पाउनेछन्, र
३. वित्तीय बजारमा चेकको विश्वसनीयता समाप्त भई नगद कारोबार (Cash Economy) पुन: हाबी हुनेछ।
यो चिन्ता पनि धेरै हदसम्म जायज देखिन्छ। रकमनै नभएको खाताको चेक जानाजान दिनु आफैँमा गम्भीर गल्ती हो, र त्यसको दण्ड हुनैपर्छ। तर यसको समाधान प्रमाणको भार दाबीकर्ताबाट पूरै हटाउनु पनि पूर्णत न्यायोचित होइन। भारतीय मोडलले देखाएजस्तो, प्रारम्भिक अनुमान राख्ने तर प्रतिवादीले उचित शंका उठाएपछि दाबीकर्ताले कारोबार देखाउनुपर्ने सन्तुलित बाटो अपनाउन सम्भव छ। सच्चा लेनदेनको सन्दर्भमा यस प्रावधानले कुनै अप्ठ्यारो पार्दैन बरु अफ्ठ्यारो त तिनीहरुलाई मात्र पर्छ जससँग कारोबार देखाउने प्रमाण केही पनि छैन।
निष्कर्ष
बैंकिङ कसूर ऐनको पछिल्लो संशोधनले चेक अनादरको कानुनी प्रक्रिया र सजायमा एकरूपता ल्याउन महत्त्वपूर्ण प्रयास गरेको छ। तर, व्यावसायिक विश्वसनीयता (चेकको साख) र वस्तुनिष्ठ न्याय (झुटा दाबीबाट नागरिकको रक्षा) बीचको सन्तुलन कसरी मिलाउने भन्ने विषय अझै पनि गम्भीर बहसमै छ।एक परिपक्व र सुदृढ वित्तीय प्रणालीका लागि चेकको सर्वस्वीकार्यता जोगाउनु जति आवश्यक छ, कानुनी छिद्रको दुरुपयोग गरी निर्दोष नागरिकलाई प्रताडित हुनबाट जोगाउनु पनि उत्तिकै महत्त्वपूर्ण छ। अबको कानुनी सुधारले यी दुवै पक्षलाई कसरी सम्बोधन गर्छ, त्यसैमा नेपालको वित्तीय न्यायप्रणालीको भावी दिशा निर्भर रहनेछ।
Read Also Other Article
१. आर्थिक अराजकताको अवसान: नयाँ सरकारको बाटो कठिन तर सम्भावनाका ढोकाहरु पनि खुल्दै
२. हाइपोथिकेशन गरिएका सुरक्षणबाट कर्जा नउठेको भन्दै बैंकरलाई थुन्नु अव्यवाहारिक, सुमन सुवेदीको लेख
६. राष्ट्र बैंकको एकिकृत निर्देशनको संशोधन: मूल रोगको औषधी नगरी लाक्षणिक उपचार
८. Rebuilding Business Confidence: A Path to Nepal's Economic Development, Article of Suman Subedi
१०. आर्थिक वर्ष २०८२/८३ को मौद्रिक नीतिको समालोचनात्मक विश्लेषण: सुमन सुवेदी
११. Unraveling Nepal’s Banking Conundrum: The Rise of NPAs and NBAs and a Path Forward
१३. तथ्याङ्कमा उत्साह तर धरातलमा निराशा: नेपालको अर्थतन्त्रको वर्तमान अवस्था, सुमन सुवेदीको लेख
(पूर्व बैंकर सुवेदी नेपाल राष्ट्र बैंकको वित्तीय साक्षरता अभियानका ट्रेनर हुन् । त्रिभुवन विश्व विद्यालयका विभिन्न क्याम्पसमा अध्यापन गराउदै आएका सुवेदी सँग १७ वर्षको बैंकिङ अनुभव रहेको छ।)
शेयर गर्नुहोस

प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार


प्रतिक्रिया