
सेयर बजारमा ‘लक-इन’ अवधि आवश्यक कि अनावश्यक ? लगानीकर्ताबीच चर्कियो बहस
 (3) (1).gif)
- BFIS News
- 2026 Sep 26 21:20
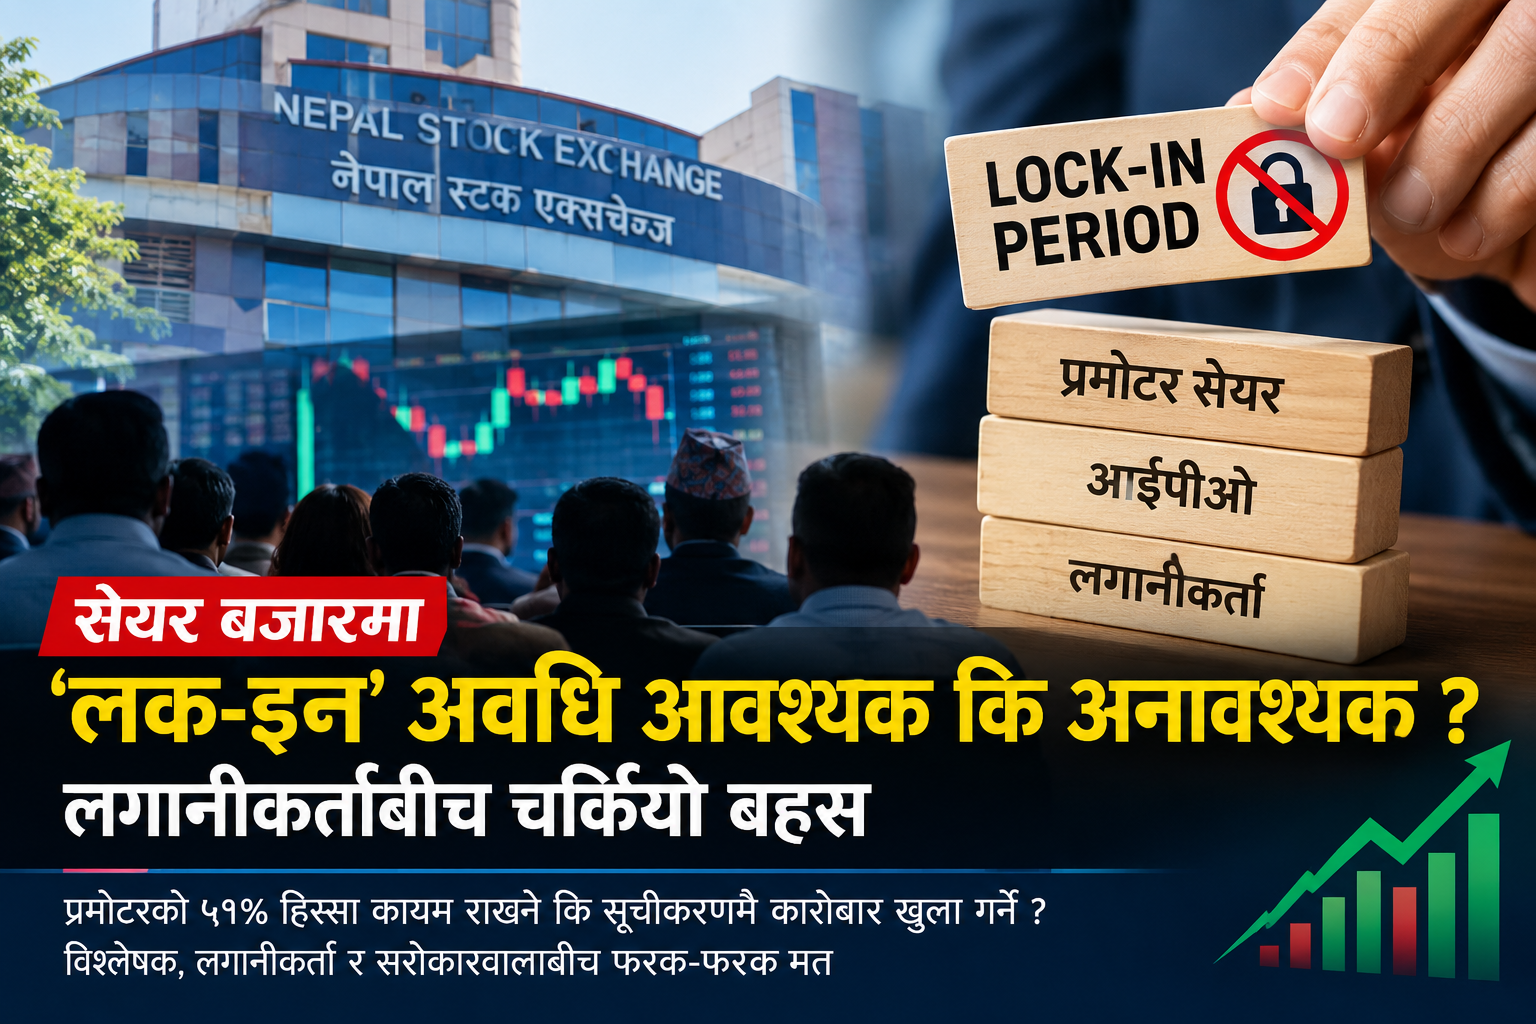

काठमाडौं । सेयर बजारमा प्रमोटर तथा अन्य समूहको सेयरमा लागू हुने ‘लक-इन पिरियड’ आवश्यक छ कि छैन भन्ने विषयमा लगानीकर्ताबीच बहस चर्किएको छ। बजार विश्लेषक अम्बिका प्रसाद पौडेलले यो विषयलाई बहसमा ल्याउनु पर्ने बताएका छन्। उनले सामाजिक सञ्जालमार्फत आह्वान गरेको यस बहसमा लगानीकर्ताले लक-इन, प्रमोटर सेयर, मूल्य निर्धारण, आईपीओको उद्देश्य र बजारमा आपूर्तिसम्बन्धी विषयमा फरक फरक धारणा राखेका छन्।
सूचीकरणकै दिनदेखि कारोबार खुला गर्नुपर्ने धारणा
बहसमा सहभागी ठूलो संख्याका लगानीकर्ताले लक-इन अवधि हटाएर आईपीओ सूचीकरण भएकै दिनदेखि सेयर कारोबारयोग्य बनाउनुपर्ने धारणा राखेका छन्। उनीहरूको तर्कमा बजारमा सेयरको आपूर्ति खुला हुँदा माग र आपूर्तिका आधारमा मूल्य निर्धारण हुने र कम्पनीको वास्तविक बजार मूल्य पहिचान गर्न सहज हुने उल्लेख छ।
केही लगानीकर्ताले तीन वर्षपछि लक-इन खुल्ने र सूचीकरण भएकै दिनदेखि कारोबार खुला हुने व्यवस्थाबीच बजार मूल्य निर्धारणको दृष्टिले ठूलो अन्तर हुने प्रश्न गरेका छन्। उनीहरूका अनुसार सुरुदेखि नै कारोबार खुला भए बजारले कम्पनीको मूल्य आफैं निर्धारण गर्ने र सीमित आपूर्तिका कारण उत्पन्न हुन सक्ने अस्वाभाविक मूल्य उतारचढाव कम हुन सक्ने तर्क छ।
कतिपय लगानीकर्ताले ‘लक-इन’ हटाउँदा प्रि-आईपीओ बजारमा देखिएको आकर्षणसमेत कम हुने धारणा राखेका छन्। उनीहरूका अनुसार दोस्रो बजारमै तुलनात्मक रूपमा सस्तो मूल्यमा सेयर उपलब्ध हुने अवस्था बनेमा प्रि-आईपीओमा उच्च मूल्य तिर्ने प्रवृत्तिमा कमी आउन सक्छ।
प्रमोटरको हिस्सा कायम राख्नुपर्ने पक्ष
तर बहसमा लक-इन पूर्ण रूपमा हटाउन नहुने धारणा पनि आएको छ। केही लगानीकर्ताले फरक–फरक अवधिको लक-इनभन्दा प्रमोटरको निश्चित हिस्सा कम्पनीमा कायम राख्ने व्यवस्था महत्वपूर्ण हुने बताएका छन्।
केहीले कम्पनीमा संस्थापक वा प्रमोटरको कम्तीमा ४९–५१ प्रतिशत हिस्सा कायम राख्नुपर्ने, कम्पनीको प्रकृतिअनुसार लक-इन अवधि निर्धारण गर्नुपर्ने तथा विशेषगरी जलविद्युत् आयोजनामा उत्पादन सुरु भएपछि मात्रै केही सेयर कारोबारयोग्य बनाउनुपर्ने धारणा राखेका छन्।
यस पक्षका लगानीकर्ताको मुख्य चिन्ता भने कम्पनीमा दीर्घकालीन प्रतिबद्धता कायम गराउने विषयमा केन्द्रित छ। कम्पनी स्थापना, पूँजी परिचालन र आईपीओ निष्काशनपछि प्रमोटरले ठूलो हिस्सा बिक्री गरेर बाहिरिने अवस्था आए कम्पनी सञ्चालनप्रतिको दीर्घकालीन प्रतिबद्धता कमजोर हुन सक्ने उनीहरूको तर्क छ।
‘लक-इन’भन्दा आईपीओको उद्देश्य महत्वपूर्ण ?
बहसमा अर्को महत्वपूर्ण प्रश्न आईपीओको उद्देश्यसँग जोडिएको छ। केही लगानीकर्ताले कम्पनीलाई वास्तविक रूपमा पूँजी आवश्यक भएर आईपीओ ल्याइएको हो कि सीमित सेयर सार्वजनिक निष्काशन गरी बजारमा मूल्य बढाएर प्रमोटर सेयर बिक्री गर्ने उद्देश्यले आईपीओ ल्याइएको हो भन्ने विषयमा नियामकीय परीक्षण आवश्यक रहेको बताएका छन्।
यस्तै, आयोजनाका लागि पूँजी आवश्यक पर्ने कम्पनीमा पहिले पूँजी जुटाउने, आयोजना निर्माण तथा सञ्चालनमा लैजाने र नाफा कमाउने अवस्था बनेपछि मात्रै ठूलो परिमाणको सेयर कारोबारयोग्य बनाउने वैकल्पिक दृष्टिकोण पनि बहसमा आएको छ।
मूल्य खोज र आपूर्तिको विषय पनि बहसमा
लक-इन हटाउने पक्षले मूल्य खोज (price discovery) र तरलतालाई प्रमुख विषय बनाएको छ। उनीहरूको तर्कमा सबै लगानीकर्ताका लागि समान नियम र समान अवसर हुनुपर्ने तथा फरक–फरक लक-इन अवधिले बजारको प्राकृतिक माग–आपूर्ति र तरलतामा प्रभाव पार्न सक्ने उल्लेख छ।
अर्कोतर्फ, लक-इन खुल्ने समयमा ठूलो परिमाणमा सेयर बजारमा आउँदा आपूर्ति बढ्न सक्ने र त्यसले सम्बन्धित कम्पनीको सेयर मूल्यमा दबाब सिर्जना गर्न सक्ने विषय पनि लगानीकर्ताले उठाएका छन्। केही लगानीकर्ताले विभिन्न कम्पनीमा लक-इन समाप्त हुने समय र त्यसपछि देखिएको मूल्य तथा आपूर्तिको अवस्थालाई अध्ययन गर्नुपर्ने बताएका छन्।
यद्यपि, लक-इन समाप्त भएपछि मूल्य घटेको हरेक अवस्थामा प्रमोटर नै जिम्मेवार हुने निष्कर्ष निकाल्न नहुने धारणा पनि बहसमा प्रस्तुत गरिएको छ। यसको सट्टा लक-इन समाप्त हुनुअघि सेयरको मूल्य, त्यसपछि बजारमा आएको आपूर्ति र मूल्यमा परेको प्रभावलाई तथ्यांक तथा चार्टका आधारमा अध्ययन गर्नुपर्ने सुझाव दिइएको छ।
विकल्पका रूपमा छुट्टै प्रमोटर सेयरको प्रस्ताव
बहसमा लक-इनको विकल्पका रूपमा प्रमोटर र साधारण सेयरलाई छुट्टाछुट्टै कारोबार गर्ने व्यवस्था प्रस्ताव गर्ने लगानीकर्ता पनि छन्। केहीले प्रमोटर सेयरका लागि छुट्टै ‘पी’ संकेत वा छुट्टै कारोबार प्रणाली हुनुपर्ने बताएका छन्।
यस्तै, बैंकिङ प्रणालीजस्तै प्रमोटर सेयरलाई अलग प्रकृतिको सेयरका रूपमा राख्ने वा केही अवस्थामा छुट्टै कारोबारयोग्य बनाउने विकल्पबारे पनि सुझाव आएका छन्।
यससँगै केही लगानीकर्ताले नाफा कमाउने कम्पनीलाई बुक बिल्डिङ विधिबाट ठूलो हिस्सा आईपीओमा ल्याउने र कानूनले रोक नलगाएका बाँकी सेयरलाई समेत छिटो कारोबारयोग्य बनाउने व्यवस्था उपयुक्त हुने धारणा राखेका छन्।
नियमन र पारदर्शिताको प्रश्न
बहसले अन्ततः लक-इन अवधिभन्दा पनि बजार नियमन, पारदर्शिता, कम्पनीको वित्तीय अवस्था र आईपीओ निष्काशनको उद्देश्यलाई मुख्य प्रश्नका रूपमा अघि सारेको छ।
एकथरी लगानीकर्ताले राम्रो कम्पनीमा लगानीकर्ता स्वेच्छाले लामो समयसम्म बस्ने भएकाले नियममार्फत सेयर बिक्री रोक्नुभन्दा कम्पनीको पारदर्शिता र सूचना खुलासा प्रणाली बलियो बनाउनुपर्ने तर्क गरेका छन्।
अर्कोतर्फ, कम्पनीको वास्तविक अवस्था कमजोर हुँदाहुँदै सीमित सेयर बजारमा ल्याएर मूल्य बढाउने र पछि ठूलो परिमाणमा सेयर बिक्री गर्ने सम्भावनालाई रोक्न नियामकीय संयन्त्र बलियो बनाउनुपर्ने धारणा पनि आएको छ।
यसरी सेयर बजारमा ‘लक-इन पिरियड’ राख्ने कि हटाउने भन्ने बहस एउटै विषयमा सीमित नरही आईपीओको उद्देश्य, प्रमोटरको दीर्घकालीन प्रतिबद्धता, मूल्य खोज, बजारको तरलता, सेयरको आपूर्ति र नियमन प्रणालीसम्म विस्तार भएको छ। त्यसैले आगामी दिनमा लक-इनसम्बन्धी नीतिगत निर्णय गर्दा कम्पनीको प्रकृति, लगानीकर्ताको हित, बजारको मूल्य निर्धारण प्रक्रिया र संस्थापकको दीर्घकालीन भूमिकालाई एकसाथ हेर्नुपर्ने विषय बहसको केन्द्रमा देखिएको छ।
पौडेलले लगानीकर्ताले कम्पनी, वित्तीय अवस्था, व्यवस्थापन, मूल्यांकन र जोखिम बुझेर मात्रै सेयर खरिद–बिक्रीको निर्णय गर्नुपर्ने धारणा राखेका छन्। उनका अनुसार सेयर बजारमा लगानी गर्न पूँजी आवश्यक भए पनि त्यसबाट कमाउन ज्ञान, अध्ययन, अनुशासन र धैर्यता पनि आवश्यक हुन्छ। यसै सन्दर्भमा उनले प्रमोटरले ५१ प्रतिशत सेयर बिक्री गर्न नहुने तर्क गर्ने हो भने बजारबाट खरिद गरिएको सेयरमा पनि त्यस्तै प्रतिबन्ध लागू गर्नुपर्ने कि नपर्ने भन्ने प्रश्न उठाएका छन्। यही प्रश्नपछि लक-इनको वर्तमान व्यवस्थामाथि लगानीकर्ताबीच व्यापक बहस सुरु भएको हो।
शेयर गर्नुहोस

प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार

.jpeg)
प्रतिक्रिया