
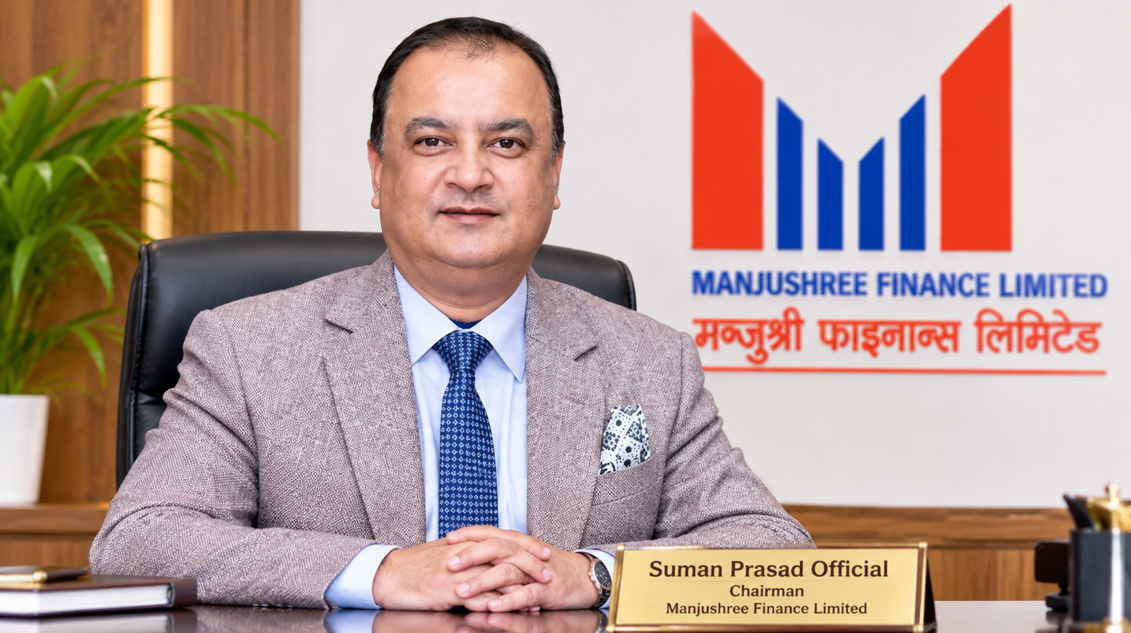
चुनौतीपूर्ण अर्थतन्त्रमा पनि मञ्जुश्री फाइनान्सको नाफा र कर्जा विस्तारमा सुधार: अध्यक्ष सुमन प्रसाद अधिकारी
- BFIS News
- 2026 Nov 06 21:53
 (3) (1).gif)
काठमाडौं । आर्थिक वर्ष २०८२/८३ मा नेपालको आर्थिक वृद्धिदर सुस्त रहँदा तथा वित्तीय क्षेत्रमा कर्जा विस्तार कमजोर बनेको अवस्थामा मञ्जुश्री फाइनान्स लिमिटेडले नाफा १४.८ प्रतिशतले बढाउन सफल भएको छ। कम्पनीले उक्त आर्थिक वर्षमा ३५ करोड ९० लाख रुपैयाँ खुद नाफा आर्जन गरेको छ।
.gif)
फाइनान्सका अध्यक्ष सुमनप्रसाद अधिकारीले आर्थिक वर्ष २०८२/८३ को वार्षिक प्रतिवेदनमार्फत सार्वजनिक गरेको विवरणअनुसार कम्पनीले कर्जा विस्तारको परिमाणभन्दा सम्पत्तिको गुणस्तर र जोखिम व्यवस्थापनलाई प्राथमिकता दिएको छ। सो अवधिमा फाइनान्सको कर्जा तथा सापटी १३.९ प्रतिशतले बढेर २१ अर्ब १७ करोड २० लाख रुपैयाँ पुगेको छ। त्यस्तै, निक्षेप ८.८ प्रतिशतले वृद्धि भई २४ अर्ब ९७ करोड ४० लाख रुपैयाँ पुगेको छ।
कम्पनीको निष्क्रिय कर्जा अनुपात ३.४२ प्रतिशतमा सीमित रहेको छ। यो बैंक तथा वित्तीय संस्थाको औसत निष्क्रिय कर्जा अनुपात ५.६६ प्रतिशतभन्दा कम हो। फाइनान्सको पूँजी पर्याप्तता अनुपात १२.६६ प्रतिशत र खुद ब्याज स्प्रेड ४.३९ प्रतिशत रहेको अध्यक्ष अधिकारीले प्रतिवेदनमा उल्लेख गरेका छन्।
कम्पनीले आर्थिक वर्ष २०८२/८३ को मुनाफाबाट २० प्रतिशत लाभांश वितरण गर्न सफल भएको पनि जनाएको छ। उक्त लाभांशमा ५ प्रतिशत बोनस सेयर समावेश छ।
सुस्त आर्थिक वृद्धि र वित्तीय क्षेत्रमा दबाब
अध्यक्ष अधिकारीका अनुसार आर्थिक वर्ष २०८२/८३ मा नेपालको आर्थिक वृद्धिदर ३.८५ प्रतिशतमा सीमित हुने अनुमान गरिएको छ। अघिल्लो आर्थिक वर्षमा यस्तो वृद्धिदर ४.६१ प्रतिशत थियो। समीक्षा अवधिमा कृषि, उद्योग र सेवा क्षेत्रको वृद्धिदर क्रमशः १.५८ प्रतिशत, ५.६७ प्रतिशत र ४.२१ प्रतिशत रहने अनुमान छ।
अर्थतन्त्रको कुल गार्हस्थ्य उत्पादनमा सेवा क्षेत्रको योगदान ६१.८१ प्रतिशत रहेको छ। विप्रेषण, पर्यटन र विद्युत् उत्पादनले आर्थिक गतिविधिलाई केही हदसम्म सहयोग पुर्याए पनि अपेक्षित आर्थिक विस्तार हुन नसकेको प्रतिवेदनमा उल्लेख छ। विद्युत् तथा ग्यास क्षेत्रको उत्पादन करिब २१ प्रतिशतले बढ्ने अनुमान गरिएको छ भने विद्युत् जडित क्षमता ४ हजार १२० मेगावाट पुगेको छ। पर्यटक आगमन ०.९५ प्रतिशतले बढेर ११ लाख ५८ हजार ४५९ पुगेको छ।
समीक्षा अवधिमा औसत उपभोक्ता मुद्रास्फीति ३.०८ प्रतिशत रहेको छ, जुन अघिल्लो वर्षको ४.०६ प्रतिशतभन्दा कम हो। यद्यपि, आर्थिक वर्षको अन्त्यतिर मूल्यवृद्धिको दबाब बढेको छ। २०२६ जुलाई मध्यसम्म वार्षिक बिन्दुगत मुद्रास्फीति ५.१४ प्रतिशत पुगेको छ। अघिल्लो वर्षको सोही अवधिमा यस्तो दर २.२० प्रतिशत थियो।
विप्रेषण र विदेशी मुद्रा सञ्चितिमा सुधार, व्यापार घाटा बढ्यो
समीक्षा अवधिमा विप्रेषण आप्रवाह ३७.१ प्रतिशतले बढेर २३ खर्ब ६३ अर्ब रुपैयाँ पुगेको छ। अमेरिकी डलरमा यो रकम १६ अर्ब १९ करोड बराबर रहेको छ। चालु खाता ९ खर्ब २३ अर्ब ५६ करोड रुपैयाँले बचतमा रहेको छ भने शोधनान्तर स्थिति १० खर्ब २७ अर्ब ४ करोड रुपैयाँले बचतमा रहेको छ।
कुल विदेशी मुद्रा सञ्चिति २५ अर्ब ३१ करोड अमेरिकी डलर पुगेको छ। उक्त सञ्चितिले वस्तु तथा सेवा आयातको १९.६ महिनासम्मको भुक्तानी धान्न पर्याप्त रहेको प्रतिवेदनमा उल्लेख छ।
तर, आयातमा भएको वृद्धिका कारण व्यापार घाटा भने १६.६ प्रतिशतले बढेर १७ खर्ब ८१ अर्ब रुपैयाँ पुगेको छ। समीक्षा अवधिमा आयात १६.२ प्रतिशतले बढ्दा निर्यात १३.८ प्रतिशतले मात्रै वृद्धि भएको छ। भारतीय रुपैयाँसँगको स्थिर विनिमय व्यवस्थाका कारण नेपाली रुपैयाँ अमेरिकी डलरको तुलनामा कमजोर बनेको पनि प्रतिवेदनमा उल्लेख छ।
सरकारी पूँजीगत खर्चमा कमी, कर्जा माग कमजोर
सरकारको कुल खर्च ४.६ प्रतिशतले बढेर १५ खर्ब ८२ अर्ब रुपैयाँ पुगे पनि पूँजीगत खर्च भने १४.८ प्रतिशतले घटेर १ खर्ब ९० अर्ब ८४ करोड रुपैयाँमा सीमित भएको छ। सरकारको राजस्व संकलन ५.३ प्रतिशतले बढेर १२ खर्ब ४१ अर्ब रुपैयाँ पुगेको छ। सार्वजनिक ऋण २९ खर्ब ७५ अर्ब रुपैयाँ पुगेको छ, जुन कुल गार्हस्थ्य उत्पादनको ४५.०७ प्रतिशत हो।
पूँजीगत खर्च कमजोर हुँदा आन्तरिक माग र कर्जा विस्तारमा समेत दबाब परेको अध्यक्ष अधिकारीको विश्लेषण छ।
नेपाल राष्ट्र बैंकले समीक्षा अवधिमा लचिलो मौद्रिक नीति अवलम्बन गरेको थियो। नीतिगत दर ४.२५ प्रतिशत, निक्षेप संकलन दर २.७५ प्रतिशत र स्थायी तरलता सुविधा दर ६ प्रतिशत कायम रहेको थियो।
यस अवधिमा वाणिज्य बैंकहरूको औसत कर्जाको ब्याजदर ७.८५ प्रतिशतबाट घटेर ६.५५ प्रतिशत पुगेको छ। निक्षेपको औसत ब्याजदर ४.१९ प्रतिशतबाट घटेर ३.२१ प्रतिशत र ९१ दिने ट्रेजरी बिलको ब्याजदर २.३२ प्रतिशतमा झरेको छ।
वित्तीय प्रणालीमा व्यापक मुद्रा प्रदाय १३.४ प्रतिशतले बढेको छ भने बैंक तथा वित्तीय संस्थामा रहेको निक्षेप १३.९ प्रतिशतले वृद्धि भई ८२ खर्ब ७७ अर्ब रुपैयाँ पुगेको छ। तर, निजी क्षेत्रतर्फको कर्जा प्रवाह ६.५ प्रतिशतले मात्रै बढेर ५८ खर्ब ५७ अर्ब रुपैयाँ पुगेको छ।
निक्षेपको तुलनामा कर्जा विस्तार न्यून हुँदा वित्तीय प्रणालीमा पर्याप्त तरलता रहे पनि बैंक तथा वित्तीय संस्थाको ब्याजदर अन्तरमा दबाब परेको प्रतिवेदनमा उल्लेख छ। समीक्षा अवधिमा बैंक तथा वित्तीय संस्थाको औसत निष्क्रिय कर्जा अनुपात ५.६६ प्रतिशत पुगेको थियो।
प्रविधि र सुशासनमा जोड
मञ्जुश्री फाइनान्सले डिजिटल सेवा, अन्तरआबद्ध भुक्तानी प्रणाली तथा तथ्यांकमा आधारित कार्यप्रक्रियामा लगानी बढाउँदै जाने जनाएको छ। वित्तीय सेवामा कृत्रिम बौद्धिकता (एआई) को प्रयोग विस्तार हुँदै गएको सन्दर्भमा ग्राहकको तथ्यांक सुरक्षा र साइबर सुरक्षालाई प्राथमिकतामा राखेर प्रविधि अवलम्बन गर्ने कम्पनीको योजना छ।
साथै, नेपाल राष्ट्र बैंकका निर्देशनको पूर्ण पालना, प्रभावकारी आन्तरिक लेखापरीक्षण, जोखिम व्यवस्थापन, पारदर्शी ब्याजदर निर्धारण तथा जिम्मेवार कर्जा प्रवाहलाई निरन्तरता दिने अध्यक्ष अधिकारीले बताएका छन्।
कम्पनीले संस्थागत सामाजिक उत्तरदायित्वअन्तर्गत स्वास्थ्य, शिक्षा तथा सामुदायिक विकासका क्षेत्रमा २२ लाख रुपैयाँ योगदान गरेको छ। वातावरणीय प्रभाव न्यूनीकरणका लागि पेट्रोल तथा डिजेलबाट चल्ने दुईपाङ्ग्रे र चारपाङ्ग्रे सवारीसाधनलाई विद्युतीय सवारीसाधनले प्रतिस्थापन गर्ने र कागजको प्रयोग घटाउने प्रयाससमेत अघि बढाएको जनाएको छ।
आगामी वर्षको रणनीति
नेपाल राष्ट्र बैंकले आर्थिक वर्ष २०८३/८४ का लागि ७ प्रतिशत आर्थिक वृद्धिको लक्ष्य राखेको छ। मुद्रास्फीतिलाई ५.५ प्रतिशतमा सीमित गर्ने, कम्तीमा सात महिनाको वस्तु तथा सेवा आयात धान्न पुग्ने विदेशी मुद्रा सञ्चिति कायम गर्ने र निजी क्षेत्रतर्फको कर्जा विस्तार ११ प्रतिशत पुर्याउने लक्ष्य मौद्रिक नीतिमा समेटिएको छ।
यी लक्ष्य हासिल गर्न सरकारी पूँजीगत खर्चमा सुधार, निजी क्षेत्रको विश्वास अभिवृद्धि र समस्याग्रस्त कर्जाको व्यवस्थापन महत्वपूर्ण हुने अध्यक्ष अधिकारीको भनाइ छ।
उनका अनुसार वित्तीय क्षेत्रमा न्यून ब्याजदर अन्तर, कमजोर कर्जा माग, निष्क्रिय कर्जाको दबाब र वित्त कम्पनीहरूबीचको मर्जर तथा एक्विजिसन प्रक्रिया आगामी दिनमा पनि चुनौतीका रूपमा रहनेछन्। यस्ता चुनौती सामना गर्न फाइनान्सले अनुशासित जोखिम व्यवस्थापन, पूँजी योजना र गुणस्तरीय वित्तीय सेवामा जोड दिनेछ।
नेपालको दीर्घकालीन आर्थिक सम्भावना जलविद्युत्, पर्यटन, युवा जनशक्ति, डिजिटल प्रविधिको विस्तार र वित्तीय क्षेत्र सुधारमा निर्भर रहने उल्लेख गर्दै अध्यक्ष अधिकारीले ग्राहकको विश्वास कायम राख्दै सबै सरोकारवालाका लागि दीर्घकालीन मूल्य सिर्जना गर्ने प्रतिबद्धता व्यक्त गरेका छन्।
अन्त्यमा उनले कम्पनीका सेयरधनी, ग्राहक, व्यवस्थापन तथा कर्मचारी र नेपाल राष्ट्र बैंक, नेपाल धितोपत्र बोर्डलगायत नियामक निकायलाई सहयोग तथा विश्वासका लागि धन्यवाद दिएका छन्।
शेयर गर्नुहोस
.gif)
प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार


प्रतिक्रिया