
सस्तो ब्याजदरको विरोधाभास: नेपालमा तरलता हुँदाहुँदै पनि उद्योगीहरू किन निराश छन्?, सुमन सुवेदीको लेख
 (3) (1).gif)
- सुमन सुवेदी
- 2026 Sep 24 14:54
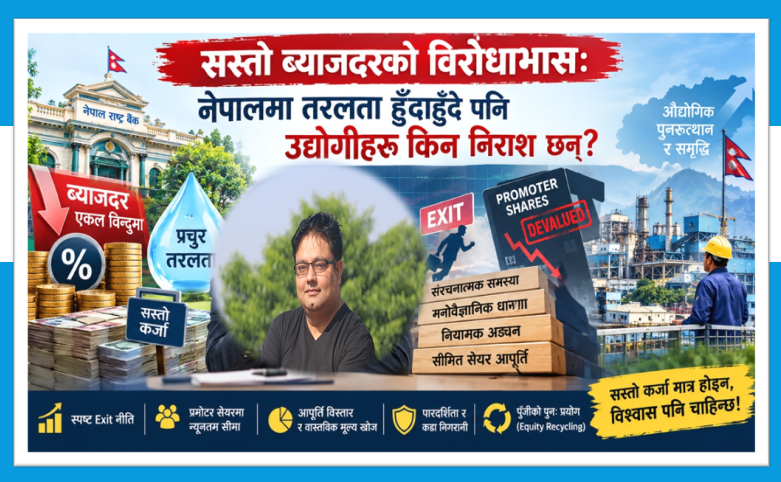

काठमाडौं। नेपालको वित्तीय क्षेत्रमा हाल एउटा स्पष्ट विरोधाभास छ। कागजी रूपमा हेर्दा, व्यवसाय विस्तारका लागि म्याक्रो-वित्तीय स्थिति निकै अनुकूल देखिन्छ। नेपाल राष्ट्र बैंकले लचिलो मौद्रिक नीति अपनाएको छ, वाणिज्य बैंकहरूमा कर्जा प्रवाहका लागि पर्याप्त तरलता छ, र ब्याजदर घटेर एकल विन्दुमा झरेको छ। परम्परागत आर्थिक सिद्धान्त अनुसार, सस्तो कर्जाले औद्योगिक पुनर्उत्थान, पुँजीगत खर्च, उत्पादनमा वृद्धि र रोजगारी सिर्जना गर्नुपर्ने हो। तर, वास्तविक क्षेत्रको लगानी भने ठप्प छ। कर्पोरेट क्षेत्र दोधारमा छ, नयाँ आयोजना दर्ता सुस्ताएको छ र उद्योगीहरूमाझ निराशा बढेको छ।
बैंकको सस्तो कर्जाले पनि किन व्यावसायिक गतिविधिलाई चलायमान बनाउन सकिरहेको छैन भनेर बुझ्न, मौद्रिक सूचकहरूभन्दा अगाडि बढेर नेपाली उद्यमीहरूले भोगिरहेका संरचनात्मक, मनोवैज्ञानिक र नियामक व्यवधानहरूको विश्लेषण गर्नुपर्छ। यो औद्योगिक सुस्तताको केन्द्रमा एउटा हानिकारक सार्वजनिक भाष्य रहेको छ जसका कारणले उद्यमी तथा संस्थापकहरूको चरित्रहत्या र संस्थापक सेयर (Promoter Shares) को प्रणालीगत अवमूल्यनलाई प्रश्रय पुगिरहेको छ।
१. ‘EXIT’ भाष्य बनाम व्यावसायिक यथार्थ
नेपालको सार्वजनिक बहसमा संस्थापक तथा प्रमोटरहरूलाई नियतवश गलत काम गर्ने पात्रका रूपमा हेर्ने नकारात्मक धारणा व्याप्त छ। उद्योगीहरूले छोटो समयमा धेरै नाफा कमाउने गलत मनसायका साथ कम्पनी खडा गर्ने, पछि केही भाग प्रारम्भिक सार्वजनिक निष्कासन (IPO) जारी गर्ने, दोस्रो बजारमा सेयरको मूल्य कृत्रिम रूपमा बढाउने र आफ्ना सेयरहरू बेचेर भाग्ने गर्छन् भन्ने एकोहोरो भाष्य निर्माण गरिएको छ। तर, नेपालको कर्पोरेट क्षेत्रको वास्तविक तथ्यांकले भने फरक यथार्थ देखाउँछ। वास्तविक संस्थागत संस्थापकहरूले आफ्नो स्वामित्व र व्यवस्थापकीय नियन्त्रण पूर्ण रूपमा छाडेर भागेका विरलै उदाहरणहरू छन्।
जसलाई ‘द्रुत गतिमा नाफा कमाएर भाग्ने’ आरोप लगाइन्छ, त्यो वास्तवमा कर्पोरेट फाइनान्सको सामान्य अभ्यास मात्र हो। वर्षौंदेखि अड्किएको पुँजीको केही अंश बिक्री गरेर लगानीकर्ताले रकम संकलन गर्छन्। अनिश्चित कालसम्म जोखिम एक्लै बोकिरहनु र प्रतिफल लिन नपाउनु अन्तर्राष्ट्रिय वित्तीय सिद्धान्तविपरीत हुन्छ। संस्थापकहरूले बहुमत स्वामित्व र नियन्त्रण कायम राख्दै सानो अंश बिक्री गर्दा नयाँ उद्योगमा लगानी गर्ने वा जोखिम विविधीकरण गर्ने पुँजी प्राप्त गर्छन्। यसरी सामान्य वित्तीय अभ्यासलाई ठगीको रूपमा चित्रित गर्दा दीर्घकालीन लगानी निरुत्साहित भइरहेको छ।
२. नियामक विभेद: ‘द्वितीय श्रेणी’ को सेयर बनाउने प्रयास
दोस्रो बजारका साधारण लगानीकर्ताहरूको नकारात्मक धारणाका कारण संस्थापक सेयरमाथि कडा र स्थायी प्रतिबन्ध लगाउनुपर्ने माग उठ्ने गरेको छ। लक-इन अवधि सकिएपछि पनि प्रमोटर सेयरलाई खुला कारोबार हुन नदिने तर्क गर्ने गरिएको छ। यसले एउटा आधारभूत आर्थिक विरोधाभास सिर्जना गर्छ:
हक अधिकारको समानता: कानुनी र प्राविधिक रूपमा साधारण सेयर र संस्थापक सेयर दुवैले पाउने लाभांश, नगद प्रवाह र अधिकार समान हुन्छ।
सम्पत्तिको अधिकारमा प्रहार: स्थापक सेयरलाई स्थायी रूपमा ‘द्वितीय श्रेणी’ को सम्पत्ति बनाउँदा उद्यमीहरूको आधारभूत पुँजीगत अधिकार खोसिन्छ।
कम्पनी परिपक्व भइसकेपछि पनि संस्थापक सेयरलाई साधारण सेयरमा परिणत गर्न वा बिक्री गर्न नदिँदा पुँजी स्थायी रूपमा थिग्रिएर बस्छ। सुरुवाती चरणमा उच्च जोखिम मोलेर, झन्झटिला प्रक्रिया र पूर्वाधार अभाव झेलेर कम्पनी खडा गर्ने लगानीकर्ताहरू नै पछि व्यापार विविधिकरण गर्नबाट रोकिनु आदि जस्ता अवस्थाको सिकार बन्नुपर्ने अवस्था आउँछ।
३. दोस्रो बजारका कारोबारकर्ताको विरोधाभास
संस्थापक सेयरप्रतिको यो आक्रोशले सेयर बजारका सहभागीहरूको दोहोरो चरित्र उजागर गर्छ। एकातिर, कारोबारकर्ताहरू संस्थापकहरूलाई विश्वास गर्दैनन्, तर अर्कातिर उनीहरू दोस्रो बजारमा व्यापार गर्नका लागि तिनै अविश्वसनीय मान्छेबाट खोलिएको कम्पनीहरूको IPO आउने अपेक्षा गर्छन्। उनीहरू संस्थापक सेयरलाई बजारमा आउन सदाकालका लागि रोकेर सेयरको आपूर्ति कृत्रिम रूपमा कम राख्न चाहन्छन्। यसरी आपूर्ति सीमित हुँदा सेयरको मूल्यमा चलखेल गर्न सजिलो हुन्छ। यसले गर्दा बजार वास्तविक लगानी र कम्पनीको वित्तीय अवस्थामा आधारित हुनुको सट्टा छोटो समयको सट्टाबाजी (Gambling) गर्ने थलोमा परिणत हुन्छ, नेपालको पुँजी बजारको वर्तमान अवस्था यसैको ज्वलन्त उदाहरण हो।
४. म्याक्रो-आर्थिक प्रभाव: पुँजीको अड्चन र तरलताको पासो (Liquidity Trap)
संस्थापक पुँजीप्रतिको यो नकारात्मक दृष्टिकोण र कानुनी अड्चनले नेपालको समग्र अर्थतन्त्रमा गम्भीर असर पारेको छ:
क. नयाँ उद्योग स्थापनामा सुस्तता
यदि वर्षौंसम्म जोखिम मोलेर खडा गरेको कम्पनीको पुँजी कहिल्यै सहजै बिक्री गर्न वा नयाँ काममा प्रयोग गर्न पाइँदैन भने, कुनै पनि उद्योगीले नयाँ उत्पादन वा नयाँ आयोजनामा लगानी गर्ने जोखिम किन लिने? जब पुँजी निकाल्ने संयन्त्र (Exit Mechanism) नै कुण्ठित हुन्छ, तब जोखिम-प्रतिफलको सन्तुलन बिग्रन्छ।
ख. नेपाली अर्थतन्त्रको ‘लिक्विडिटी ट्र्याप’
बैंकहरूले ७-८ प्रतिशतको सस्तो ब्याजदरमा ऋण दिन खोजे पनि ऋण मात्रै व्यवसाय चलाउन पर्याप्त हुँदैन। व्यवसाय सुरु गर्न मुख्य आधार संस्थापक पुँजी नै हो। जब पुँजी बजारको अनिश्चितताका कारण संस्थापक पुँजी नै आउन सक्दैन, तब बैंकमा भएको सस्तो कर्जा बैंककै ढुकुटीमा थन्किएर बस्छ।
समस्या समाधानका लागि नीतिगत सुझावहरू (Policy Recommendations)
धितोपत्र बजार र वित्तीय क्षेत्रलाई पारदर्शी, गतिशील र औद्योगिक विकास अनुकूल बनाउन प्रमोटर सेयरसम्बन्धी समस्या समाधान गर्न निम्न अनुसारका नीतिगत र व्यावहारिक कदमहरू चाल्नु आवश्यक छ:
१. स्पष्ट र अनुमानयोग्य 'Conversion' तथा 'Exit' नीति
पूर्वानुमानयोग्य समयसीमा: धितोपत्र बोर्डले निश्चित समय सीमा (जस्तै: कम्पनी सर्वसाधारणमा गएको ३ वर्ष) पछि संस्थापक सेयरलाई चरणबद्ध रूपमा साधारण सेयरमा परिणत गर्न पाउने स्पष्ट नियम बनाउनुपर्छ।
चरणबद्ध बिक्री (Gradual Unlocking): बजारमा एकैपटक सेयरको बाढी नआओस् भन्नका लागि वार्षिक तोकिएको निश्चित दरले मात्र प्रमोटर सेयर साधारण सेयरमा रूपान्तरण हुन पाउने कोटा निर्धारण गर्नुपर्छ।
२. व्यवस्थापकीय नियन्त्रणको न्यूनतम सीमा (Minimum Core Promoter Retention)
मुख्य प्रमोटरको जिम्मेवारी: संस्थापकहरूले सम्पूर्ण दायित्व छाड्न नपाऊन् भन्नका लागि, कम्पनीका मुख्य संस्थापक वा सञ्चालकहरूले कम्तीमा २५% देखि ३०% सेयर अनिवार्य रूपमा कायम राख्नुपर्ने नियम बनाउनुपर्छ।
वित्तीय र मुख्य प्रमोटरको वर्गीकरण: भेन्चर क्यापिटल वा वित्तीय लगानीकर्ता, मुख्य सञ्चालक प्रमोटर तथा अन्य सामान्य प्रमोटरहरू बीचको कानुनी भिन्नता स्पष्ट गरी वित्तीय लगानीकर्ताहरूलाई सहज बहिरगमनको सुविधा दिनुपर्छ।
३. आपूर्ति विस्तार र दोस्रो बजारमा वास्तविक मूल्य खोज
कृत्रिम अभावको अन्त्य: बजारमा सेयरको आपूर्ति बढाएर सट्टाबाजी निरुत्साहित गर्न 'फ्लोट सेयर' (Publicly Tradable Shares) को अनुपात बढाउनुपर्छ।
संस्थागत लगानीकर्तालाई प्रोत्साहन: प्रमोटर सेयरहरू सोझै खुद्रा लगानीकर्तालाई बेच्नुको सट्टा, ब्लक डिल वा अक्सन मार्फत पेन्सन फन्ड, म्युचुअल फन्ड वा नागरिक लगानी कोष जस्ता संस्थागत लगानीकर्ताहरूलाई बिक्री गर्न सकिने प्रावधानसमेत मिलाउन सकिन्छ।
४. सूचनाको पारदर्शिता र ‘इन्साइडर ट्रेडिङ’ मा कडा निगरानी
पूर्व सूचना प्रणाली (Pre-Disclosure): संस्थापक वा उच्च व्यवस्थापकहरूले निश्चित अनुपातभन्दा बढी ठूलो सङ्ख्यामा सेयर बिक्री गर्नुभन्दा कम्तीमा ३० दिनअघि नियामक निकाय र बजारमा अनिवार्य रूपमा सार्वजनिक सूचना दिनुपर्ने व्यवस्था एउटा उत्तम उपाय हो।
कडा कारबाही: कम्पनीको वित्तीय स्थिति बिग्रेको गोप्य सूचनाको आधारमा सेयर बिक्री गर्ने (Insider Trading) प्रमोटरहरूलाई कडा कानुनी र वित्तीय कारबाही गर्ने संयन्त्र बलियो बनाउनुपर्छ।
५. पुँजीको पुन:प्रयोग (Equity Recycling) लाई प्रोत्साहन
प्रमोटरहरूले सेयर बिक्री गरेर प्राप्त गरेको पुँजीलाई नेपालमै नयाँ उद्योग वा पूर्वाधारमा लगानी गर्न उत्प्रेरित गर्ने गरी कर छूट वा अन्य सुविधा दिने नीति लिनुपर्छ।
निष्कर्ष
नेपालले केवल बैंकको सस्तो ब्याजदरका भरमा बलियो औद्योगिक अर्थतन्त्र निर्माण गर्न सक्दैन। सस्तो कर्जा विकासका लागि एउटा माध्यम मात्र हो, पूर्ण समाधान होइन। सबै व्यापारी तथा उद्योगीहरू फटाहा हुन् भनेर दोषी नजरले व्यवहार गर्ने र शङ्कास्पद तरिकाले हेर्ने नेपाली समाज तथा सरकारी तन्त्रको वर्तमान नजरिया नबदलीय सम्म व्यावसायिक वातावरण बन्न एकदमै गाह्रो छ।जबसम्म नेपालमा संस्थापकहरूको पुँजीगत अधिकारको सम्मान गर्ने, प्रारम्भिक लगानीकर्ताको जोखिमको कदर गर्ने र पुँजीको सहज पुनर्प्रयोग (Recycling) को वातावरण बन्दैन, तबसम्म बैंकका ढुकुटीहरू भरिभराउ नै रहनेछन्, उद्योगीहरू पछि हटिरहनेछन् र अर्थतन्त्रले अपेक्षित गति लिन सक्ने छैन।
Read Also Other Article
१. आर्थिक अराजकताको अवसान: नयाँ सरकारको बाटो कठिन तर सम्भावनाका ढोकाहरु पनि खुल्दै
२. हाइपोथिकेशन गरिएका सुरक्षणबाट कर्जा नउठेको भन्दै बैंकरलाई थुन्नु अव्यवाहारिक, सुमन सुवेदीको लेख
६. राष्ट्र बैंकको एकिकृत निर्देशनको संशोधन: मूल रोगको औषधी नगरी लाक्षणिक उपचार
८. Rebuilding Business Confidence: A Path to Nepal's Economic Development, Article of Suman Subedi
१०. आर्थिक वर्ष २०८२/८३ को मौद्रिक नीतिको समालोचनात्मक विश्लेषण: सुमन सुवेदी
११. Unraveling Nepal’s Banking Conundrum: The Rise of NPAs and NBAs and a Path Forward
१३. तथ्याङ्कमा उत्साह तर धरातलमा निराशा: नेपालको अर्थतन्त्रको वर्तमान अवस्था, सुमन सुवेदीको लेख
(पूर्व बैंकर सुवेदी नेपाल राष्ट्र बैंकको वित्तीय साक्षरता अभियानका ट्रेनर हुन् । त्रिभुवन विश्व विद्यालयका विभिन्न क्याम्पसमा अध्यापन गराउदै आएका सुवेदी सँग १७ वर्षको बैंकिङ अनुभव रहेको छ।)
शेयर गर्नुहोस

प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार


.jpg)
.jpeg)
प्रतिक्रिया