
कुमारी बैंकले नाफा बढाउन ३२७ ऋणीको १ अर्ब ६ करोड ९२ लाख रुपैयाँभन्दा बढी कर्जा अपलेखन गर्यो
 (3) (1).gif)
- BFIS News
- 2026 Oct 26 15:35
.gif)
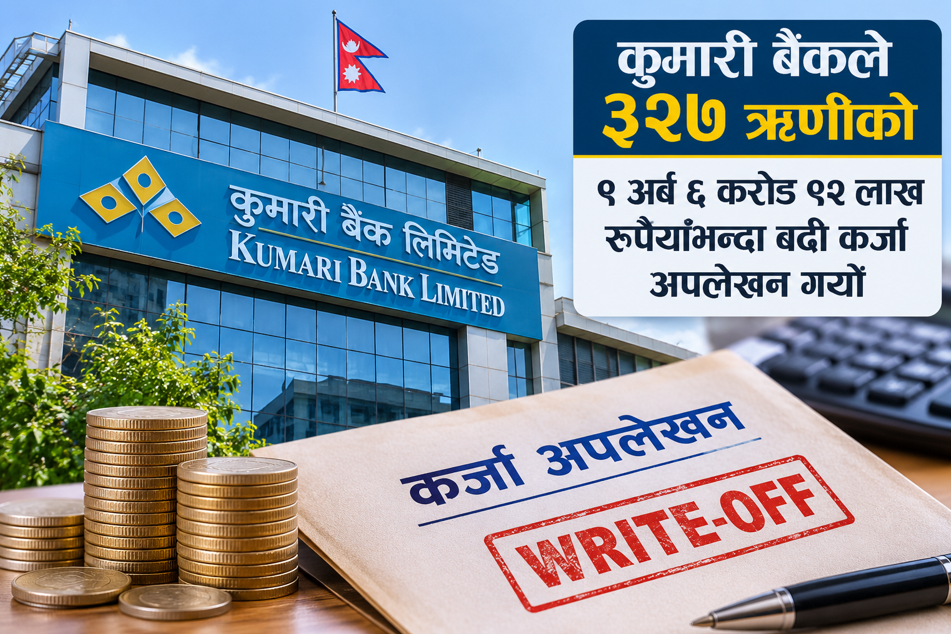
काठमाडौं । कुमारी बैंक लिमिटेडले ३२७ जना ऋणीको १ अर्ब ६ करोड ९२ लाख ४६ हजार ६७३ रुपैयाँ बराबरको कर्जा अपलेखन गरेको छ। बैंकको नीतिगत व्यवस्था र नेपाल राष्ट्र बैंकको निर्देशनअनुसार बैंकले २०८२ साउनदेखि २०८३ असारसम्मको अवधिमा उक्त कर्जा अपलेखन गरेको हो।
.gif)
बैंकले लामो समयदेखि असुली हुन नसकेका खराब कर्जालाई सम्भावित कर्जा नोक्सानी व्यवस्थाका लागि छुट्याइएको रकमबाट कट्टा गरी अपलेखन गरेको हो। कर्जा अपलेखन गर्दा बैंकको वासलातमा खराब कर्जाको भार व्यवस्थापन गर्न र वित्तीय अवस्थाको वास्तविक चित्र प्रस्तुत गर्न सहयोग पुग्छ।
तर, कर्जा अपलेखन हुँदैमा ऋणीको दायित्व समाप्त हुँदैन। बैंकको ऋण असुलउपर गर्ने अधिकार पनि यथावत् रहन्छ। अपलेखन गरिएको कर्जा असुल गर्न बैंकले कानुनी प्रक्रिया अघि बढाउने, धितो लिलाम गर्ने तथा अन्य आवश्यक उपाय अवलम्बन गर्न सक्छ।
पुराना ऋणीबाट कर्जा असुलीमा जोड
कुमारी बैंकले विगत दुई वर्षदेखि खराब कर्जा असुलीलाई प्राथमिकता दिँदै आएको छ। विशेषगरी विभिन्न बैंक तथा वित्तीय संस्था गाभिएर बनेको कुमारी बैंकले मर्जर तथा प्राप्तिअघि कर्जा लिएका ऋणीबाट असुली गर्न विशेष ध्यान दिएको देखिन्छ।
बैंकले विगतमा एपेक्स डेभलपमेन्ट बैंक, रोयल मर्चेन्ट बैंकिङ एन्ड फाइनान्स, सुप्रिम डेभलपमेन्ट बैंक, एनसीसी बैंक र इन्फ्रास्ट्रक्चर डेभलपमेन्ट बैंकलगायत संस्थासँग सम्बन्धित पुराना कर्जाको व्यवस्थापनमा ध्यान दिँदै आएको छ।
कुमारी बैंकले २०७४ असारमा काष्ठमण्डप डेभलपमेन्ट बैंक, महाकाली विकास बैंक, काक्रेबिहार विकास बैंक र पश्चिमाञ्चल फाइनान्सलाई ८५ प्रतिशत स्वाप रेसियोमा गाभेको थियो। त्यस्तै, २०७७ जेठमा देवः विकास बैंकलाई ८६ प्रतिशत स्वाप रेसियोमा गाभेको थियो।
विभिन्न संस्थाको गाभ्ने तथा गाभिने प्रक्रियाबाट आएका कर्जाको व्यवस्थापन बैंकका लागि चुनौतीपूर्ण रहँदै आएको थियो। पुराना कर्जामा अपेक्षित असुली हुन नसक्दा कर्जा नोक्सानी व्यवस्थाका लागि ठूलो रकम छुट्याउनुपर्ने अवस्था बनेको थियो।
प्रोभिजनिङले पुँजीकोष र नाफामा दबाब
खराब कर्जाका लागि गर्नुपर्ने प्रोभिजनिङका कारण कुमारी बैंकको पुँजीकोष र नाफामा लामो समय दबाब परेको थियो। विगतमा बैंकले चुक्ता पुँजीभन्दा बढी रकमसमेत कर्जा नोक्सानी व्यवस्थाका लागि छुट्याउनुपरेको थियो।
यसको प्रभाव बैंकको वित्तीय विवरणमा समेत देखिएको थियो। प्रोभिजनिङका कारण बैंकको नाफा ऋणात्मक बनेको थियो भने वितरणयोग्य मुनाफा पनि लामो समयसम्म ऋणात्मक रह्यो। सञ्चित घाटा बढ्दै जाँदा लगानीकर्तामा बैंकको वित्तीय अवस्था र भविष्यप्रति चिन्ता बढेको थियो।
यही पृष्ठभूमिमा बैंकले पछिल्ला वर्षमा कर्जा असुलीलाई प्राथमिकता दिँदै आएको छ। कर्जा असुलीमा भएको प्रगतिले बैंकलाई चालु आर्थिक वर्षमा लाभांश वितरण गर्न सक्ने अवस्थामा पुर्याएको बैंकको विवरणले संकेत गर्छ। यद्यपि, लाभांश वितरणको वास्तविक क्षमता भने बैंकको वित्तीय नतिजा, नियामकीय व्यवस्था र वितरणयोग्य मुनाफामा निर्भर रहनेछ।
अपलेखनपछि पनि असुली प्रक्रिया जारी
नेपाल राष्ट्र बैंकको एकीकृत निर्देशनअनुसार शतप्रतिशत कर्जा नोक्सानी व्यवस्था गरिएका तथा लामो समयसम्म असुली हुन नसकेका खराब कर्जालाई तोकिएको प्रक्रिया पूरा गरी अपलेखन गर्न सकिन्छ। बैंक तथा वित्तीय संस्थाले नियामकीय व्यवस्था र आन्तरिक नीतिअनुसार सञ्चालक समितिको स्वीकृतिमा यस्तो प्रक्रिया अघि बढाउँछन्।
कुमारी बैंकले पनि खराब कर्जा असुली तथा व्यवस्थापनका लागि नेपाल राष्ट्र बैंकको निर्देशन र आफ्नै नीतिअनुसार प्रक्रिया अघि बढाउँदै आएको जनाएको छ। बैंकले ऋणीलाई निश्चित समयभित्र कर्जा चुक्ता गर्न आग्रह गर्दै ३५ दिने सार्वजनिक सूचना जारी गर्ने अभ्याससमेत गर्दै आएको छ।
अपलेखन गरिएका वा खराब कर्जामा परेका ऋणीले कर्जाको अवस्था र लागू हुने व्यवस्थाअनुसार कालोसूचीमा पर्ने, धितो लिलामीको सामना गर्ने वा कानुनी असुली प्रक्रियामा सहभागी हुनुपर्ने हुन सक्छ। अपलेखनले बैंकको लेखा तथा वित्तीय विवरण व्यवस्थापनमा सहयोग गरे पनि कर्जा असुलीको जिम्मेवारी भने समाप्त गर्दैन।
कुमारी बैंकका लागि खराब कर्जाको प्रभावकारी असुली, सञ्चित घाटा न्यूनीकरण र पुँजीकोष सुदृढीकरण आगामी वित्तीय सुधारका महत्त्वपूर्ण आधार रहनेछन्।
शेयर गर्नुहोस

प्रतिक्रिया दिनुहोस्
सम्बन्धित समाचार
.jpg)
.jpg)
प्रतिक्रिया